プットバリュエーションとは、特定の原資産に対する売りオプション(プット)の価値を算出する手法である。
目次
概要
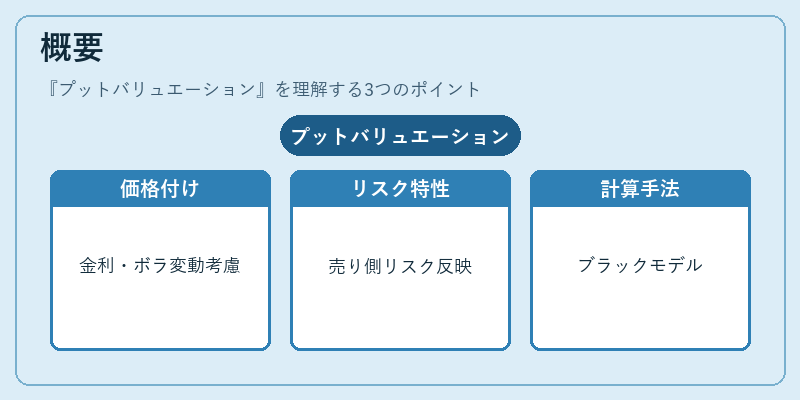
プットバリュエーションは、デリバティブ市場における基本的な価格付けプロセスとして確立された。金利やボラティリティの変動を考慮し、無リスク資産ベースで期待値を計算することで、オプションの公正価値を導き出す。従来のコールバリュエーションと同様にブラック–ショールズモデルやモンテカルロ法が代表的だが、売り側のリスク特性を反映する点で差別化される。
役割と機能
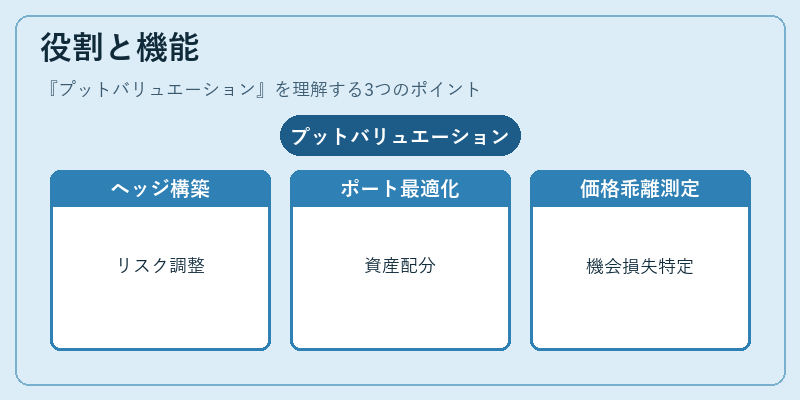
プットバリュエーションは、ヘッジ戦略構築、ポートフォリオ最適化、VaR計算に不可欠である。市場参加者は、実際の取引価格との乖離を測定し、過剰リスクや機会損失を特定する。また、プット・コールパリティを利用して、相対的な価値評価やスプレッド戦略の設計に活用される。
特徴
- 行使価格依存性:ストライクが変わればデルタ・ガンマが大きく変動する。
- 早期行使リスク:アメリカン型プットは到達時点での最適行使判断を必要とし、評価に複雑さを加える。
- ボラティリティ感度(ベガ):市場変動が大きいほど価値が増減するため、ヘッジ設計に重要。
これらは、コールバリュエーションに比べて売り側の潜在的損失をより正確に捉える点で優位性を持つ。
現在の位置づけ
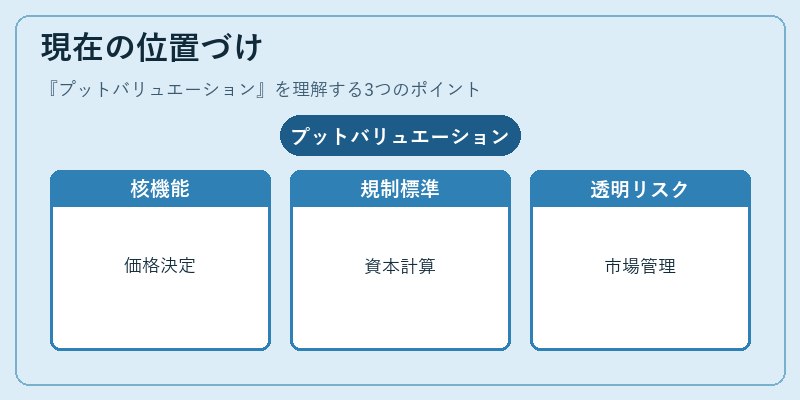
近年、電子取引プラットフォームとアルゴリズムトレーディングの発展に伴い、プットバリュエーションはリアルタイム価格決定の核となっている。規制当局は、デリバティブポジションの資本計算やストレステストでこの評価手法を標準化しており、機械学習ベースの近似モデルが導入されるケースも増加中だ。結果として、プットバリュエーションは市場透明性とリスク管理の両面で不可欠な役割を果たし続けている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事