劣後債の償還金利リスク管理とは、劣後債における将来の償還時点で発生する金利変動によるキャッシュフロー不確実性を測定・制御し、投資家や発行体が期待収益とリスクを最適化するプロセスである。
概要
劣後債は、同一発行体の他の負債よりも償還順位が低く、デフォルト時には先に支払われる資産が少ないため、金利水準の変動に対して敏感である。市場金利が上昇すると、既存劣後債の価格は下落し、将来受け取る償還金額の実質価値が減少するリスクが高まる。また、金利低下時には逆に価格上昇リスクが生じるため、投資家は金利変動に伴うキャッシュフローの不確定性を管理しなければならない。劣後債の発行体側も、金利環境の変化によって将来の支払負担が増減する点を考慮し、資本調達戦略や流動性計画に組み込む必要がある。
役割と機能
劣後債の償還金利リスク管理は、ポートフォリオ全体の金利感応度を調整する重要な手段である。投資家はデュレーション・コンベクシティ分析やDV01(Dollar Value of an 01)計算を用いて、劣後債が持つ金利変動リスクを定量化し、ヘッジ戦略の設計に活かす。発行体は、金利スワップ・キャップ・フロアなどのデリバティブを利用して、将来の償還負担を固定化することができる。また、規制枠組み(例:ベーセルIII)では、劣後債に対して高い資本充足率要件が課されるため、リスク管理は資本効率最適化にも直結する。
特徴
- 優先順位の低さ: 償還順位が低いため、金利上昇時の価格下落幅が高くなる。
- 長期的なデュレーション: 期間が長いほど金利変動に対する感応度が増大し、リスク管理はより重要になる。
- 高いコンベクシティ: 金利低下時の価格上昇幅が大きくなるため、価格変動の非線形性を考慮したヘッジ設計が必要。
- スプレッド依存度: 市場金利と発行体信用リスク(格付)との関係でスプレッドが広がりやすい。
- 呼び戻しリスク: 一部劣後債はコール条項を含むため、金利低下時に早期償還される可能性がある。
現在の位置づけ
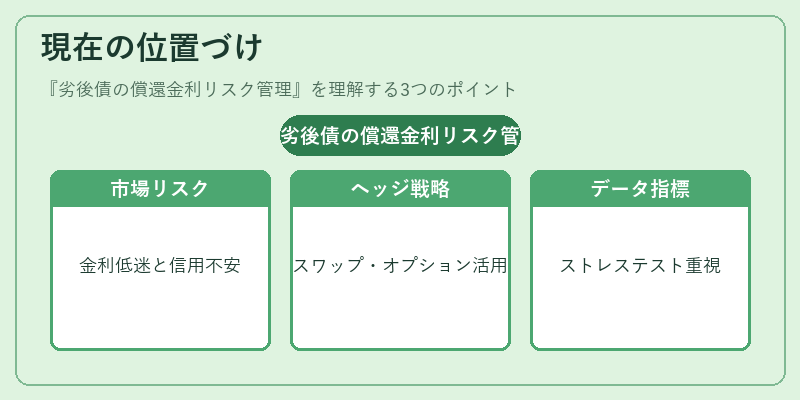
近年の金融市場では、長期金利の低迷と不安定な信用環境が続いている。劣後債は高いリターンを求める投資家にとって魅力的だが、その金利リスクは依然として大きな課題である。発行体側では、規制当局からの資本要件強化やESG(環境・社会・ガバナンス)への関心拡大を背景に、劣後債の構造設計とリスク管理手法が進化している。ヘッジ手段としては、金利スワップ・キャップ・フロアの組み合わせや、金利先物・オプションを活用したマルチバリアブルモデルが採用されるケースが増えている。また、データ分析とリスク指標(例:ストレステスト、シナリオ分析)の高度化により、劣後債の償還金利リスク管理は投資判断と規制遵守の両面で不可欠なプロセスとなっている。
続きを読むには確認が必要です