信用金庫内部監査制度とは、信用金庫が自己の業務運営に伴うリスクを把握し、法令遵守と財務健全性を確保するために設置される独立した監査機能である。
目次
概要
信用金庫は地域経済の安定を担う金融機関として、預金者資産の安全管理が求められる。内部監査制度は、信用金庫法や金融庁の指導に基づき、業務プロセス・統制環境全体を対象とする。2000年代以降の金融規制強化や国際的な資本適正基準(バーゼル合意)への対応として、内部監査の組織化が進められた。
役割と機能
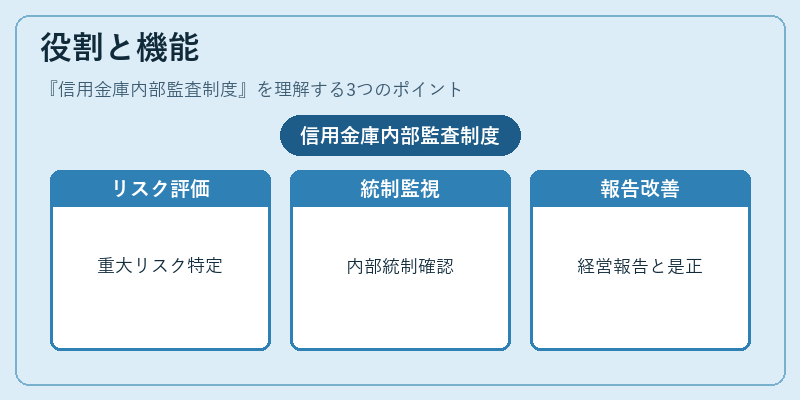
- リスク評価:業務上の重大リスクを特定し、対策の有効性を検証。
- 統制監視:会計・資金管理、情報システム、AML/KYC等の内部統制が設計通りに機能しているか確認。
- 報告と改善提案:経営層および取締役会へ監査結果を報告し、是正措置や継続的改善策を提示。
- 外部監査支援:外部監査人への情報提供・協力により、監査の効率化と透明性向上を図る。
特徴
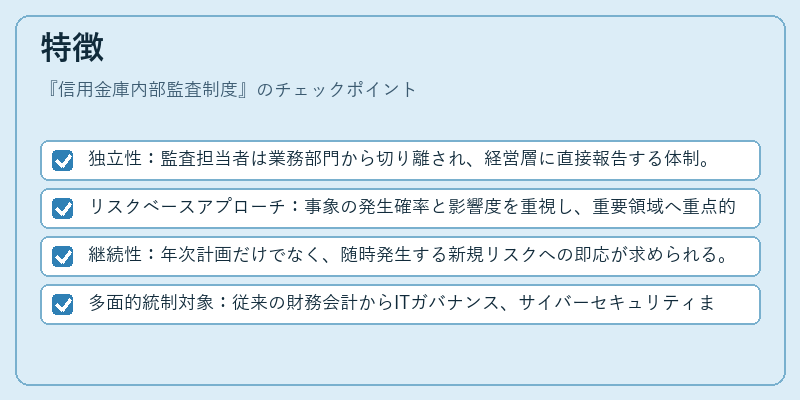
- 独立性:監査担当者は業務部門から切り離され、経営層に直接報告する体制。
- リスクベースアプローチ:事象の発生確率と影響度を重視し、重要領域へ重点的に監査を実施。
- 継続性:年次計画だけでなく、随時発生する新規リスクへの即応が求められる。
- 多面的統制対象:従来の財務会計からITガバナンス、サイバーセキュリティまで網羅。
現在の位置づけ
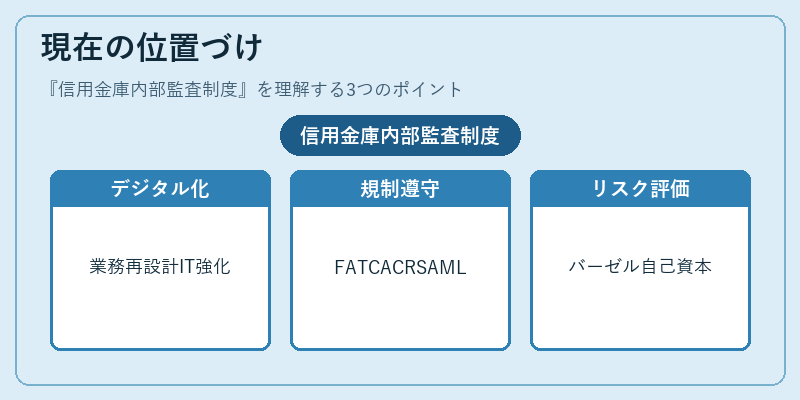
近年のデジタル化・フィンテック進展に伴い、信用金庫内部監査は単なる法令遵守を超えて、業務プロセス再設計やIT統制強化の担い手として重要性が増している。金融庁は定期的な監査報告書提出を義務付けるとともに、FATCA・CRS対応、AML/CFT対策の効果検証も内部監査の対象に含めている。また、バーゼル合意による自己資本比率規制やストレステスト実施時には、内部監査がリスク評価と結果報告を通じて経営判断を支援する役割を担っている。信用金庫内部監査制度は、金融機関全体のガバナンス品質向上に不可欠な柱として位置づけられている。
×
続きを読むには確認が必要です