所得税還付金請求書とは、確定申告や源泉徴収の結果として過剰に納付された所得税を返還してもらうために提出する正式な請求文書である。
目次
概要
所得税還付金請求書は、国税庁が定める様式に従い作成され、個人や法人の納税者が申告内容と実際の課税額との差額を証明するために使用される。主に確定申告後、還付金が発生した場合に地方税務署へ送付し、還付手続きを開始する。
役割と機能
請求書は還付対象となる所得税の計算根拠を明示し、税務署が還付額を確定する際の基準資料となる。具体的には、課税期間、申告者情報、源泉徴収票や控除証明書等の添付書類とともに提出され、税務調査時の裏付けとしても機能する。
特徴
- 正式性:公的な請求書形態であり、署名・捺印が必要。
- 詳細記載要件:還付対象期間、課税所得額、控除項目、源泉徴収額等を正確に記入。
- 添付資料の必須性:源泉徴収票、医療費控除証明書、住宅ローン控除証明書など、還付金計算に必要な証拠書類を添付することが求められる。
現在の位置づけ
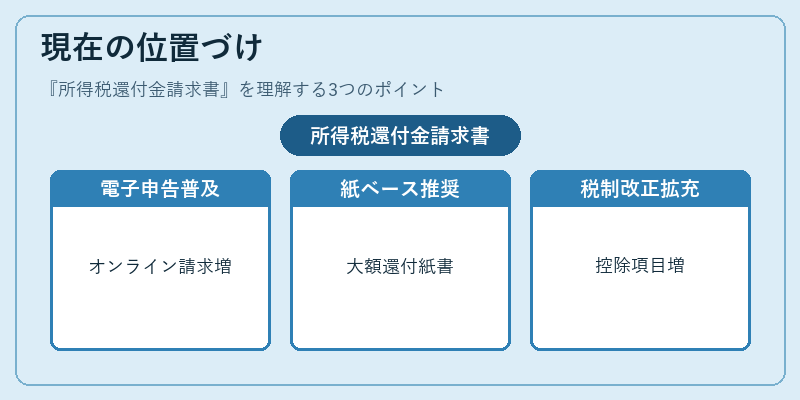
近年は電子申告(e-Tax)を通じてオンラインで請求手続きが可能になり、紙媒体の提出が減少している。しかし、還付金額が大きい場合や複数年度にわたる調整が必要なケースでは、依然として紙ベースでの正式請求書提出が推奨されている。税制改正や控除制度の拡充に伴い、還付対象となる項目は増加傾向にあり、所得税還付金請求書は個人納税者にとって重要な手続き文書である。
×
続きを読むには確認が必要です