所得税の退職所得控除とは、退職金等に対して課される所得税を軽減するために設けられた控除制度である。
目次
概要
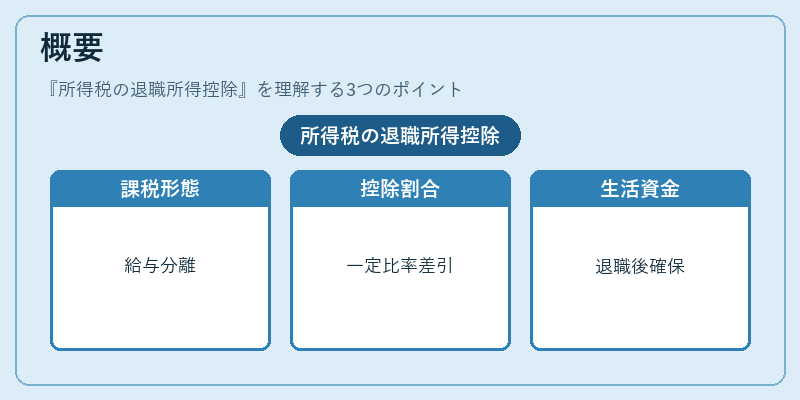
退職所得は給与所得と分離課税対象となり、退職金受取時に一括または分割で課税される。退職所得控除は、退職金の受取額から一定割合を差し引くことで、退職後の生活資金確保を支援するために設けられた制度である。
役割と機能
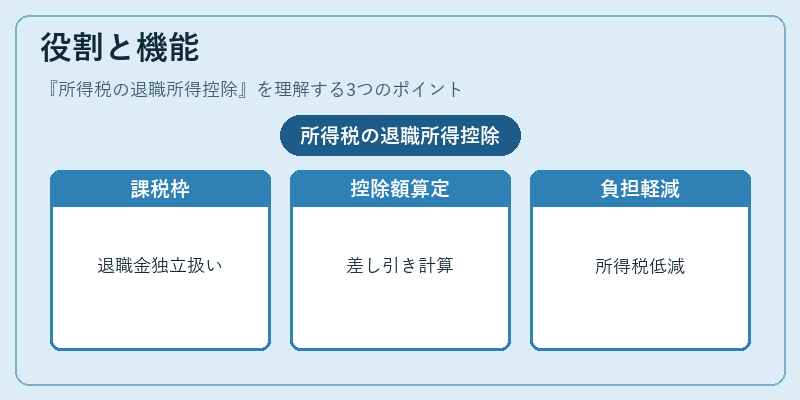
退職所得控除は、退職金が給与所得と合算されることなく独立した課税枠で扱われるようにし、受取人の所得税負担を軽減する。確定申告時に「退職所得控除額」を計算し、課税対象となる退職所得金額から差し引くことで実現される。
特徴
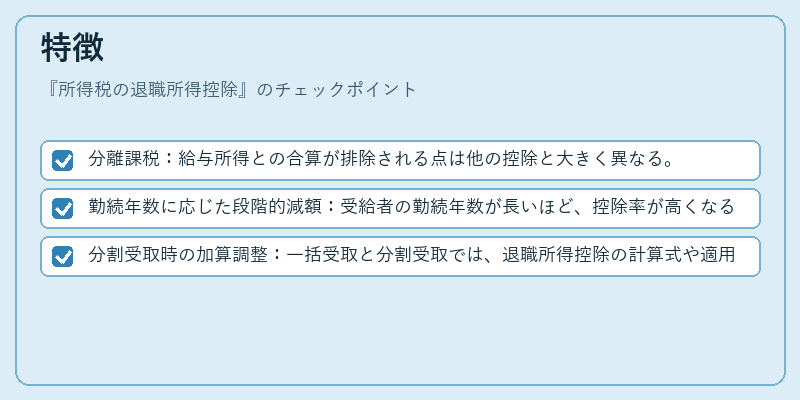
- 分離課税:給与所得との合算が排除される点は他の控除と大きく異なる。
- 勤続年数に応じた段階的減額:受給者の勤続年数が長いほど、控除率が高くなる設計である。
- 分割受取時の加算調整:一括受取と分割受取では、退職所得控除の計算式や適用割合が異なり、分割受取の場合は一定額を上乗せして課税される。
現在の位置づけ
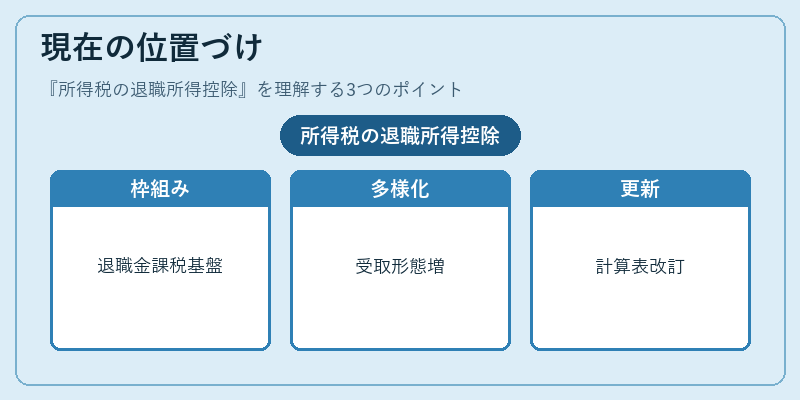
日本において退職金課税の主要枠組みとして不可欠であり、年金制度と連動した社会保障政策の一環として機能する。近年は退職金支給形態が多様化し、分割受取の増加や企業型確定拠出年金(iDeCo)との併用により、控除適用範囲や計算方法の見直し議論が進行している。税務署・国税庁は毎年更新される計算表を公表し、納税者はこれに基づいて確定申告を行う。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事