障害者控除所得制限額とは、障害者控除を受ける際に適用される所得の上限金額である。
この制限額を超えると、障害者控除は認められず、税負担が増大する。
目次
概要
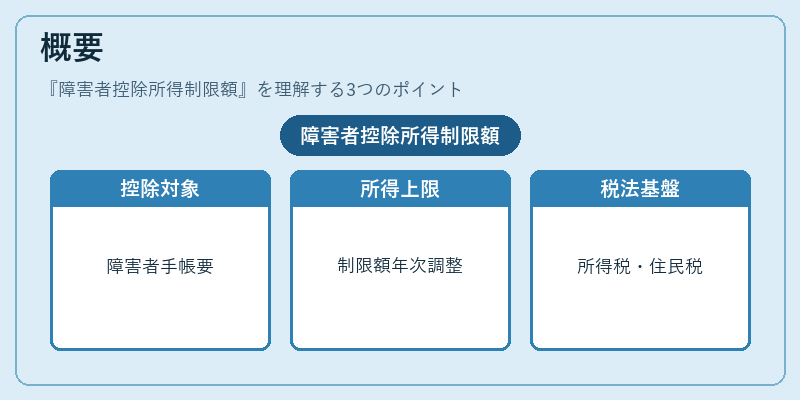
障害者控除は、日本の所得税法および住民税法に基づき、身体又は精神上の障害を有し、一定の条件を満たす個人やその家族に対して課税所得から差し引くことができる制度である。
この控除を受けるには、障害者手帳等の公的証明書を提出するとともに、所得水準が法定の制限額以下である必要がある。
制限額は年ごとに見直され、社会保障費用や税収バランスを考慮して設定されている。
障害者控除は「単身」向けと「家族」向けの二種類があり、それぞれ異なる所得上限が定められている。
役割と機能
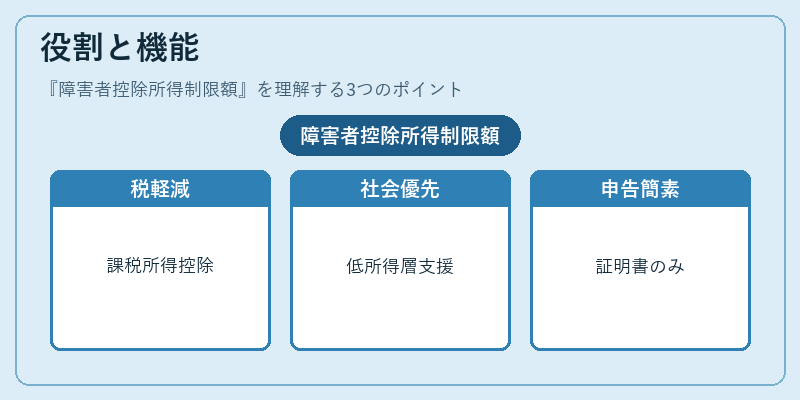
- 税負担軽減 – 障害を抱える個人や世帯に対し、課税所得から一定額を控除することで実質的な税金を削減。
- 社会保障の一環 – 所得制限を設けることで、低所得層への支援を優先させ、経済的不平等を緩和。
- 申告手続きの簡素化 – 控除対象となるかどうかは所得額と障害者証明書のみで判断でき、複雑な計算や追加資料の提出が不要。
- 税制全体との連携 – 所得制限額は他の控除(基礎控除・社会保険料控除等)と同時に適用されるため、総合的な課税所得を算定する上で重要。
特徴
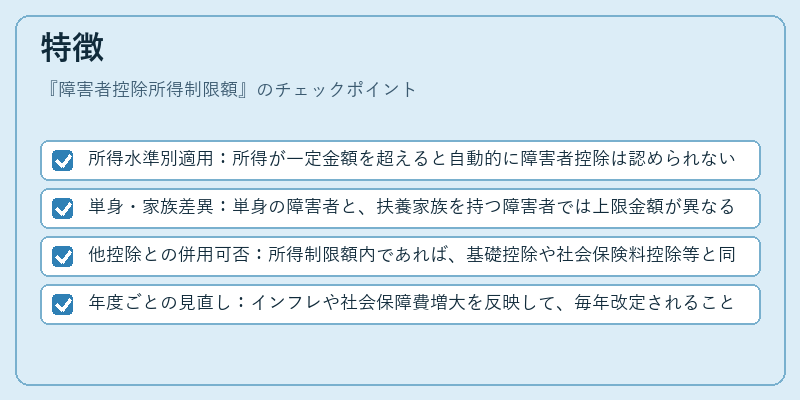
- 所得水準別適用:所得が一定金額を超えると自動的に障害者控除は認められない。
- 単身・家族差異:単身の障害者と、扶養家族を持つ障害者では上限金額が異なる。
- 他控除との併用可否:所得制限額内であれば、基礎控除や社会保険料控除等と同時に適用可能。ただし、税法上の重複控除は許されないため、総合的な控除額が上限を超える場合は調整が必要。
- 年度ごとの見直し:インフレや社会保障費増大を反映して、毎年改定されることが多い。
現在の位置づけ
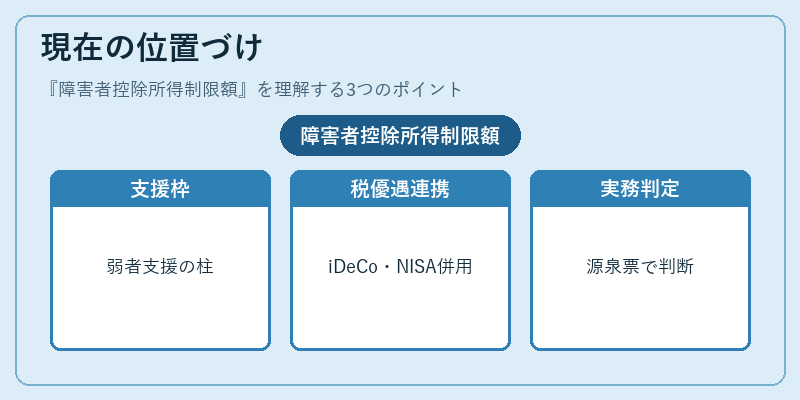
障害者控除所得制限額は、日本の累進課税制度において「弱者支援」の一環として位置付けられている。
近年では、高齢化社会や医療費増大を背景に、障害者への経済的負担軽減策が議論されており、制限額の引き上げや適用範囲拡大の動きも見られる。
また、個人型確定拠出年金(iDeCo)やNISAなどの税優遇制度と併せて利用することで、長期的な資産形成を図るケースも増えている。
税務署における実務では、所得制限額を超えるかどうかは源泉徴収票や確定申告書の「所得金額欄」を基準に判断されるため、正確な所得把握が重要となる。
障害者控除とその所得制限額は、税制上の公平性を保ちつつ、実際に困難を抱える人々への支援策として、今後も継続的な見直しと改善が求められる概念である。
×
続きを読むには確認が必要です