上場準備財務諸表監査とは、企業が株式公開を目指す際に、外部の公認会計士等によって作成された財務諸表を独立して検証し、投資家・規制当局への信頼性を確保するプロセスである。
概要
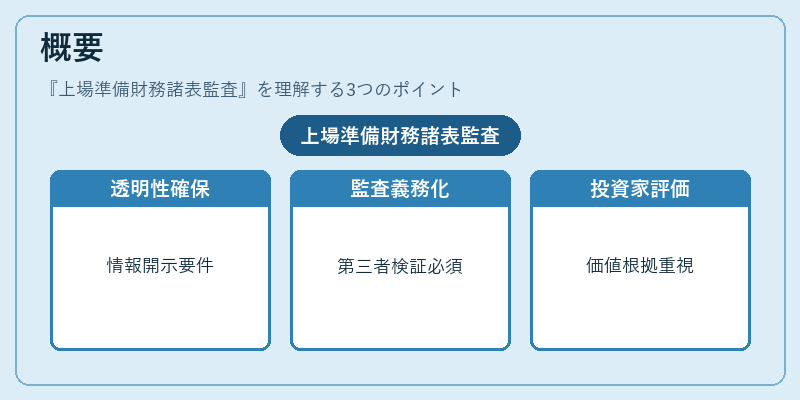
上場準備財務諸表監査は、IPOに先立ち企業が直面する情報開示の透明性要求から生まれた。証券取引所や金融庁等の規制機関は、公開会社としての適格性を担保するために、一定期間前後の財務諸表について第三者による検証を義務付けている。スタートアップがシード・シリーズAラウンドで資金調達を行い、将来的にIPOを視野に入れる場合、投資家は企業価値評価の根拠として監査済み財務諸表を重視する。
役割と機能
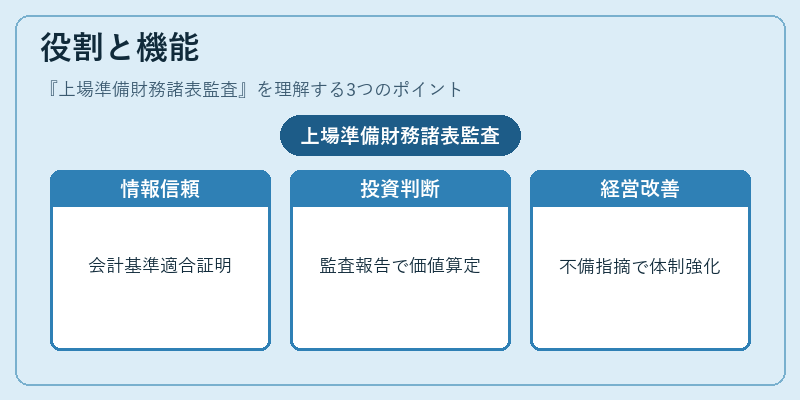
上場準備財務諸表監査は、以下の機能を果たす。
- 情報信頼性の確保:会計基準(日本基準・IFRS等)に則った記載が正当であることを証明する。
- 投資判断支援:投資家やアナリストは監査報告書を参照して企業価値を算定できる。
- 規制遵守の確認:上場要件(会計情報開示、内部統制等)への適合性を検証する。
- 経営改善の促進:監査過程で指摘された不備は、企業が内部管理体制を強化する契機となる。
特徴
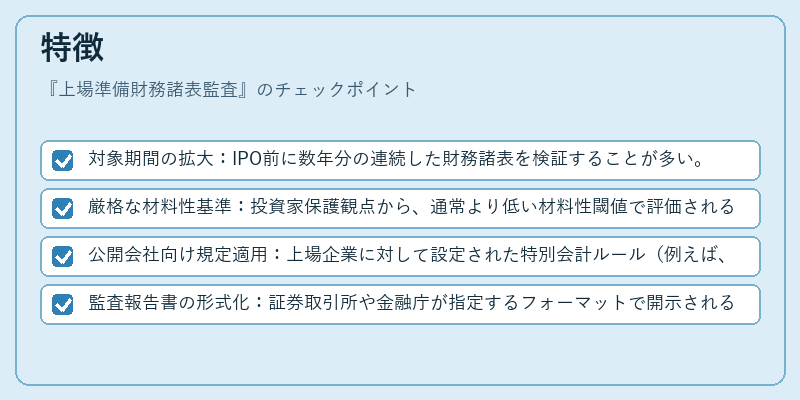
上場準備財務諸表監査は、通常の年度末監査と比べて以下の特徴がある。
- 対象期間の拡大:IPO前に数年分の連続した財務諸表を検証することが多い。
- 厳格な材料性基準:投資家保護観点から、通常より低い材料性閾値で評価される。
- 公開会社向け規定適用:上場企業に対して設定された特別会計ルール(例えば、株主総会資料等)を遵守する必要がある。
- 監査報告書の形式化:証券取引所や金融庁が指定するフォーマットで開示されるため、情報構造が標準化されている。
現在の位置づけ
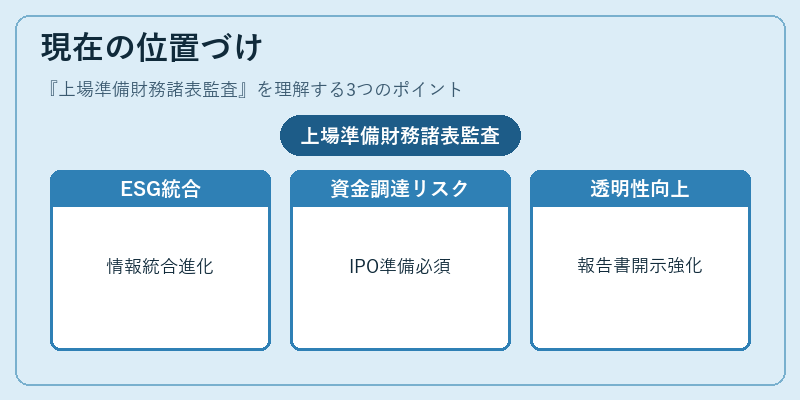
近年、ESG情報の統合やデジタル監査ツールの導入により、上場準備財務諸表監査は質的・量的に進化している。スタートアップがSAFEやコンバーチブルノートで資金調達を行う際にも、将来的なIPOリスク管理として監査済み財務諸表の作成が求められるケースが増加している。また、証券取引所は監査手続きの透明性向上を図るため、監査報告書に対する詳細開示要件を追加しつつある。こうした動きを背景に、上場準備財務諸表監査は企業価値評価と市場信頼構築の不可欠な柱として位置づけられている。
続きを読むには確認が必要です