SOFRスプレッドとは、米国のリスクフリー金利ベンチマークであるSOFR(Secured Overnight Financing Rate)と他の金融商品や金利指標との差額を示す指標である。
目次
概要
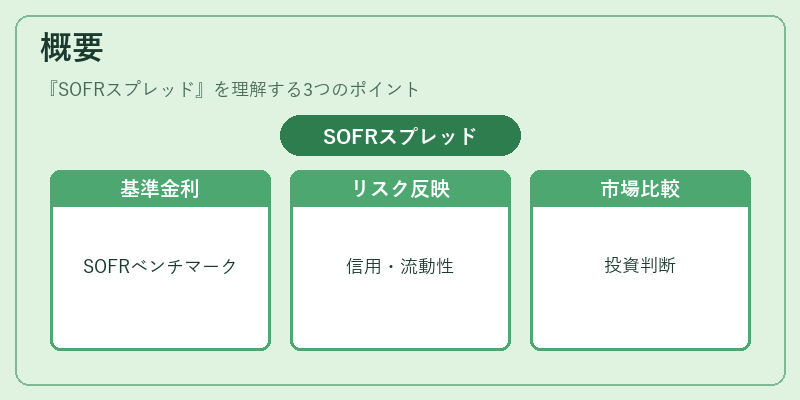
SOFRは米国財務省証券担保付きレポ取引に基づく金利で、リスクフリーとして広く認識されている。LIBORが段階的に廃止された背景から、金融市場ではより透明性の高いベンチマークへの移行が進む中、SOFRスプレッドは各種証券や債務の実質的なコストを測るための基準となっている。スプレッドは信用リスク・流動性プレミアムを反映し、市場参加者にとって比較対象として機能する。
役割と機能
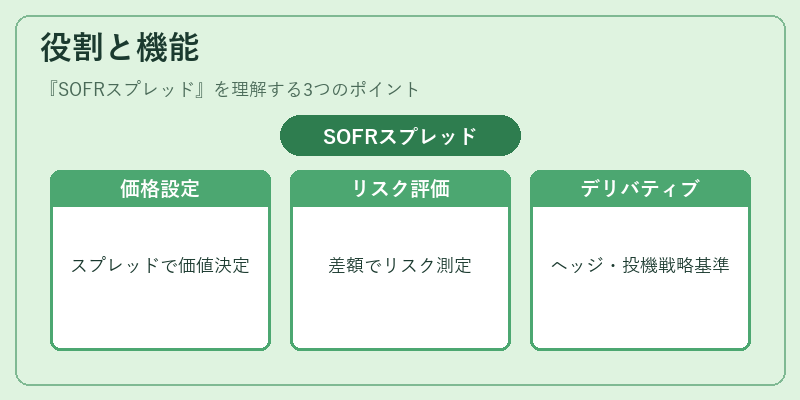
SOFRスプレッドは、社債や国債などの利付証券の価格設定や評価に不可欠である。投資家はスプレッドを用いてベンチマーク金利との差額からリスクプレミアムを算定し、ポートフォリオのパフォーマンスを測る。企業側は発行コストの見積もりやキャッシュフロー計画に活用するほか、デリバティブ取引(SOFRベーススワップ等)でヘッジ・投機戦略を構築する際の基礎指標となる。
特徴
- 無担保性の排除:SOFRは担保付きレポ金利に由来し、リスクフリーとして信用リスクがほぼ含まれない。
- 短期性:1日単位で計算されるため、即時的な市場変動を反映できる。
- スプレッドの幅:信用格付や流動性に応じて大きく変動し、投資家はリスクとリターンのバランスを迅速に把握できる。
- 他指標との違い:LIBORスプレッドとは異なり、金利基準が無担保ではなく担保付きであるため、信用リスクの影響が小さい。
現在の位置づけ
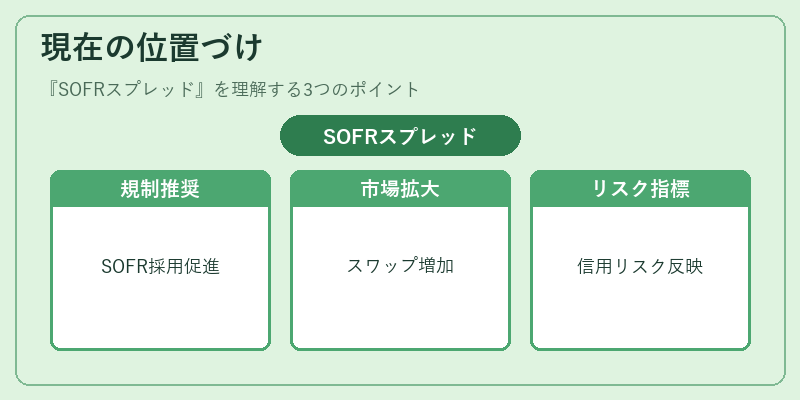
近年、金融規制当局はSOFRを主要ベンチマークとして採用することを推奨している。市場ではSOFRベースのスワップやオプションが拡大し、社債市場でもSOFRスプレッドが評価指標として定着してきている。金利政策の変動に伴い、スプレッドは信用リスク・流動性プレミアムをリアルタイムで示す重要なツールとなっており、投資判断やリスク管理の中心的役割を担う。
×
続きを読むには確認が必要です