SOFR金利スワップリスク対策評価指標とは、SOFR(Secured Overnight Financing Rate)をベースにした金利スワップ取引におけるヘッジ効果や残存リスクを定量的に測定するための指標である。
目次
概要
金融市場はLIBORからSOFRへの移行が進む中、金利スワップの基準金利としてSOFRが採用されている。SOFR金利スワップリスク対策評価指標は、この新しい金利ベンチマークに対するヘッジ戦略の有効性を検証し、投資家や機関投資家がポートフォリオ全体の金利リスク管理を最適化するために開発された。
役割と機能
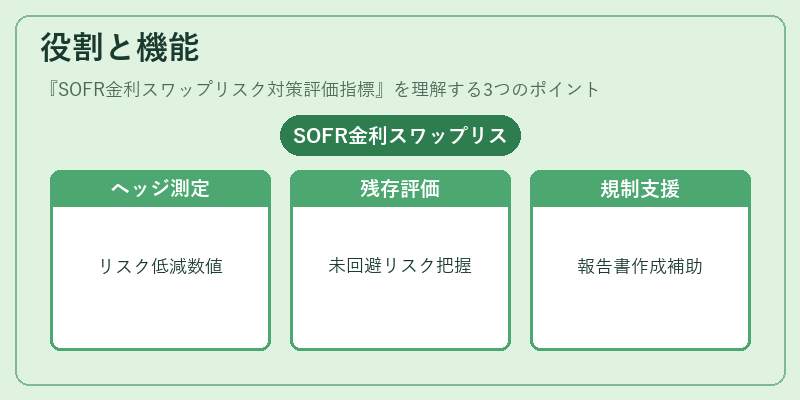
- ヘッジ効果測定:スワップ取引で使用されるSOFRベースのデリバティブの価格変動に対して、実際に採用したヘッジ手段がどれだけリスクを低減できたかを数値化する。
- 残存リスク評価:市場金利曲線の変動やスワップ期間中の信用リスク変化など、未回避のリスク要因を定量的に把握し、ポートフォリオ調整の指標とする。
- 規制対応支援:金融庁等が求める金利リスク報告書作成時に必要な測定値として利用され、内部統制や外部監査への回答を容易にする。
特徴
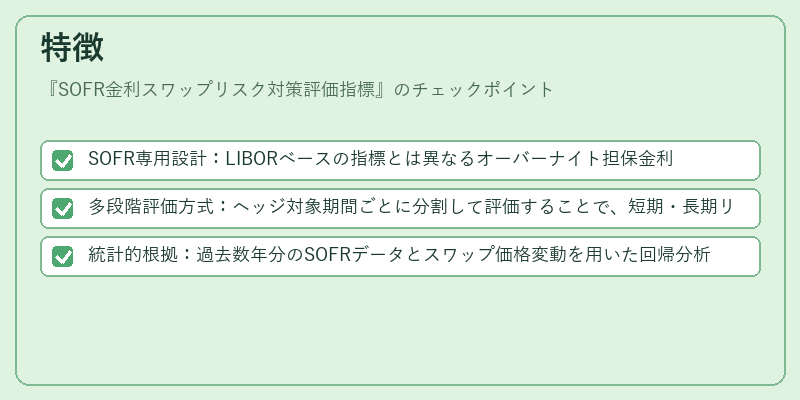
- SOFR専用設計:LIBORベースの指標とは異なるオーバーナイト担保金利構造を反映し、より実務的なリスク評価が可能。
- 多段階評価方式:ヘッジ対象期間ごとに分割して評価することで、短期・長期リスクの違いを明確化。
- 統計的根拠:過去数年分のSOFRデータとスワップ価格変動を用いた回帰分析に基づき、信頼区間や感度係数が算出される。
現在の位置づけ
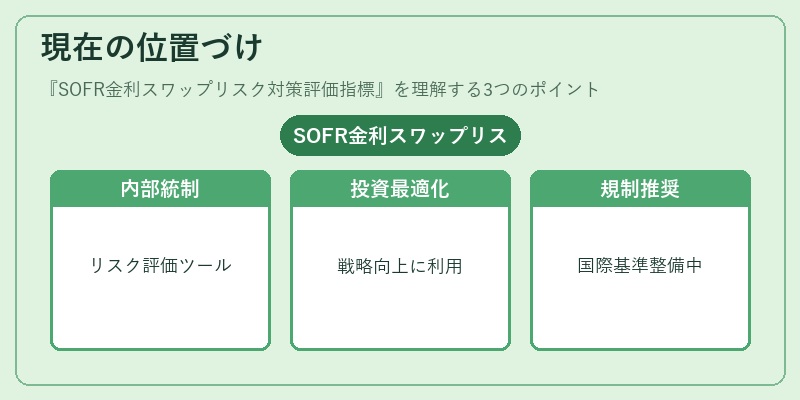
金融機関はSOFR金利スワップリスク対策評価指標を内部統制ツールとして採用しつつ、投資戦略の最適化に活用している。市場では、SOFRベースデリバティブ取引が拡大するにつれ、この指標は規制当局からも推奨される重要なリスク測定手段となっている。また、国際的な基準策定機関(IFRS、US GAAP)においても、SOFRを用いた金利スワップの会計処理指針が整備されつつあり、評価指標はその実務適用を支える重要要素として位置付けられている。
×
続きを読むには確認が必要です