SOFRベースのイールドカーブとは、米国のリスクフリー金利であるSOFR(Secured Overnight Financing Rate)を基準に構築された、期間別金利曲線である。
目次
概要
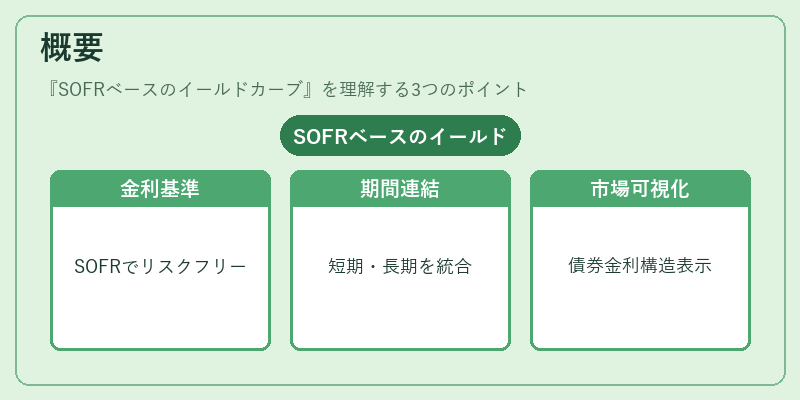
SOFRは担保付きオーバーナイト市場の取引実績から算出される金利で、LIBORに代わるリスクフリー指標として採用された。SOFRベースイールドカーブは、この金利を短期・中期・長期まで連結し、債券市場全体の金利構造を可視化する手段となっている。
役割と機能
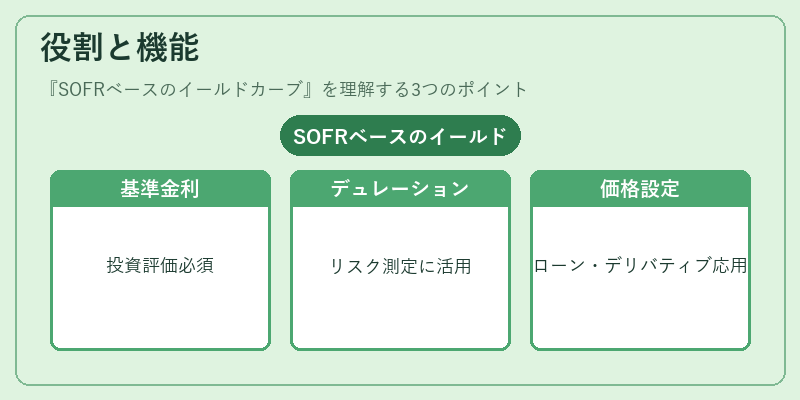
投資家が国債や社債の価格設定・リスク評価を行う際に基準金利として利用される。デュレーション計算、スプレッド分析、金利ヘッジ戦略で比較対象となり、金融機関はローンやデリバティブの定価にも応用する。
特徴
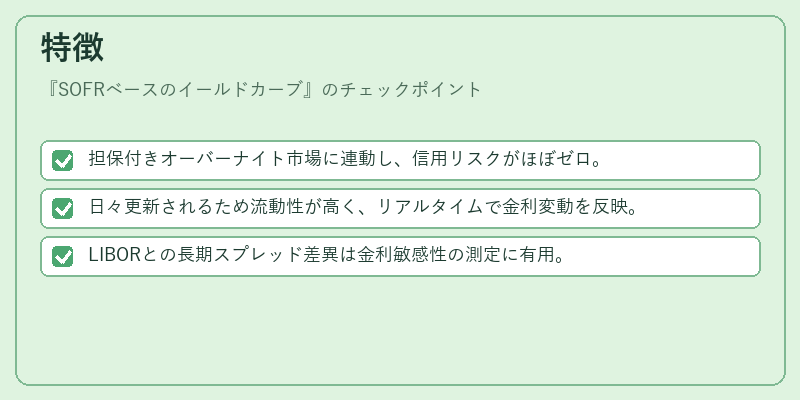
- 担保付きオーバーナイト市場に連動し、信用リスクがほぼゼロ。
- 日々更新されるため流動性が高く、リアルタイムで金利変動を反映。
- LIBORとの長期スプレッド差異は金利敏感性の測定に有用。
これらの特性から、SOFRベース曲線は透明性と安定性を兼ね備えた指標として位置づけられている。
現在の位置づけ
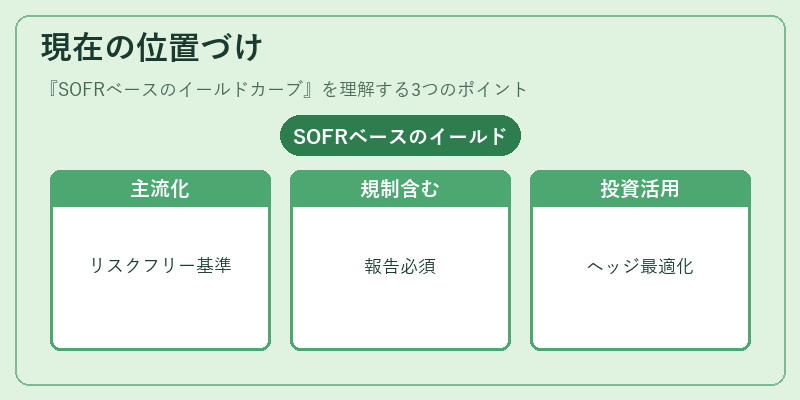
LIBOR廃止後、米国およびグローバル市場で主要なリスクフリー基準として定着。金融規制当局はSOFRベース曲線を報告要件に含めるケースが増加している。企業や投資家は金利ヘッジ・ポートフォリオ最適化の際に不可欠なツールとされている。
×
続きを読むには確認が必要です