ソルベンシーリスクヘッジ指標とは、保険会社の資本充実度を測定し、将来の損害発生に対する備えを評価するための統計的尺度である。
この指標は、保険契約から生じる潜在的な負債と、それに対するヘッジ戦略(再保険・デリバティブ等)の有効性を定量化し、資本規制上の要件満足度を確認するために使用される。
概要
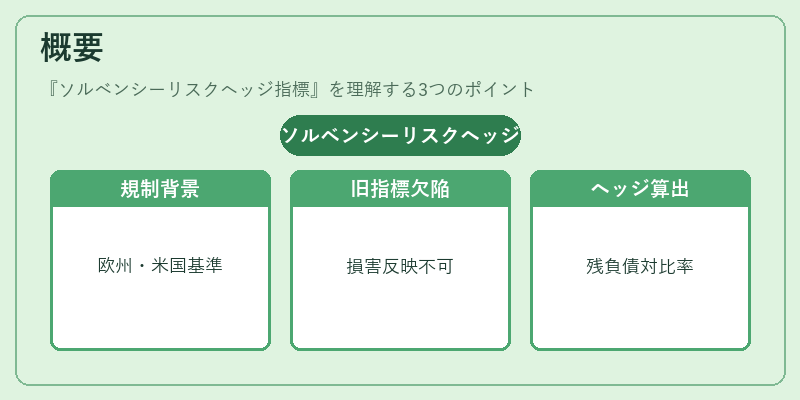
ソルベンシーリスクヘッジ指標は、主に欧州連合のSolvency II枠組みや米国の保険監督基準(NAIC)など、資本充実度を重視する規制環境から生まれた。
従来の単純な自己資本比率では、再保険契約やデリバティブヘッジが実際に損害発生時にどれだけ機能するかを反映できない問題点があったため、より詳細なリスクベースの評価指標が求められた。
この指標は、保険契約の残存負債(特に終身・養老保険等の長期商品)と、それに対して設計されたヘッジポジションを比較することで算出される。
結果として得られる値は、資本要件に対するヘッジ効果の程度を示す「カバー率」とも呼ばれ、内部統制やリスク管理プロセスの改善指標として機能する。
役割と機能
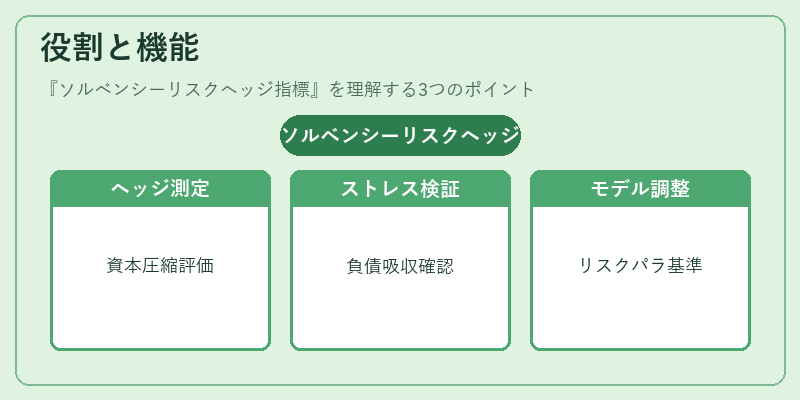
- ヘッジ効果測定:再保険契約やデリバティブでカバーされる損害額を総負債に対して比率化し、ヘッジが実際に資本圧迫を軽減しているかを定量的に評価する。
- ストレステストの補完:市場変動や死亡率・給付率のシナリオ下で、ヘッジポジションがどれだけ損害負債を吸収できるかを検証し、資本余裕度を再確認する。
- 内部モデルのパラメータ化:ソルベンシーリスクヘッジ指標は、保険会社独自のリスクファクター(死亡率変動・金利リスク・為替リスク)に対して敏感に反応するため、内部モデルで使用されるパラメータを調整する際の基準となる。
- 再保険戦略最適化:指標が低い場合はヘッジ不足と判断し、追加の再保険契約やデリバティブ導入を検討する材料になる。逆に高すぎる場合は過剰なヘッジによるコスト増加を示唆するため、資本効率化につながる。
- 規制報告の補完:監督当局への定期報告書で、自己資本比率や保険負債のリスク調整後価値とヘッジ効果を示すことで、透明性と信頼性を高める。
特徴
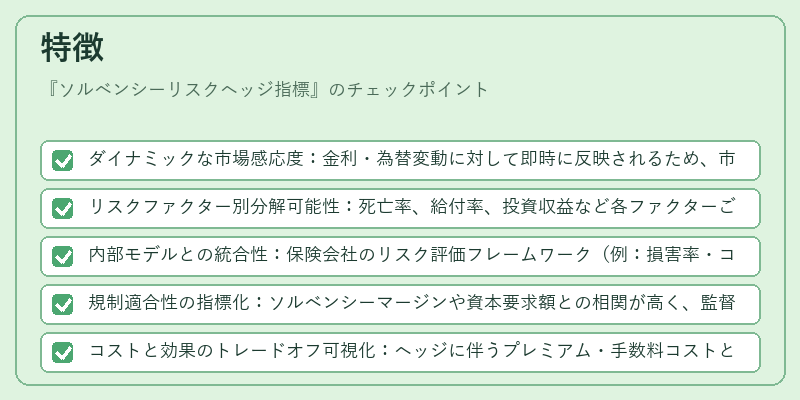
- ダイナミックな市場感応度:金利・為替変動に対して即時に反映されるため、市場環境の変化に迅速に対応できる。
- リスクファクター別分解可能性:死亡率、給付率、投資収益など各ファクターごとにヘッジ効果を算出でき、原因分析が容易である。
- 内部モデルとの統合性:保険会社のリスク評価フレームワーク(例:損害率・コンバインドレシオ)と連携し、一体的なリスク管理体系を構築できる。
- 規制適合性の指標化:ソルベンシーマージンや資本要求額との相関が高く、監督当局への説明責任を簡素化する。
- コストと効果のトレードオフ可視化:ヘッジに伴うプレミアム・手数料コストと実際のリスク軽減量を比較し、経営判断材料として活用できる。
現在の位置づけ
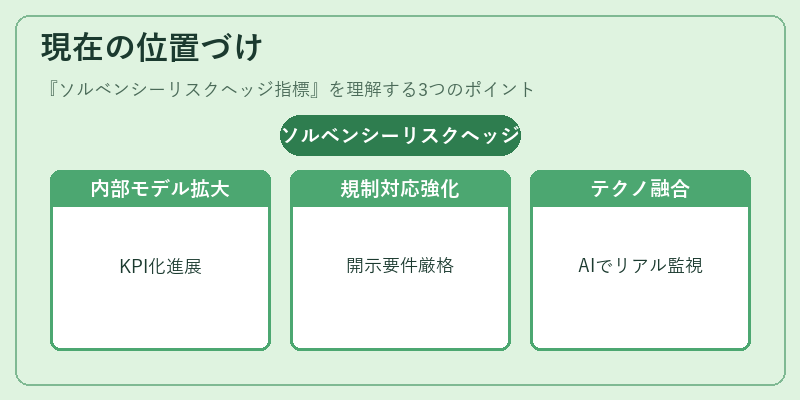
近年、保険業界は低金利環境や高い不確実性(パンデミック・気候変動)に直面しており、リスクベースの資本管理が不可欠となっている。ソルベンシーリスクヘッジ指標は、その中核を成すツールとして位置づけられている。
- 内部モデルの採用拡大:多くの保険会社がSolvency IIに準じた内部モデルを導入し、ソルベンシーリスクヘッジ指標を主要パフォーマンス指標(KPI)として組み込んでいる。
- 規制強化への対応:監督当局は、再保険契約の質やデリバティブヘッジの有効性に関してより厳格な開示要件を設けており、この指標がその評価基準となるケースが増えている。
- テクノロジーとの融合:AI・機械学習を用いたリスク予測モデルと組み合わせ、リアルタイムでヘッジ効果をモニタリングするシステムが実装されつつある。
- 市場の動向反映:再保険プールやサブリミン・デリバティブ市場の拡大に伴い、ヘッジ手段の多様化が進む一方で、指標自体も新しい金融商品を取り込める柔軟性を求められている。
このように、ソルベンシーリスクヘッジ指標は保険会社の資本効率とリスク管理の両面で不可欠な役割を担い、今後も規制・市場環境の変化に応じて進化し続けることが期待される。
続きを読むには確認が必要です