損益通算の対象外所得とは、税務上で損失と相殺できない所得を指す。
概要
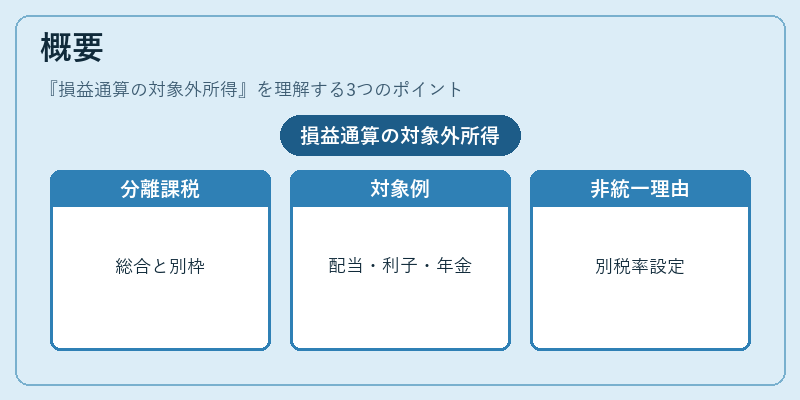
日本の所得税法では、個人が得た各種所得は「総合課税」と「分離課税」に分類される。総合課税に属する所得(給与所得、不動産所得等)は同一年度内で損失と相殺できる「損益通算」が認められる。一方、分離課税が適用される所得や非課税所得は、別枠として扱われ、他の所得との相殺対象外となる。これらをまとめて「損益通算の対象外所得」と呼ぶ。主な例としては、株式・投資信託等から得た配当金や利子収入、特定の公的年金受給額などが挙げられる。対象外とされる理由は、税務上で別途課税率を設定しているため、総合所得との統一的な計算ができない点にある。
役割と機能
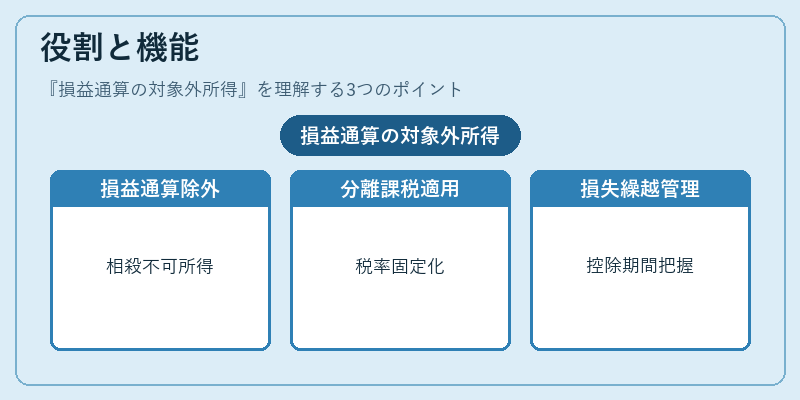
確定申告時に損益通算の可否を判断する際、対象外所得は除外対象となる。具体的には、給与所得や不動産所得などで発生した損失を配当金や利子収入と相殺できないため、税額計算上は別途課税される。これにより、分離課税が適用される所得の税率が固定化され、税制の公平性と管理コストの低減が図られる。また、対象外所得を明確に区分することで、損失の繰越控除(最大3年間)や損失の相殺対象範囲を正確に把握できるようになる。
特徴
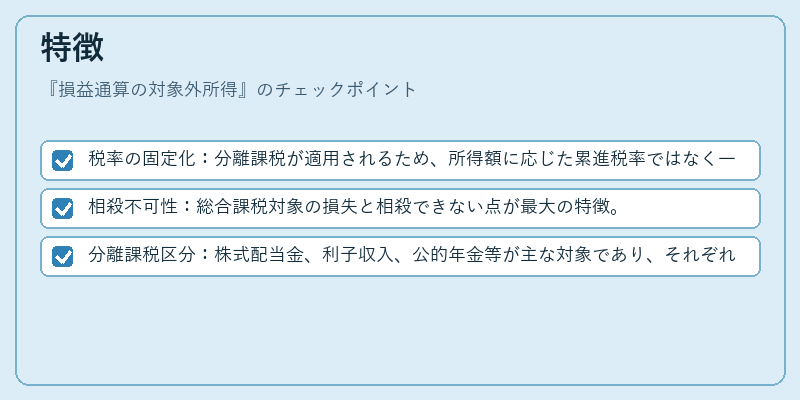
- 税率の固定化:分離課税が適用されるため、所得額に応じた累進税率ではなく一定の税率で課税される。
- 相殺不可性:総合課税対象の損失と相殺できない点が最大の特徴。
- 分離課税区分:株式配当金、利子収入、公的年金等が主な対象であり、それぞれ別々に申告・計算される。
これらの特徴は、税務上の管理を簡素化しつつ、特定所得への課税公平性を保つために設けられている。
現在の位置づけ
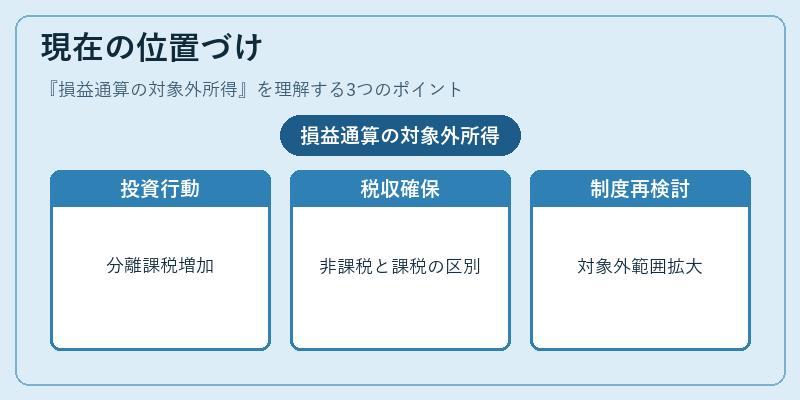
近年、投資信託や個人型確定拠出年金(iDeCo)など、分離課税対象が増加している。特にNISA・新NISA口座で得た配当金は非課税となる一方、通常の証券取引で得た利益は分離課税対象となり、損益通算の対象外として扱われている。このような制度設計は、投資行動を促進しつつ税収確保を両立させるために重要視されている。今後も金融商品多様化に伴い、対象外所得の範囲や課税方法が再検討される可能性がある。
続きを読むには確認が必要です