配偶者退職所得控除の計算方法とは、配偶者が受け取った退職金等に対して課税対象となる所得額を算出し、所得税・住民税の負担を軽減するために用いられる手続きである。
目次
概要
日本国税法では、退職金や年金などの一時金は「退職所得」として取り扱われる。配偶者が受給した場合には、通常の退職所得控除を適用しつつ、夫婦間で分離課税を選択できる制度が設けられている。この仕組みは、退職時に一括で大きな金額を受け取ることで発生する税負担を緩和し、配偶者の生活安定を図ることを目的としている。
役割と機能
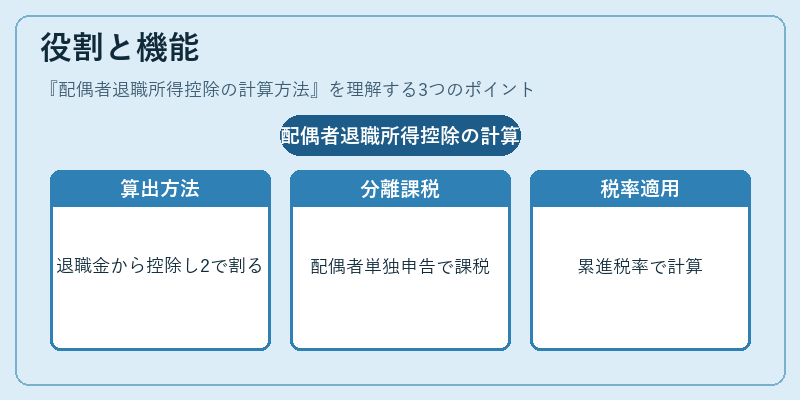
- 退職所得金額の算出
- 退職金総額から「退職所得控除」を差し引き、その残額を2で割った値が課税対象となる。 - 分離課税の選択
- 配偶者が単独申告を行うことで、他方の配偶者の給与所得と合算せずに課税できる。 - 税率適用
- 課税対象額は所得税・住民税の累進税率で計算され、結果として得られる税額が確定する。
特徴
- 年数・年齢依存の控除額:退職所得控除額は勤続年数と離職時の年齢に応じて決まるため、同一金額でも課税結果が変わる。
- 分離課税限定:配偶者が受給した場合のみ適用され、共同申告では通常の退職所得控除しか認められない。
- 他控除との併用可否:基礎控除や社会保険料控除と同時に計算できるが、配偶者特別控除は相手方の所得水準を考慮して適用される。
現在の位置づけ
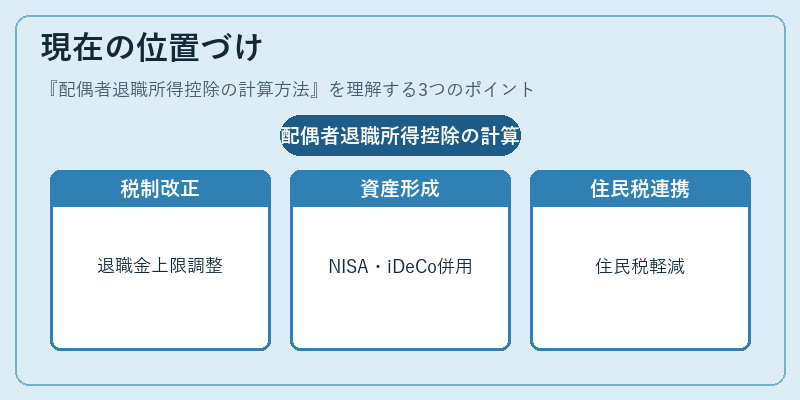
近年の税制改正では、退職金の増加傾向に合わせて「退職所得控除」の上限額が調整され、配偶者への負担軽減策として重要性を維持している。NISAやiDeCoとの併用も進み、個人の資産形成と税制優遇を同時に享受できるケースが増えている。さらに、地方自治体では住民税の軽減措置と連携し、配偶者退職所得控除を活用した税負担最適化支援策が実施されている。
×
続きを読むには確認が必要です