スプレッドデュレーションマッチングとは、ポートフォリオやヘッジ戦略において金利スプレッドの変動による価格変動を、対象資産のデュレーションと一致させてリスクを相殺する手法である。
概要
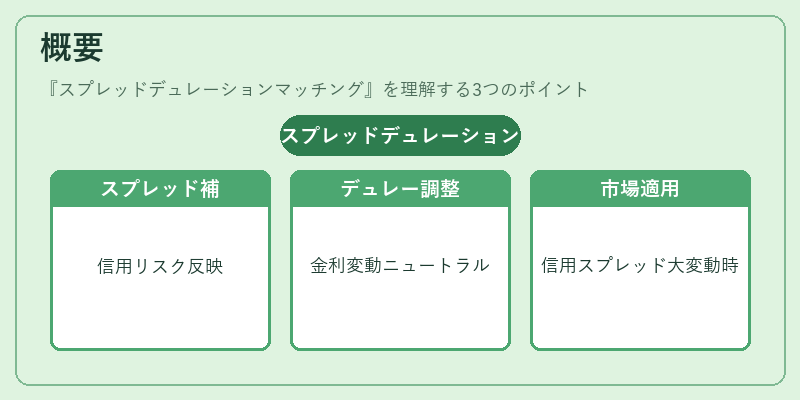
金利スプレッドは国債等の基準金利(例:LIBOR・SOFR)に対して、企業や信用市場が設定する追加利率であり、信用リスクや流動性プレミアムを反映する。デュレーションは価格変動感応度を示す指標であるため、スプレッドとデュレーションを合わせることで、金利環境の変化に対してポートフォリオ全体がニュートラルになるよう設計される。この手法は、特に信用スプレッドが大きく変動する市場環境で有効となり、デュレーションマッチング(ベンチマーク金利のみを対象とした調整)では捉えきれないリスク要因を補完する役割を果たす。
役割と機能
スプレッドデュレーションマッチングは、以下のような場面で活用される。
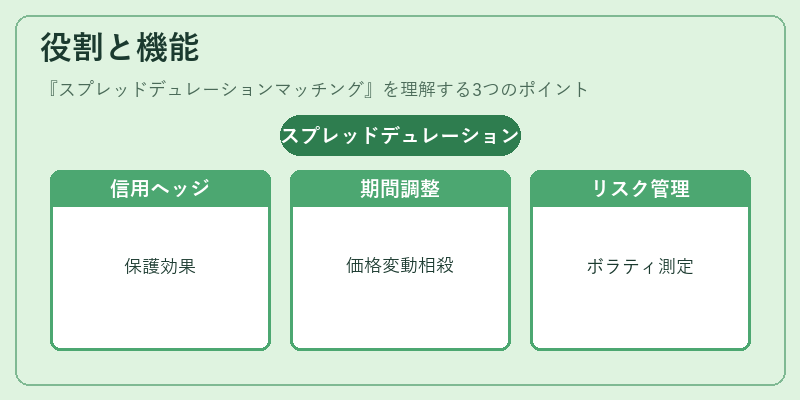
- 信用ヘッジ:社債や転換社債等のポートフォリオに対し、同等のスプレッド感応度を持つCDSや金利スワップでヘッジを行う。
- デュレーション調整:信用スプレッドが拡大・縮小するときに、デュレーション差異による価格変動を相殺し、資産価値の安定化を図る。
- リスク管理:金利スプレッドのボラティリティを測定し、リスク予算内でヘッジ比率を決定する。
実務では、スプレッドデュレーションマッチングはポートフォリオ全体の感応度を統一化し、金利変動に伴う損益の不確実性を低減させる。
特徴
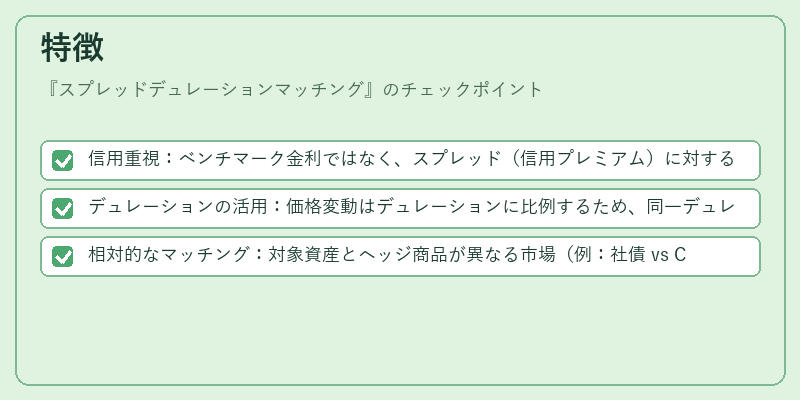
- 信用重視:ベンチマーク金利ではなく、スプレッド(信用プレミアム)に対する感応度を最優先で調整する。
- デュレーションの活用:価格変動はデュレーションに比例するため、同一デュレーションを持つヘッジ手段と組み合わせることでリスクを相殺できる。
- 相対的なマッチング:対象資産とヘッジ商品が異なる市場(例:社債 vs CDS)で取引されても、スプレッド感応度を基にマッチングが可能。
これらの特徴は、金利曲線全体ではなく、信用スプレッドの変動に対するポートフォリオの脆弱性を直接的に抑制する点で、従来のデュレーションマッチングとは一線を画す。
現在の位置づけ
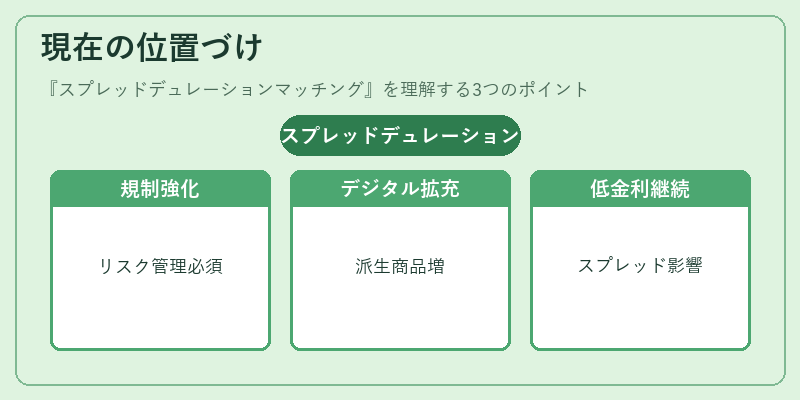
近年、低金利環境が長期化しつつある中で、信用スプレッドは投資家にとって重要なリターン源となっている。スプレッドデュレーションマッチングは、特に以下のような動向の中で注目されている。
- 規制強化:バゼル規制やEUのMiFID II等が市場参加者に対しリスク管理の透明性を求めるため、信用スプレッドへの感応度管理が必須となっている。
- デジタルヘッジ商品拡充:CDSやクレジット・オプションなど、信用スプレッドを対象とした金融派生商品が増加し、マッチングの実装が容易になった。
- 低金利政策の継続:量的緩和や政策金利の低水準が長期化することで、ベンチマーク金利だけでなくスプレッド変動がポートフォリオリスクに大きく影響し、ヘッジ戦略として選択肢が増えている。
結果として、資産運用会社や金融機関は、スプレッドデュレーションマッチングを組み込んだ多層的なヘッジ構造を採用し、信用リスクと金利リスクの両面からポートフォリオを守る体制を整えている。
続きを読むには確認が必要です