ソブリン債のコンベクシティとは、国が発行する債券の価格と金利変動との関係を示す二次感応度である。
価格は金利の一次感応度(デュレーション)に加えて、金利変化幅が大きくなるほど価格変動率が非線形になる性質を測定する指標である。
目次
概要
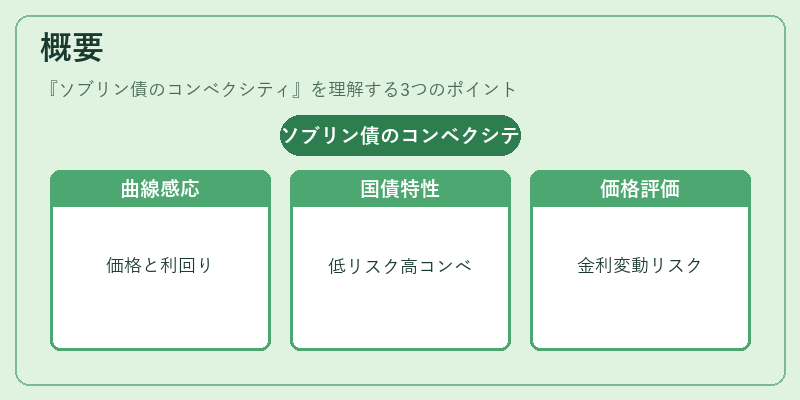
コンベクシティは、債券価格と利回りの曲線的関係を定量化した概念で、デュレーションに続いて二次感応度として位置づけられる。
国債は信用リスクが低いため、金利変動に対して比較的高いコンベクシティを示すことが多く、長期国債ほどその効果が顕著になる。
この指標は、金利曲線の変形や市場期待の変化に伴う価格リスクをより正確に評価するために開発された。
役割と機能
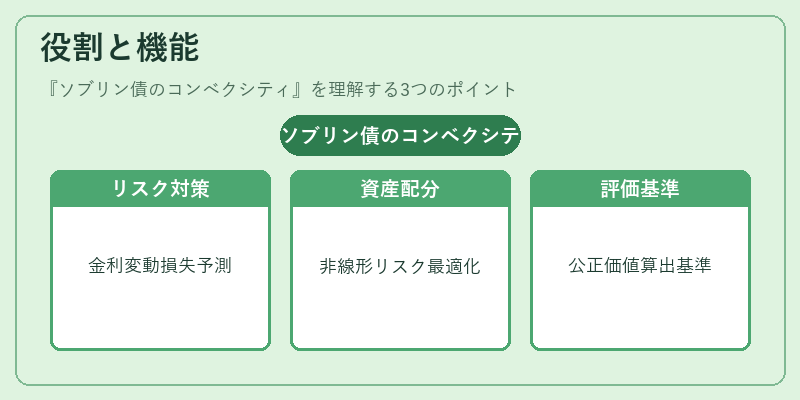
- リスク管理:金利上昇・下降が大きい場面での価格損失を予測し、ヘッジ戦略を設計できる。
- ポートフォリオ構築:デュレーションだけでは捉えられない非線形リスクを考慮して資産配分を最適化する。
- 価格決定モデル:金利曲線の変動に応じた公正価値算出や、オプション付き国債・スワップ取引での評価基準となる。
- 規制対応:資本充足率計算時のストレステストでコンベクシティを用いるケースが増加している。
特徴
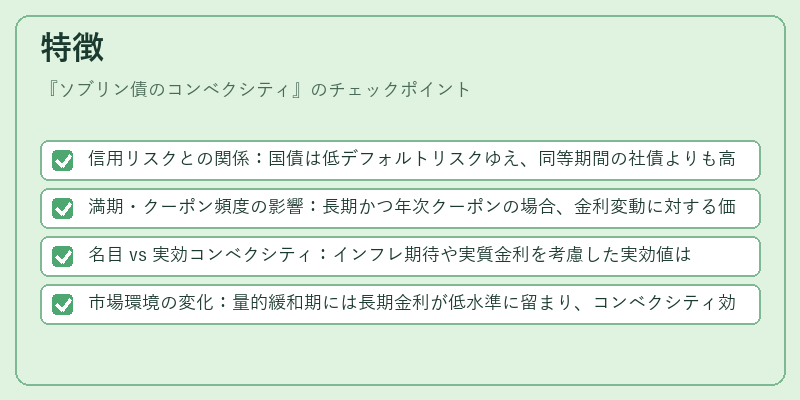
- 信用リスクとの関係:国債は低デフォルトリスクゆえ、同等期間の社債よりも高いコンベクシティを持つ。
- 満期・クーポン頻度の影響:長期かつ年次クーポンの場合、金利変動に対する価格曲線がより凸形になる。
- 名目 vs 実効コンベクシティ:インフレ期待や実質金利を考慮した実効値は、名目値よりも高くなることが多い。
- 市場環境の変化:量的緩和期には長期金利が低水準に留まり、コンベクシティ効果が拡大する傾向が観測される。
現在の位置づけ
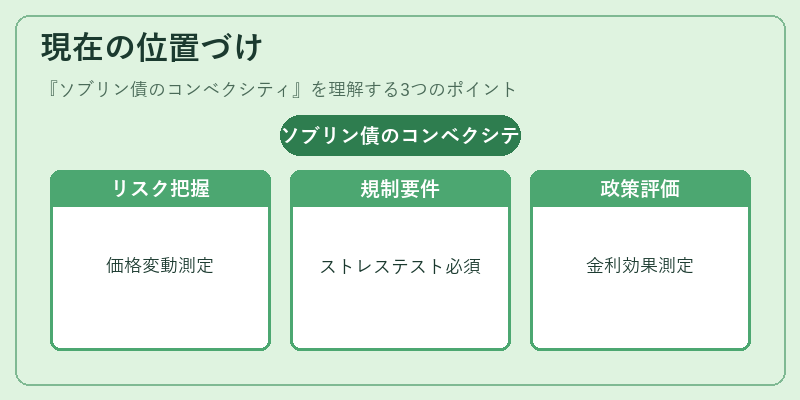
近年の金融市場では、国債の価格リスクをより精密に把握するため、投資銀行やアセットマネージャーはコンベクシティ分析を標準的ツールとして採用している。
規制当局も、レポート・ストレステストで金利変動の非線形影響を評価する際にコンベクシティを必須項目として位置付けている。
さらに、中央銀行が国債購入プログラムを実施する際には、ポートフォリオ全体の価格感応度を正確に測定し、金利政策の効果を評価するためにコンベクシティ指標を活用している。
×
続きを読むには確認が必要です