暦年贈与の贈与形態とは、税法上の暦年贈与に該当する贈与の実施方法を指す。
目次
概要
暦年贈与は、贈与を行った年の1月1日から12月31日までの期間内に受贈者が取得した財産を対象とし、贈与税の課税対象となる。贈与形態は、贈与の実施方法を区分する概念であり、主に「一括贈与」「分割贈与」「定期贈与」の三種類に整理される。これらは、贈与の時期・頻度・金額の構成が税務上の控除や課税額に直接影響を与えるため、個人や法人が贈与計画を立案する際の重要な指標となる。
役割と機能
一括贈与は、贈与者が一度に大きな金額や財産を贈与する形態で、贈与税の基礎控除額を超える部分に対して一括で課税される。分割贈与は、複数年にわたって少額ずつ贈与することで、各年の課税対象額を抑制し、税負担を分散させる手段として利用される。定期贈与は、定期的に一定額を贈与することで、贈与者のキャッシュフロー管理や相続対策の一環として機能する。これらの形態は、贈与税の課税閾値や控除制度を最大限に活用し、贈与者と受贈者双方の税務リスクを軽減する役割を果たす。
特徴
- 税務上の差異
- 一括贈与は、贈与税の速算表に基づく累進税率が適用される。
- 分割贈与は、各年の課税対象額が独立して計算されるため、税率の変動リスクが低減される。
-
定期贈与は、贈与税の計算上、各年の贈与額が基礎控除額内に収まるよう設計できる。
-
計画性
- 一括贈与は、贈与者の資産状況や相続計画に応じて一度に実施するため、計画の単純化が図れる。
- 分割贈与は、長期的な資産管理や相続時の税負担を見越した戦略的配分が可能。
-
定期贈与は、定期的なキャッシュフローを確保しつつ、相続税対策としてのメリットを享受できる。
-
法的制約
- 分割贈与においては、贈与者が同一受贈者に対して複数回贈与した場合、贈与税の課税対象となる期間の連続性が問題となる。
- 定期贈与は、贈与者の意思表示が明確であることが求められ、遺言や信託との併用が推奨される。
現在の位置づけ
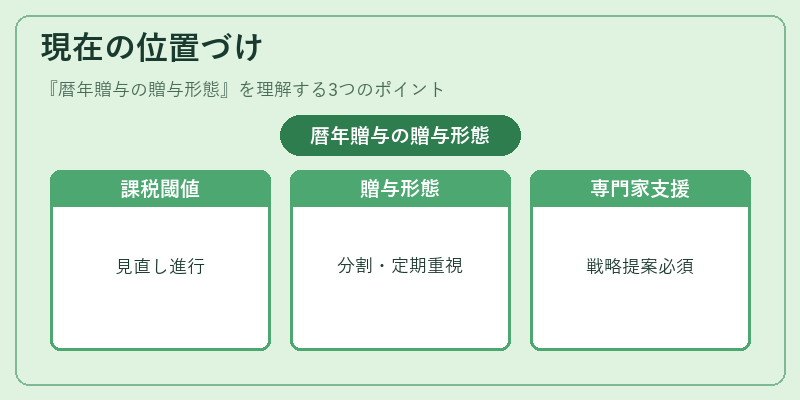
近年の税制改正により、暦年贈与の課税閾値や控除額が見直され、贈与者が選択できる形態の多様化が進んでいる。特に、相続税対策としての分割贈与や定期贈与は、相続人の負担軽減と贈与者の資産流動性確保の両立を図る上で重要な手段となっている。金融機関や税理士は、贈与形態を組み合わせた最適化戦略を提案し、個人の資産管理や事業承継計画において不可欠な役割を担っている。
×
続きを読むには確認が必要です