スポット取引金利差算定とは、二通貨間の金利差を利用してスワップポイントやフォワードレートを計算する手法である。
概要
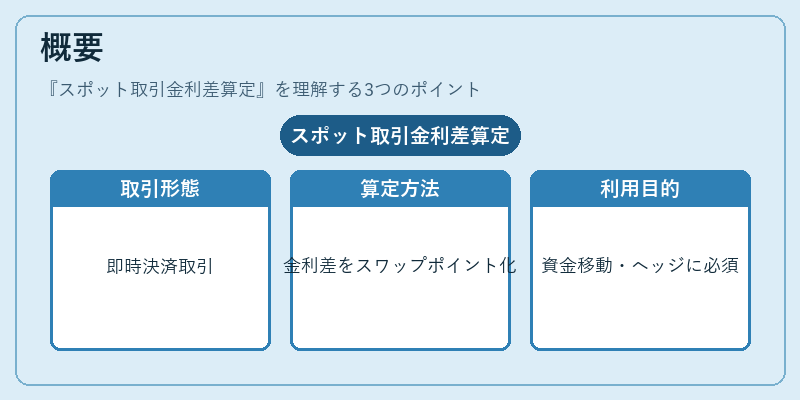
為替市場におけるスポット取引は、即時決済(T+2など)で行われる基本的な取引形態である。金利差算定は、各通貨の政策金利や市場金利を基準にして、将来のレート変動を予測し、スワップポイントとして現物レートに上乗せする仕組みだ。この計算は、先物取引やキャリートレード、ヘッジング戦略で不可欠な要素となっている。金利差が正の通貨(高金利通貨)を持つと、その通貨から低金利通貨へ資金移動が起きるため、スポットレートに対してプラスのスワップポイントが付与される。逆に金利差が負の場合はマイナスとなり、同様に現物レートを調整する。
役割と機能
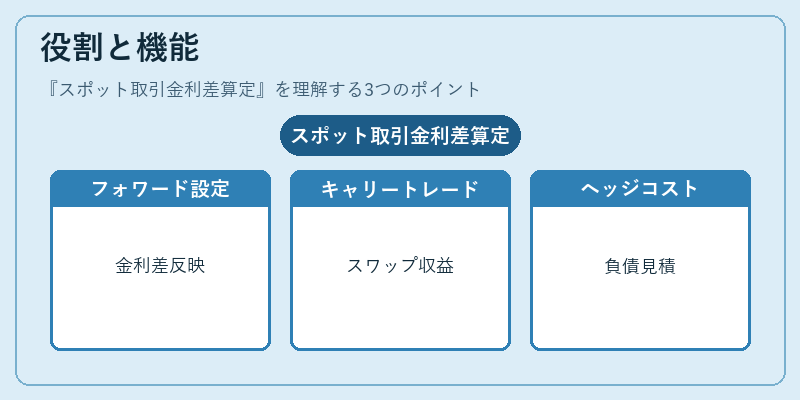
金利差算定は主に以下の場面で活用される。
1. フォワード取引:将来決済日までの金利差を反映したフォワードレートを設定し、為替リスク管理やアービトラージ戦略を実行する。
2. キャリートレード:高金利通貨で借入れ、低金利通貨で投資する際にスワップポイントが収益源となる。金利差算定はその収益性を数値化し、取引判断の基礎とする。
3. ヘッジング:企業や金融機関が外貨建て負債・資産を保有する際に、金利差を考慮したスワップポイントでコストを見積もる。
特徴
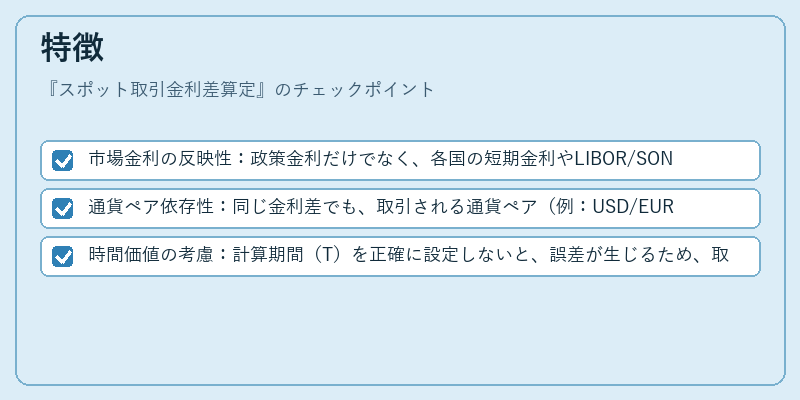
- 市場金利の反映性:政策金利だけでなく、各国の短期金利やLIBOR/SONIAなどのベンチマークが直接影響するため、即時的に市場情勢を反映できる。
- 通貨ペア依存性:同じ金利差でも、取引される通貨ペア(例:USD/EUR vs USD/JPY)によってスワップポイントの大きさや符号が異なる。
- 時間価値の考慮:計算期間(T)を正確に設定しないと、誤差が生じるため、取引日から決済日の実際の日数(営業日調整)が重要である。
現在の位置づけ
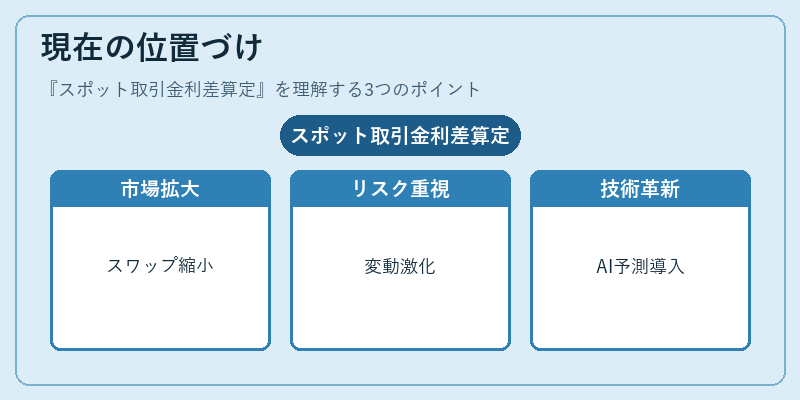
近年では、金利スワップ市場やFXデリバティブ市場の拡大に伴い、スポット取引金利差算定はさらに精緻化されている。主要通貨(USD・EUR・JPY)間での金利差が縮小傾向にある一方、新興国通貨では政策金利変動が激しく、スワップポイントも大きく変動するため、リスク管理の観点から重要性が増している。さらに、規制強化や市場透明性向上により、算定手法の標準化(例:IFRS 9への適用)が進められ、金融機関は内部統制を強化する必要がある。また、AI・ビッグデータ解析による金利予測モデルの導入も進展しており、従来の単純算定に加えて動的なリスク評価が可能となっている。
続きを読むには確認が必要です