事業承継税制における評価資産の減価償却期間とは、事業承継時に譲渡された企業財産を評価した際に、その評価額を将来の税務上で計算するために設定される償却期間のことである。
目次
概要
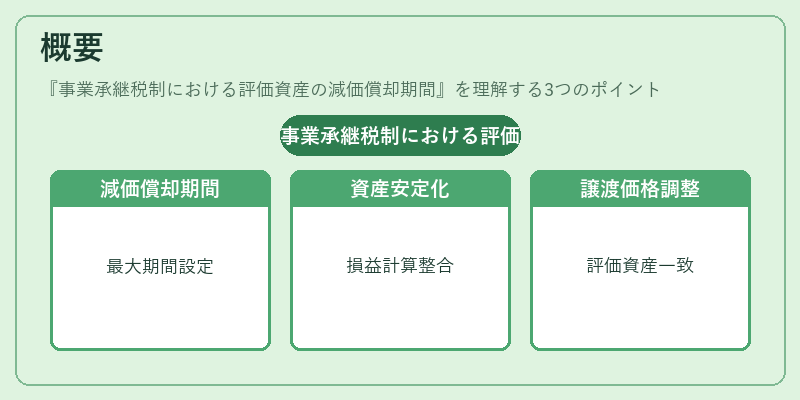
この期間は、事業承継税制の適用対象となる資産(有形固定資産や無形資産)の減価償却を行う際に、法人税法上で認められる最大期間を指す。制度設計上、承継者が取得した資産の損益計算を安定化させるために設定され、譲渡価格と実際の減価償却計画との整合性を保つ役割を果たしている。
役割と機能
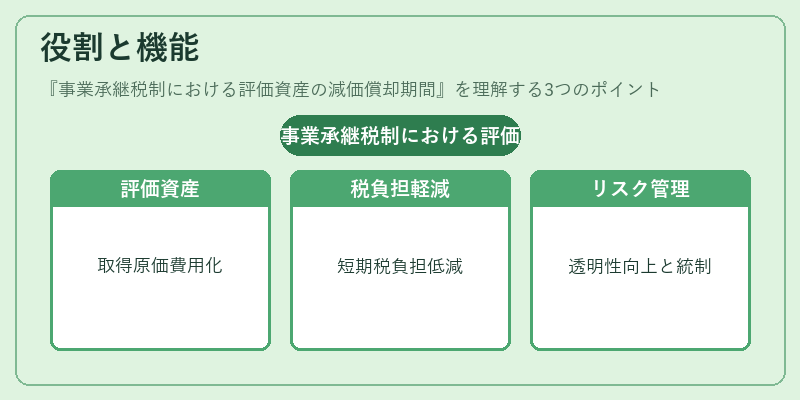
税務上は、評価資産の取得原価を一定期間にわたり費用化し、課税所得を分散させる。承継者側では、減価償却期間が長いほど短期的な税負担を軽減できる一方で、将来のキャッシュフロー計算に影響する。企業統治上は、資産評価と税務処理の透明性向上に寄与し、承継プロセス全体のリスク管理に不可欠である。
特徴
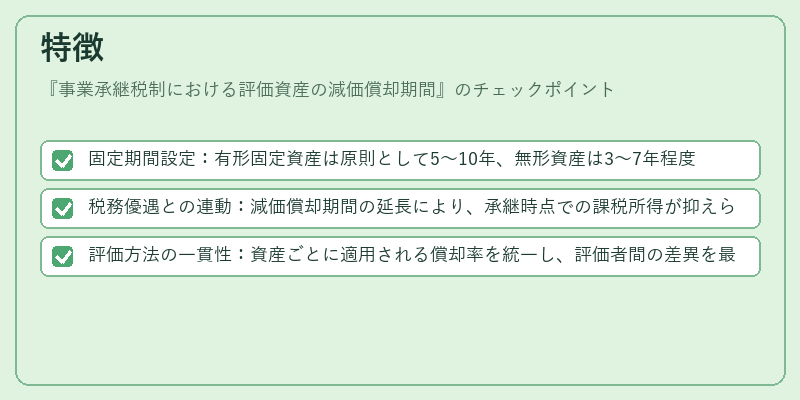
- 固定期間設定:有形固定資産は原則として5〜10年、無形資産は3〜7年程度とされるが、税制上は最大限度を超えない範囲で調整可能。
- 税務優遇との連動:減価償却期間の延長により、承継時点での課税所得が抑えられ、相続税や贈与税の負担軽減につながる。
- 評価方法の一貫性:資産ごとに適用される償却率を統一し、評価者間の差異を最小化する仕組みが組み込まれている。
現在の位置づけ
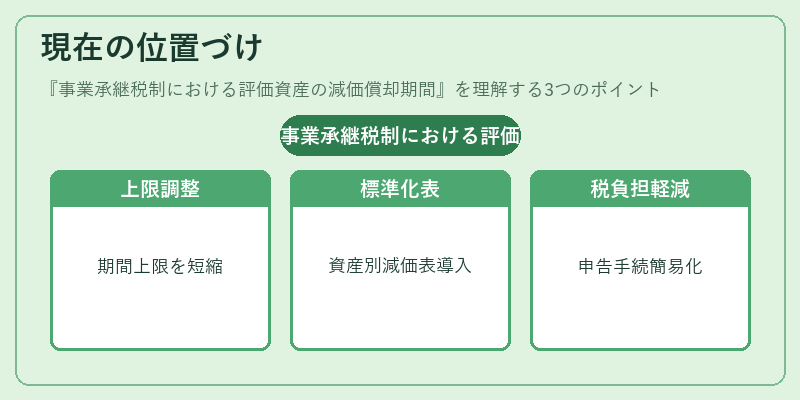
近年は、事業承継税制全体の見直しに伴い、減価償却期間の上限や適用範囲が調整されている。特に中小企業向けの簡易化策として、評価資産の種類別に標準化された減価償却表を導入する動きが進んでおり、税務申告手続きの効率化と承継者の税負担軽減が期待されている。
×
続きを読むには確認が必要です