所得税の青色申告記帳方法とは、個人事業主やフリーランスが所得税の確定申告を行う際に採用できる、帳簿作成の一形態である。
目次
概要
青色申告は、税務署が定める帳簿の整備基準を満たすことで、税務上の優遇措置を受けられる制度である。主に、事業所得や不動産所得を得る個人が対象とし、帳簿を正確に保管し、所定の書式で申告書を作成することが求められる。青色申告を選択することで、赤字の繰越控除や一定額の特別控除が認められ、税負担を軽減できる点が特徴である。
役割と機能
青色申告記帳方法は、税務上の所得計算の根拠資料として機能する。具体的には、売上・仕入れ・経費・減価償却などを日々記録し、総勘定元帳・補助元帳を作成することで、正確な利益額を算定できる。これにより、税務調査時の証拠力が高まり、税務署からの信頼を得やすくなる。また、赤字が出た場合には、翌年以降に繰越控除が可能となり、税金の支払タイミングを柔軟に調整できる。
特徴
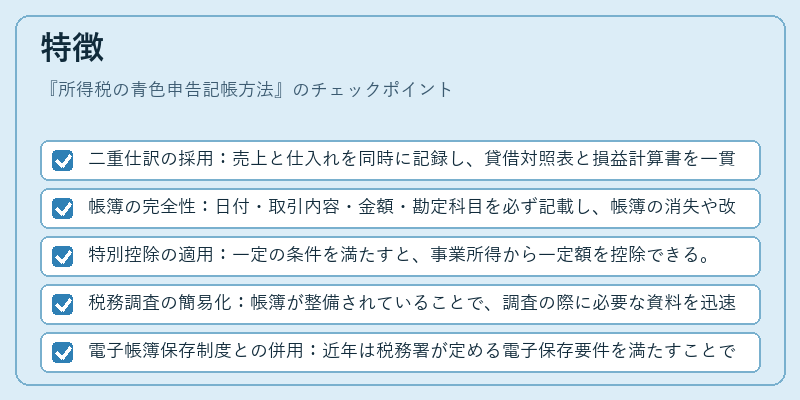
- 二重仕訳の採用:売上と仕入れを同時に記録し、貸借対照表と損益計算書を一貫して作成する。
- 帳簿の完全性:日付・取引内容・金額・勘定科目を必ず記載し、帳簿の消失や改ざんを防止する。
- 特別控除の適用:一定の条件を満たすと、事業所得から一定額を控除できる。
- 税務調査の簡易化:帳簿が整備されていることで、調査の際に必要な資料を迅速に提出できる。
- 電子帳簿保存制度との併用:近年は税務署が定める電子保存要件を満たすことで、紙媒体の帳簿を電子データで管理できるようになった。
現在の位置づけ
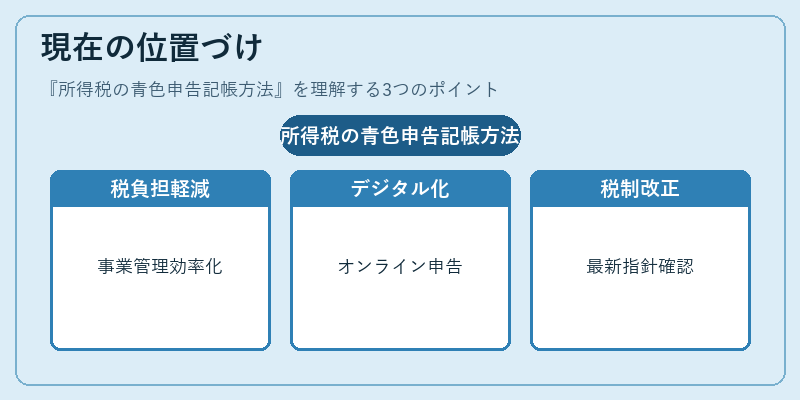
青色申告記帳方法は、個人事業主にとって税務上の重要な選択肢であり、税負担の軽減と事業管理の効率化を両立する手段として広く利用されている。税務署は、電子申告(e-Tax)やクラウド会計ソフトの導入を推奨しており、帳簿作成のデジタル化が進む中で、青色申告の手続きもオンラインで完結できるケースが増えている。さらに、税制改正に伴い、青色申告に対する控除額や要件が見直されることがあるため、最新の税務指針を確認しながら適切に運用することが求められる。
×
続きを読むには確認が必要です