コールオプションのスワップオプションプライシングモデルとは、金利スワップに対する呼び出し権(コール)の理論価格を算定するための数理的枠組みである。
目次
概要
金利スワップは固定金利と変動金利の交換契約であり、その価値は市場金利の変動に大きく左右される。スワップオプション(スワップtion)は、将来特定の日にスワップを行使する権利を付与し、リスク管理や投機戦略に利用される。コール型スワップオプションは、行使時に固定金利が変動金利よりも有利となる場合にのみ価値を持つため、その価格評価には金利の確率過程とボラティリティ構造を適切にモデル化する必要がある。従来のブラック・ショールズ型モデルは、株式オプション向けに設計されたため、金利スワップの特性(多期間性・連続時間変動)には直接適用できない。そのため、金融工学者たちは金利専用の確率過程(例:ローカルボラティリティモデルやヘッジベースのブラックモデル)を導入し、スワップオプションの価格決定に応用してきた。
役割と機能
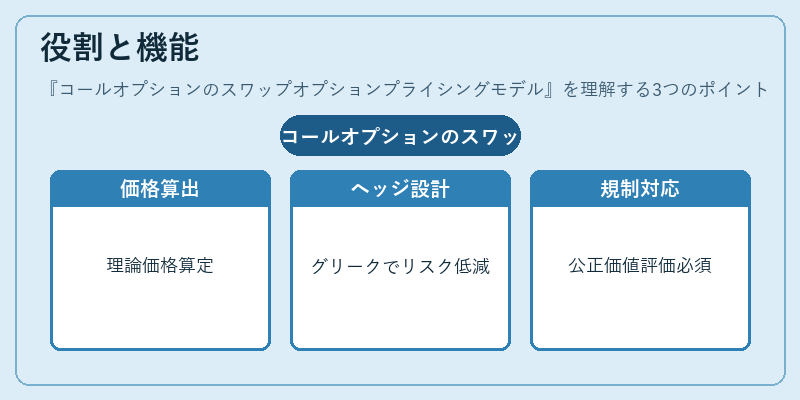
- 価格算出:市場データ(金利カーブ・ボラティリティサーフェス)から理論価格を計算し、取引相手との価格交渉やアービトラージ検証に使用される。
- ヘッジ設計:デルタ・ガンマなどのグリーク値を取得し、金利リスクを最小化するポートフォリオ構築に活用される。
- 規制対応:バイザル・IIIやIFRS 9に基づく資本計算で、スワップオプションの公正価値評価が求められるため、モデルは監査対象となる。
- リスク管理:VaRやCVaRの計算時に、スワップオプションの潜在的損失分布をシミュレーションする基盤として機能する。
特徴
| 要素 | 説明 |
|---|---|
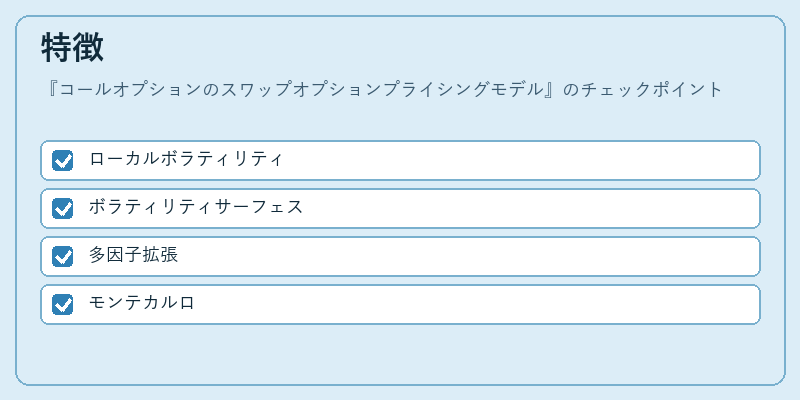
| 基礎となる確率過程 | ローカルボラティリティ・ヘッジベースのブラックモデルが主流。金利スワップレートは対数正規分布と仮定され、行使価格との差額を評価する。 |
| ボラティリティサーフェス | スワップ期間・行使時刻ごとに異なるボラティリティを設定し、インザマネー・アウトオブザマネーの価格感度を反映。 |
| 多因子拡張 | 連続金利曲線の変動を複数ファクターで表現することで、実際の市場リスクに近似した価格付けが可能になる。 |
| 計算手法 | モンテカルロシミュレーションや有限差分解析を組み合わせ、非線形性と多期間性を扱う。 |
現在の位置づけ
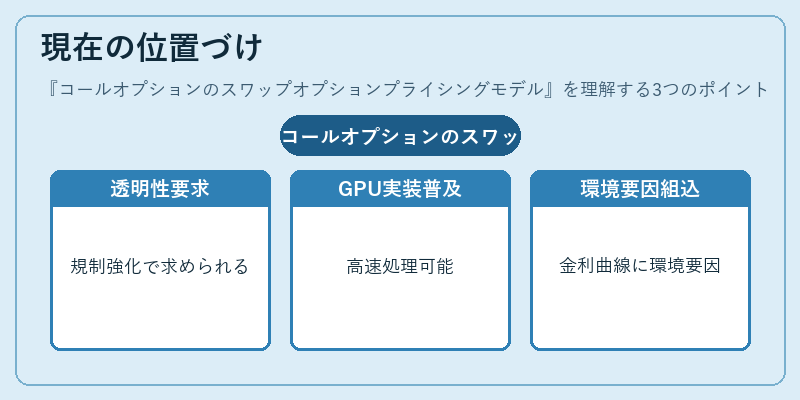
コールオプションのスワップオプションプライシングモデルは、金融機関が金利リスク管理・資本計算に不可欠なツールとなっている。近年では、デジタル化と規制強化に伴い、モデル透明性と再現性への要求が高まっており、ベンチマークモデルとしてブラック・スワップモデルを基盤にしつつも、ファイナンスデータの高速処理を可能にするGPUベースのモンテカルロ実装が普及している。さらに、ESGや気候リスクへの対応として、金利曲線に環境要因を組み込む研究も進行中であるため、モデルは今後も拡張と再設計が続く見込みである。
×
続きを読むには確認が必要です