スワップレートアナリシスとは、金利スワップや通貨スワップの市場価格を決定するために用いられる基準となるレート(スワップレート)を計算・評価し、その動向を分析する手法である。
目次
概要
金融市場では、債券やデリバティブ取引の価値は金利曲線に大きく依存する。スワップレートアナリシスは、実際の取引価格から得られるキャッシュフロー構造を用いて、将来の固定金利と変動金利の差(スワップポイント)を推定し、市場が期待する金利水準を読み解く。
この手法は、金利スワップ市場が発展した1970年代後半に、金融機関が複数期限・通貨での取引を正確に評価できるようになる必要性から体系化された。特に、基礎となる債券価格や国債利回りの変動と連動し、スワップレートは金利リスク管理の指標として不可欠な位置づけとなった。
役割と機能
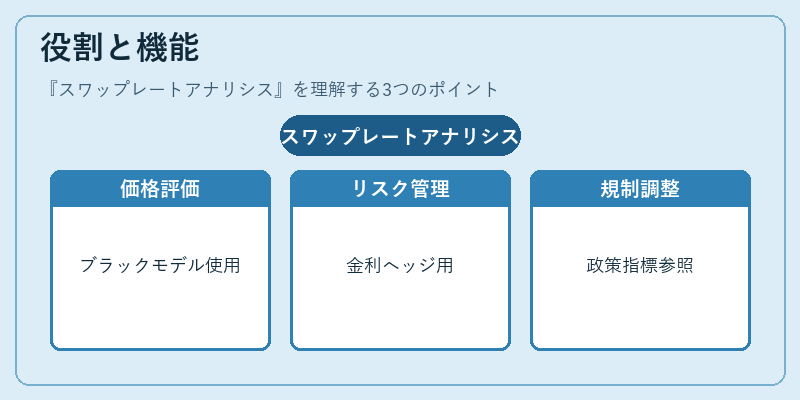
- デリバティブ価格決定:オプション・先物・クレジットデフォルトスワップ(CDS)など、金利に連動する派生商品は、基準スワップレートを入力としてブラック・ショールズモデルやモンテカルロ法で評価される。
- リスクヘッジ:企業や金融機関が金利変動リスクを回避する際、スワップ取引のベンチマークとして使用し、ポートフォリオ全体の金利感応度(ギャップ分析)を算出する。
- 市場調整:中央銀行や規制当局が金融政策を実施する際、スワップレートは短期・長期金利の連動性を示す指標として参照される。
- 監査・コンプライアンス:IFRS 9やBasel IIIにおいて、デリバティブの公正価値評価にスワップレートが必須要素となり、内部統制と報告義務を支える。
特徴
| 要素 | 説明 |
|---|---|
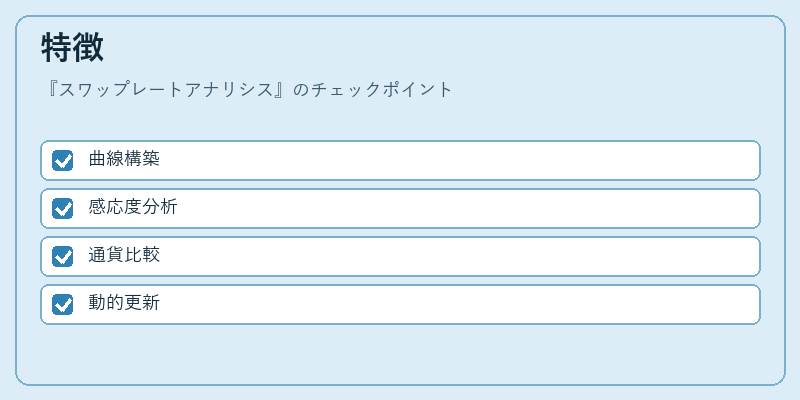
| 曲線構築 | 市場取引データ(国債・社債)からスワップレートを逆算し、金利カーブを生成。 |
| 感応度分析 | スワップレートの変動がポジションに与える影響をギャマ・ベガ等で評価。 |
| 通貨間比較 | 通貨スワップでは異なる基準金利(LIBOR、EURIBOR)を組み合わせ、為替リスクと金利差を統合的に分析。 |
| 動的更新 | 市場情報がリアルタイムで変化するため、スワップレートは継続的に再計算される。 |
これらの特徴により、スワップレートアナリシスは単なる価格推定を超えた、市場全体の金利構造を把握し、複雑なデリバティブ取引を安全かつ効率的に管理するための基盤となる。
現在の位置づけ
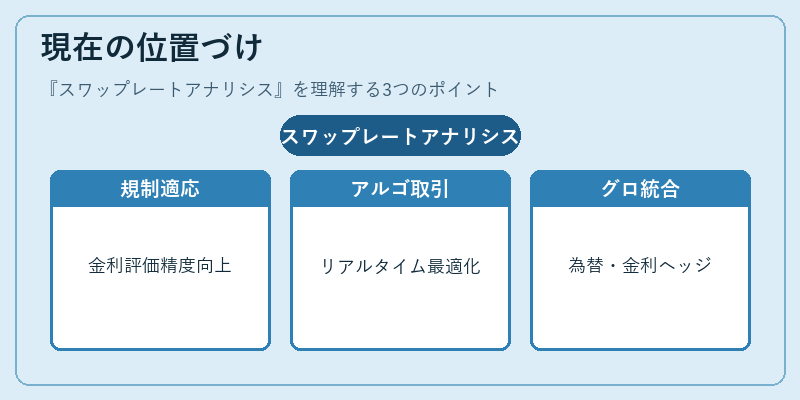
今日の金融環境では、スワップレートアナリシスは以下のような重要性を持つ。
- 規制強化への適応:Basel IIIやIFRS 9が導入されたことで、デリバティブの公正価値評価における金利基準の精度が求められ、スワップレートアナリシスは不可欠なツールとなった。
- アルゴリズム取引:高頻度取引や機械学習モデルでは、リアルタイムで更新される金利カーブを入力とし、ポジションの最適化を行う。
- グローバル金融市場の統合:国際的な資本移動が活発化する中、通貨スワップにおけるベンチマークレートは為替リスク管理と金利リスクヘッジを同時に行うための核となっている。
- ESG・サステナビリティ投資:低炭素金融商品やグリーンボンドの評価では、金利スワップが基準として使われるケースが増加し、環境目標と金利リスクを結びつけた新しい分析手法が開発されている。
総じて、スワップレートアナリシスは金融機関のリスク管理・価格設定プロセスにおいて中心的な役割を果たし、規制対応と市場効率化の両面で不可欠な専門知識として位置づけられている。
×
続きを読むには確認が必要です