税務調査調整とは、税務署が行う税務調査の結果に基づき、納税者と税務署との間で合意された税額や手続き上の修正を指す。
概要
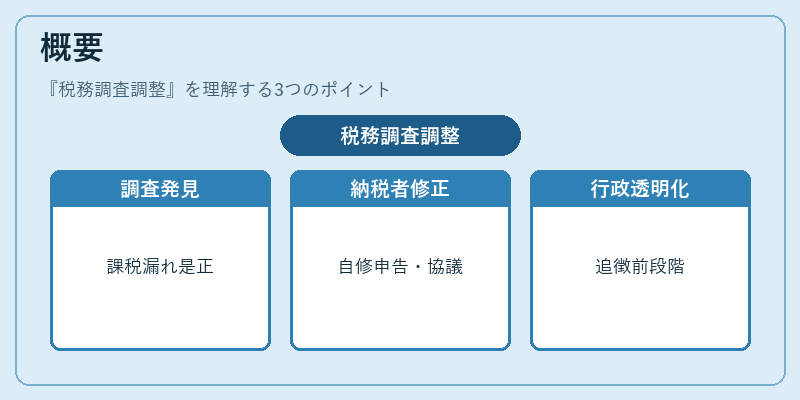
税務調査調整は、税務調査(確定申告書等の内容確認・検証)において発見された課税漏れや過少申告の是正を目的とする。調査段階で判明した事実に対し、納税者が自ら修正申告を行うか、税務署との協議によって合意形成されることで成立する。行政手続きとしては「調整」と称され、裁定(追徴課税)や処分の前段階と位置づけられる。調整により、納税者は追加納付額を抑えつつ、法令遵守が確認できるため、税務行政全体の透明性向上に寄与する。
役割と機能
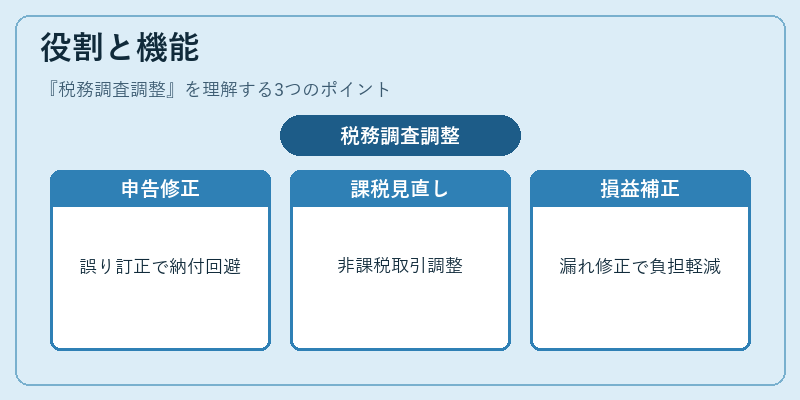
税務調査調整は、以下のような場面で活用される。
- 確定申告の修正:所得控除や経費計上の誤りが判明した際に、追加納付を回避するために行われる。
- 分離課税対象の見直し:NISA・iDeCo等で非課税扱いとされた取引が実際には課税対象となった場合の調整。
- 損益通算の再検討:事業所得や譲渡所得における損失計上漏れを補正し、税負担を適正化する。
- 社会保険料控除の訂正:過大な控除申請があった場合に調整で修正。
調整は裁定手続き前に行われるため、納税者と税務署双方にとって負担軽減・リスク回避の機能を果たす。
特徴
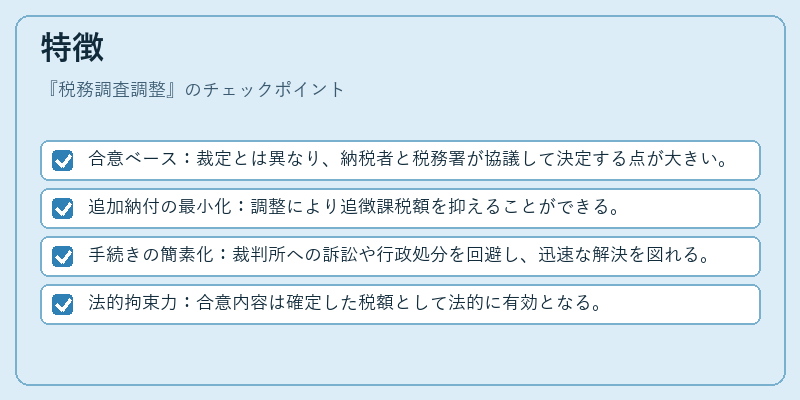
- 合意ベース:裁定とは異なり、納税者と税務署が協議して決定する点が大きい。
- 追加納付の最小化:調整により追徴課税額を抑えることができる。
- 手続きの簡素化:裁判所への訴訟や行政処分を回避し、迅速な解決を図れる。
- 法的拘束力:合意内容は確定した税額として法的に有効となる。
これらの特徴が、税務調査調整を「裁定」や「追徴課税」と区別する重要要素である。
現在の位置づけ
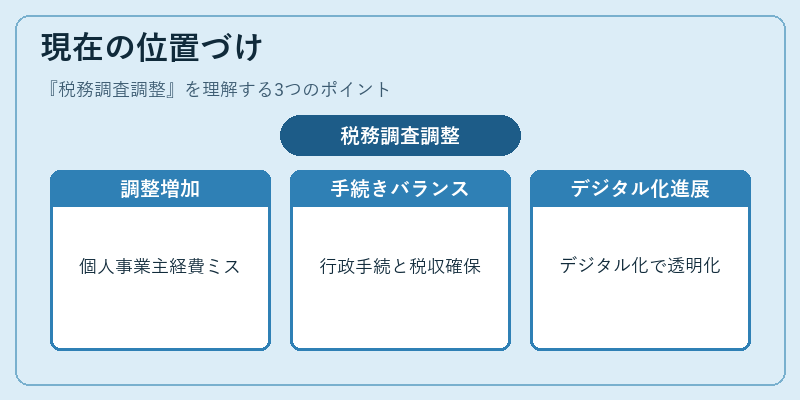
近年の税制改正(所得控除の見直しやNISA制度の変更)に伴い、調整対象となるケースが増加している。特に個人事業主やフリーランスの確定申告では、経費計上ミスが多発し、税務署との協議による調整が頻繁に行われている。また、社会保険料控除の適用範囲拡大により、過剰控除の訂正も重要な調整対象となっている。
規制面では、税務調査調整は「行政手続法」に基づく手続きとして位置付けられ、納税者保護と税収確保のバランスを取る役割が求められている。今後も税制変更やデジタル化によって調整プロセスは進化し、より透明かつ効率的な手続きへと移行していく見込みである。
続きを読むには確認が必要です