運転資本サイクル分析とは、企業が日常的に発生する売掛金・棚卸資産・買掛金の回転期間を統合して算出し、短期的な資金需要と供給のバランスを定量化する手法である。
目次
概要
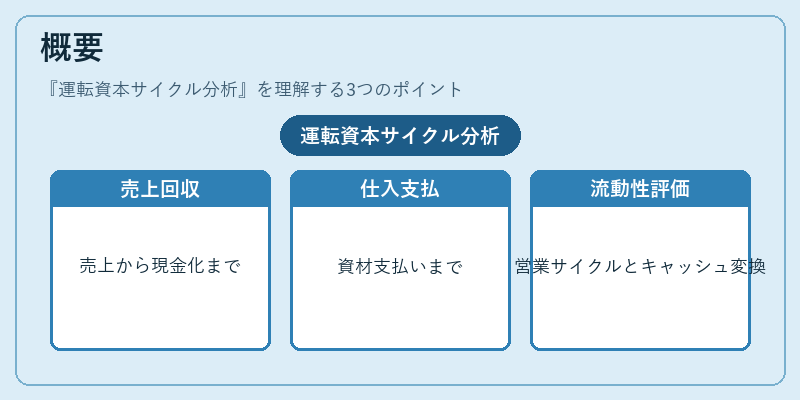
運転資本サイクル分析は、企業が営業活動を通じて発生させるキャッシュフローのタイミング差を可視化するために開発された。売上債権回収期間(DSO)、棚卸資産保有期間(DIO)、買掛金支払期間(DPO)の3要素を組み合わせ、営業サイクルとキャッシュ変換サイクルの両面から企業の流動性状況を把握する。従来の単独指標では捉えにくい「売上が現金化されるまでの時間」と「仕入れ資材を支払うまでの時間」の相互作用を数値化し、経営層や投資家に対して運転資本管理の効果性を示す。
役割と機能
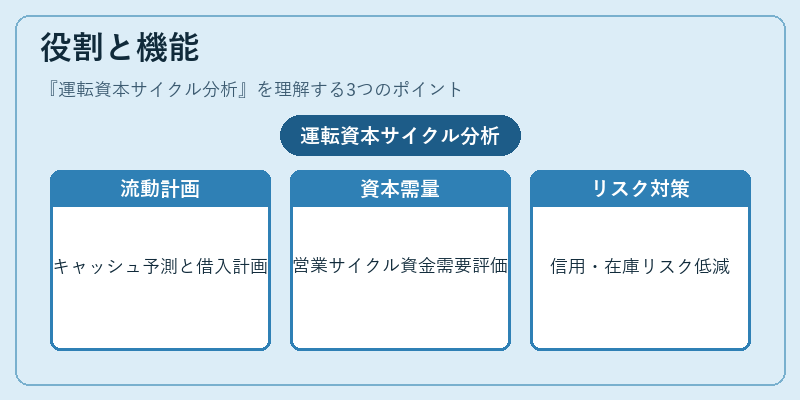
- キャッシュフロー予測:売掛金回収遅延が発生した場合のキャッシュアウトフローを事前に算出し、短期借入計画を立案する。
- 資金需要評価:営業サイクル全体で必要となる運転資本額(Working Capital Requirement)を定量化し、自己資本比率や流動比率とのバランスを検証。
- 業績比較:同業他社と比較してDSO・DIO・DPOの相対的優位性を測定し、競争力を評価。
- リスク管理:クレジットポリシーやサプライチェーンマネジメントの改善点を特定し、信用リスクと在庫リスクを低減。
特徴
- 統合指標であること:売上回転期間・棚卸回転期間・買掛金支払期間を単一の数値に集約するため、複雑なキャッシュフロー構造を簡潔に表現できる。
- 営業サイクルとキャッシュ変換サイクルの両面分析:営業効率(売上回転)と資金効率(キャッシュ変換)が同時に評価され、経営改善への具体的なアクションが導き出せる。
- IFRS・連結会計対応:各国の財務報告基準で要求される「運転資本」項目を補完し、透明性と比較可能性を高める。
現在の位置づけ
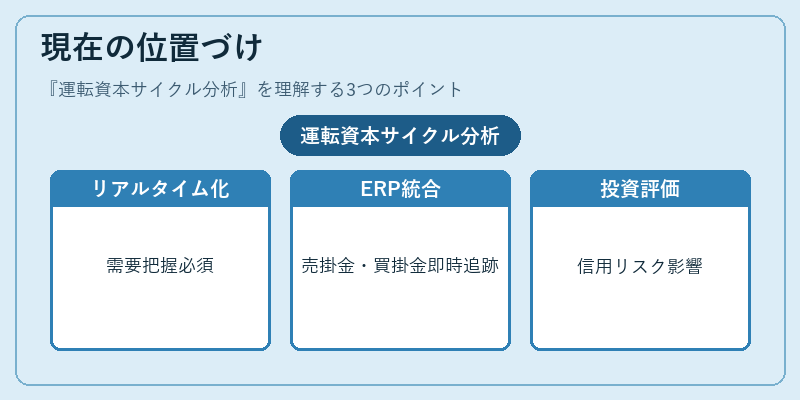
近年、グローバルサプライチェーンの複雑化やデジタルトランスフォーメーションにより、企業は短期的な資金需要をリアルタイムで把握する必要性が高まっている。運転資本サイクル分析は、ERPシステムと統合されることで、売掛金・買掛金の動きを瞬時にトラッキングし、キャッシュコンバージョン期間を短縮する施策(例:デジタル請求書処理や自動化された在庫管理)へとつなげられる。さらに、投資家や格付機関は企業の運転資本効率を重要指標として評価し、信用リスク・市場価値に直接影響を与えるため、分析結果は財務諸表だけでなく投資判断にも不可欠となっている。
×
続きを読むには確認が必要です