Yieldとは、債券投資におけるリターンを表す指標であり、通常は価格または額面金額に対する年間収益の割合として定義される。
目次
概要
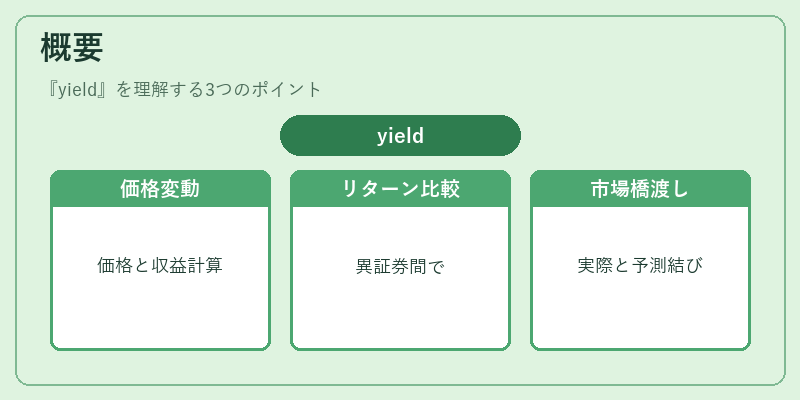
Yield は、異なる満期やクーポン構造を持つ証券間でリターンを比較可能にするために生まれた概念である。市場価格が変動するとき、投資家はその価格変化と将来のキャッシュフロー(利息・額面金額)から期待収益率を計算し、投資判断に活用する。このように yield は「実際に受け取る金銭的リターン」と「市場が予測するリターン」の橋渡し役を担う。
役割と機能
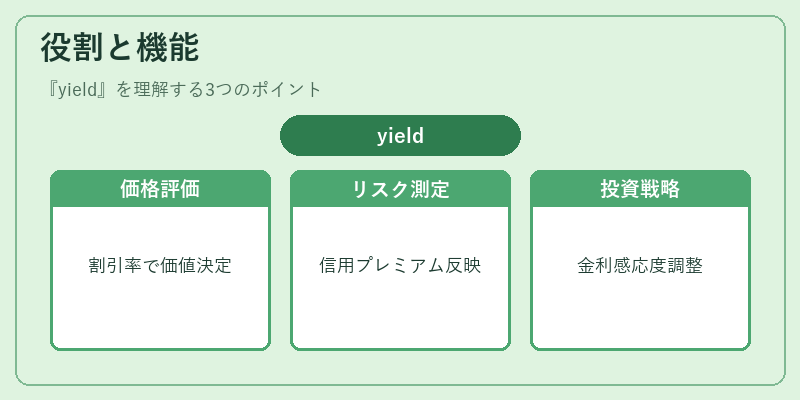
- 価格評価の基準 – 債券の市場価値は、将来のキャッシュフローを現在価値に割り引くことで決定される。Yield はその割引率として使われ、異なる債券間で公平な比較が可能になる。
- リスク・リターン分析 – 期間や信用格付けといった要因によって yield が変化するため、投資家はリスクプレミアムを測定できる。例えば、ジャンク債の yield は国債より高く設定されることで、追加的な信用リスクが反映される。
- ポートフォリオ最適化 – Duration や Convexity といったデリバティブ指標は、yield の変動を前提に計算される。投資家は yield 曲線を利用して金利感応度を調整し、目的のリスクプロファイルを構築する。
- 政策・市場シグナル – 中央銀行が設定する政策金利や量的緩和策は、短期金利と長期金利(yield curve)に影響を与える。投資家は yield 曲線の形状変化から経済成長やインフレ期待を読み取る。
特徴
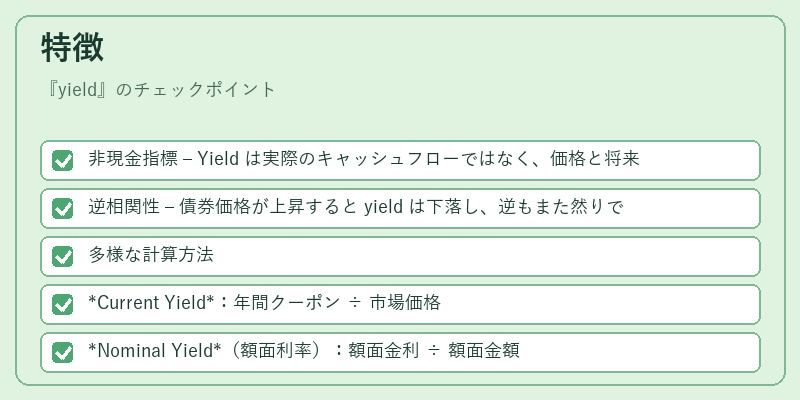
- 非現金指標 – Yield は実際のキャッシュフローではなく、価格と将来収益に基づく「想定リターン」である。
- 逆相関性 – 債券価格が上昇すると yield は下落し、逆もまた然りである。この性質は市場の流動性や投資家心理を反映する重要な指標となる。
- 多様な計算方法
- Current Yield:年間クーポン ÷ 市場価格
- Nominal Yield(額面利率):額面金利 ÷ 額面金額
- Yield to Maturity (YTM):将来の全キャッシュフローを現在価値に割り引く最適な割引率
- Real Yield:名目 yield からインフレ期待を差し引いた実質リターン
- 曲線化 – 時間軸上で yield をプロットしたものが yield curve と呼ばれ、金利構造の全体像を示す。
- スプレッド計測 – 信用格付けや市場状況に応じて基準金利(例:LIBOR, SOFR)との差額を「スプレッド」として表し、リスクプレミアムを定量化する。
現在の位置づけ
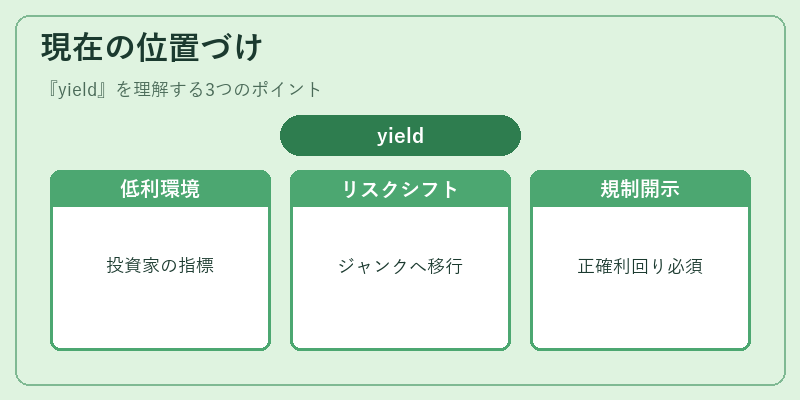
近年は低金利環境が続く中で、yield は投資家にとって最も重要な指標の一つとなっている。特に長期国債や高格付け社債の yield が極めて低い場合、投資家は追加リターンを求めて信用度の低いジャンク債や転換社債へシフトするケースが増えている。また、中央銀行の政策金利変更に伴う短期金利の変動は、yield curve の形状を大きく左右し、金融市場全体のリスク評価に直結している。さらに、規制当局は債券発行者の透明性確保と投資家保護を目的として、Yield Disclosure(利回り開示)を義務付ける動きを強めており、企業や政府が発行する証券に対して正確な yield 情報の提供が求められている。総じて、yield は金融市場の価格形成メカニズムとリスク管理フレームワークの中心的役割を担い続ける重要指標である。
×
続きを読むには確認が必要です