税額控除とは、課税対象となる所得や利益から一定の金額を差し引くことで、実際に納付すべき税金を減らす制度である。
目次
概要
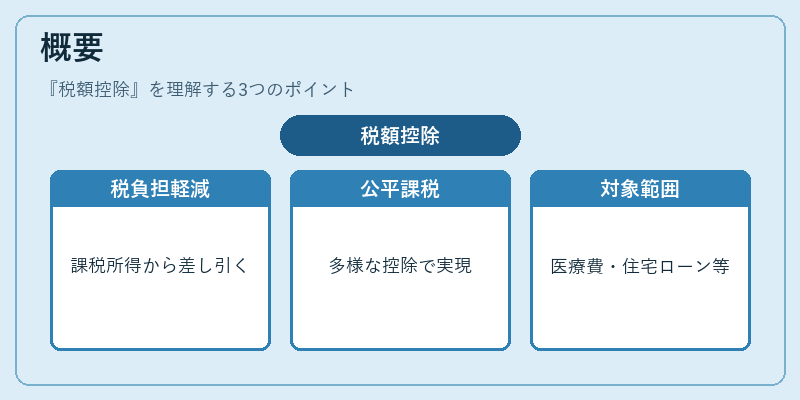
税額控除は、個人・法人が負担する税負担を軽減し、公平な課税を図るために設けられた仕組みである。所得税や住民税の計算過程で「課税所得」に対して直接的に金額を差し引くことで、実質税率を下げる役割を果たす。国税庁等が定める法令に基づき、医療費控除や住宅ローン控除など多岐にわたり設計されている。
役割と機能
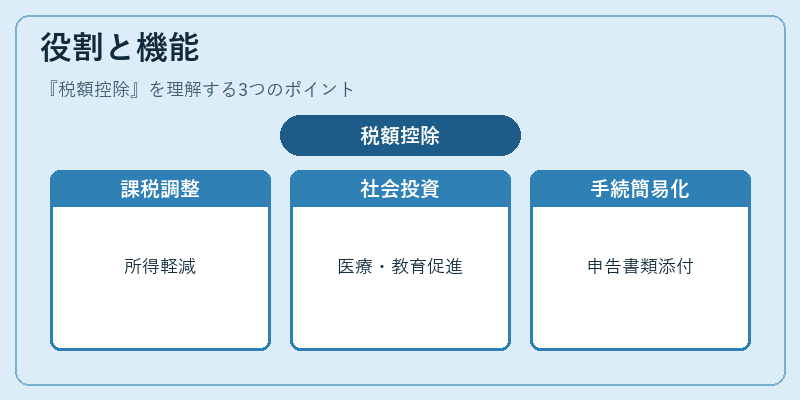
- 個人課税の調整:所得水準に応じた負担軽減を実現し、生活層別の経済的公平性を維持する。
- 社会政策の手段:医療費控除や教育費控除は公衆衛生・人材育成への投資を促進する。
- 企業税制の誘因:研究開発費控除等により、技術革新や雇用創出を支援する。
- 税務手続きの簡易化:確定申告時に必要書類を添付して申請することで、行政負担を軽減しつつ透明性を保つ。
特徴
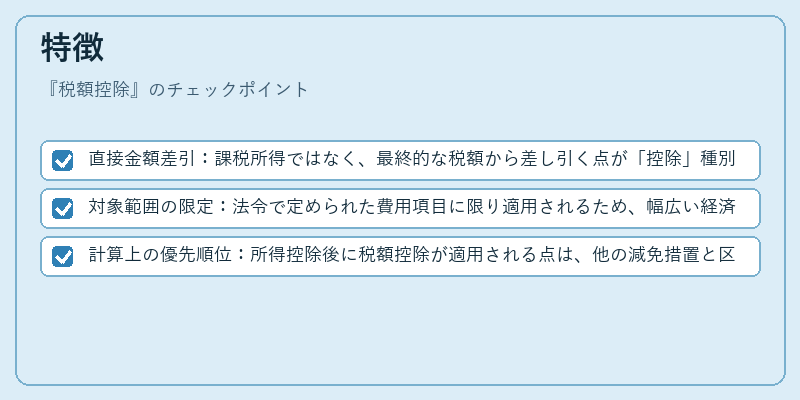
- 直接金額差引:課税所得ではなく、最終的な税額から差し引く点が「控除」種別の特徴。
- 対象範囲の限定:法令で定められた費用項目に限り適用されるため、幅広い経済行動を誘導する。
- 計算上の優先順位:所得控除後に税額控除が適用される点は、他の減免措置と区別される。
現在の位置づけ
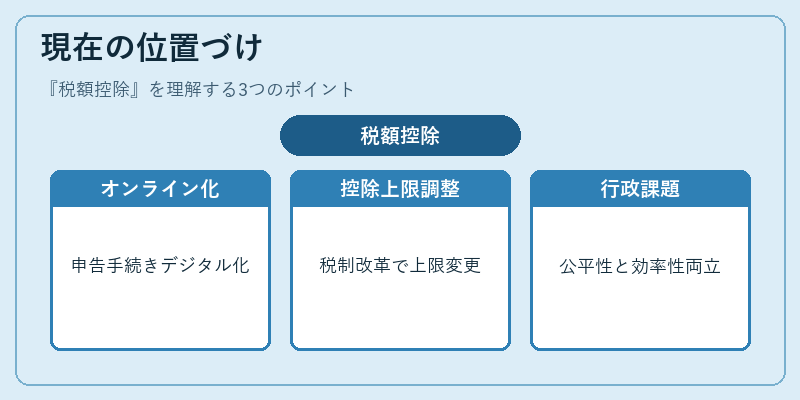
近年ではデジタル化による申告手続きのオンライン化や、社会的課題への対応として新たな控除項目(例:感染症対策費用)が追加される動きが見られる。また、税制改革に伴い控除額の上限や適用条件が調整されることで、所得再分配機能を強化する方向へ進んでいる。税務行政は、これらの変更をリアルタイムで反映させつつ、公平性と効率性を両立させることが課題となっている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事