行使価格スワップとは、オプションの行使価格を基準にしたキャッシュフロー交換契約である。決済時点における基礎資産価格と事前に設定された行使価格との差額(インザマネー部分)を一方が受け取り、もう一方が支払うことで構成される。
概要
金融市場ではリスクヘッジや投機目的でオプションの特性をスワップ化する手法が発展してきた。行使価格スワップはその一環として登場し、オプションの「価値」を直接的に交換できる点が特徴である。従来のオプション取引では権利行使を選択する自由度が残るが、スワップ化すると決済時に自動的にキャッシュフローが発生し、ポジション管理が容易になる。この仕組みは特に大口投資家やヘッジファンドでのリスク転移手段として採用され、オプション市場の流動性を補完する役割を果たしている。
役割と機能
行使価格スワップは、以下のような場面で利用される。
- ヘッジ:株価指数や金利などに対するポジションをオプション的に保有しつつ、決済時点で確定したキャッシュフローでリスクをカットできる。
- 価格差益の転送:投資家が行使価格以上(以下)にあるインザマネー部分を他者へ売却することで、将来の価格変動リスクを分散できる。
- デリバティブ構造化:スワップとオプションを組み合わせた複合商品(例:ストラドル・バリアオプション)のベースとして機能し、投資家に多様なリターンプロファイルを提供する。
- 市場流動性の向上:スワップ取引は証券化されやすく、二次市場での取引が活発になるため、市場全体の深さを増大させる。
特徴
| 特徴 | 説明 |
|---|---|
| 決済自動化 | オプションの行使判断が不要。決済時点でキャッシュフローが確定。 |
| インザマネー限定 | 受け取り側は行使価格を上回る分だけ利益を得る。 |
| 固定・変動の組み合わせ | 一方は固定金額、もう一方は市場価格に連動したフローで構成される。 |
| スワップ性 | 取引相手が多様化しやすく、ポジションの分散が容易。 |
これらの特徴は、単なるオプション(コール・プット)やバイナリオプションと比較して、決済時点での確定性と流動性に優れている点を際立たせている。
現在の位置づけ
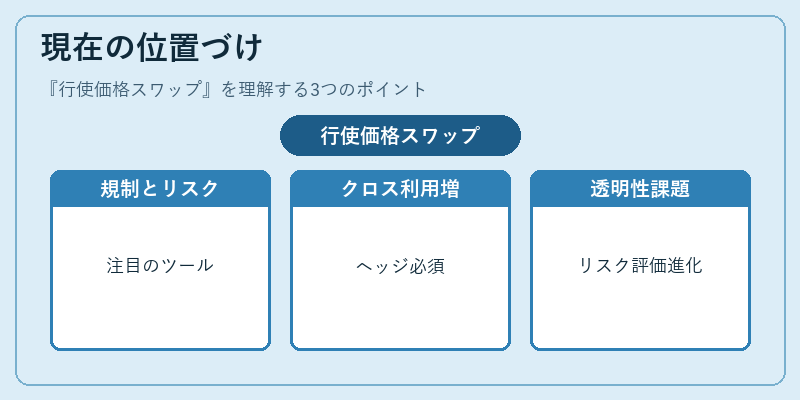
近年の金融市場では、規制強化(バーゼルIII・Dodd‑Frank)や資本効率化が進む中、行使価格スワップはリスク管理ツールとして注目されている。特に金利スワップと組み合わせた「金利オプションスワップ」や、通貨スワップとのクロス・カレンシー構造での利用が増加し、ヘッジファンドや大手金融機関の投資戦略に不可欠な要素となっている。
一方で、複雑性と透明性の課題も残るため、規制当局は取引情報開示の強化を求めている。モンテカルロ法やVaRなどの数値リスク管理手法が併用され、行使価格スワップに対するリスク評価が高度化している。
このように、行使価格スワップはオプションとスワップを融合させた先進的なデリバティブとして、現代金融市場のリスク転移・ヘッジニーズに応える重要な役割を担っている。
続きを読むには確認が必要です