信託銀行の投資ガイドラインとは、顧客資産を運用する際に遵守すべき投資方針・リスク管理規定である。
目次
概要
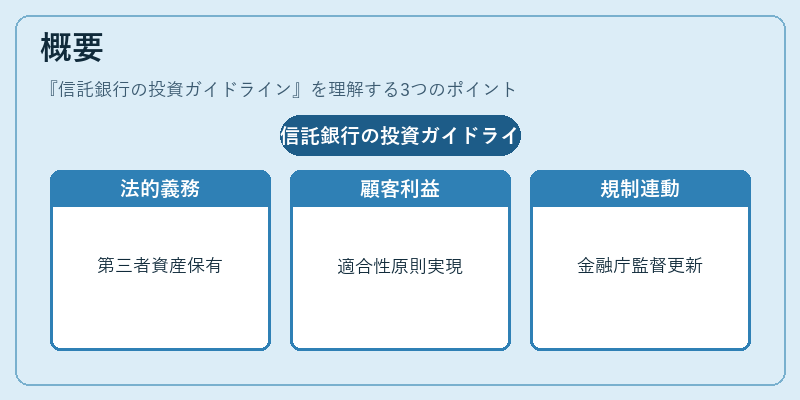
信託銀行は第三者の資産を保有し運用するため、法的な受託義務と倫理的責任が重視される。投資ガイドラインは、これらの義務を具体化し、顧客利益優先(適合性原則)や利益相反防止を実現する枠組みとして設置された。金融庁の監督下で、バーゼル合意のリスク管理基準と連動しつつ、国内外の規制環境に応じて更新される。
役割と機能
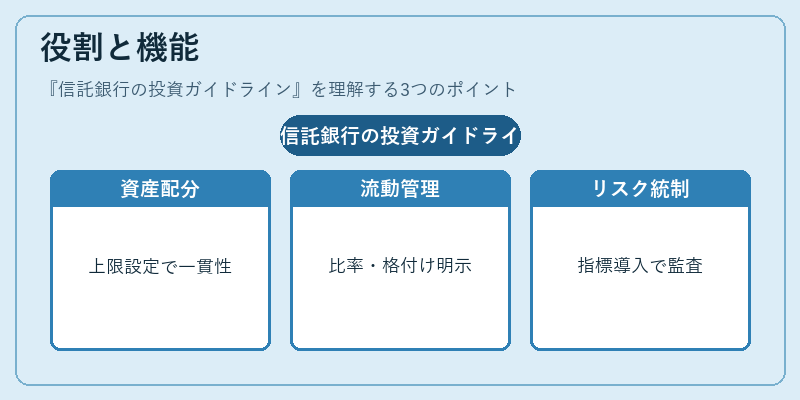
ガイドラインは投資判断の一貫性を確保し、顧客資産の安全性・流動性を維持する。主な機能は以下の通り:
- 資産配分の上限設定(株式・債券・不動産等)
- 流動性比率や投資対象の信用格付け基準の明示
- 投資先選定におけるリスク指標(VaR、ストレステスト)の導入
- 利益相反を回避するための取引制限と内部監査体制
特徴
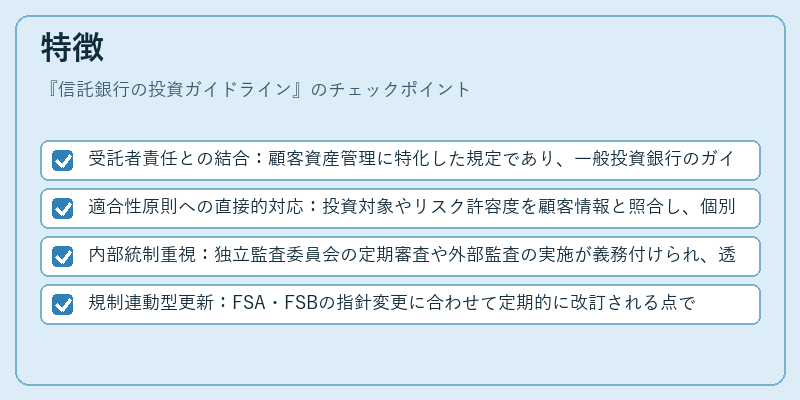
- 受託者責任との結合:顧客資産管理に特化した規定であり、一般投資銀行のガイドラインとは異なる。
- 適合性原則への直接的対応:投資対象やリスク許容度を顧客情報と照合し、個別最適化を図る。
- 内部統制重視:独立監査委員会の定期審査や外部監査の実施が義務付けられ、透明性を担保。
- 規制連動型更新:FSA・FSBの指針変更に合わせて定期的に改訂される点で、国際基準と国内法の橋渡し役となる。
現在の位置づけ
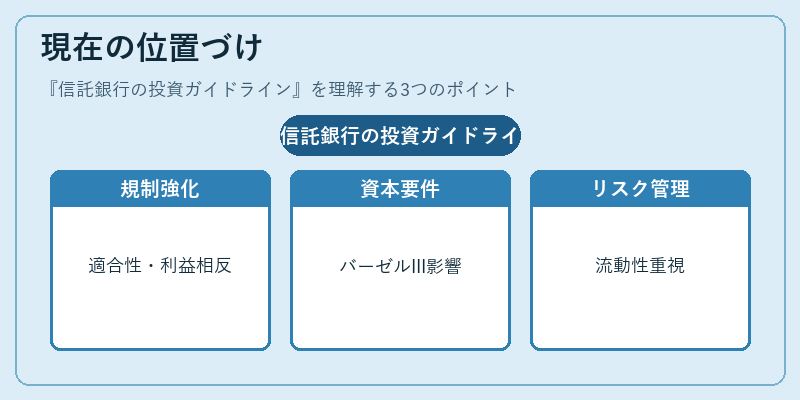
近年の金融危機後、資本充実やリスク管理強化が求められる中、信託銀行は投資ガイドラインを通じて顧客保護と市場安定に寄与している。FSAは「適合性原則」や利益相反規制を厳格化し、ガイドラインの遵守率向上を指摘。また、バーゼルIIIの資本要件強化が投資戦略に影響を及ぼし、流動性リスク管理の重要性が高まっている。国際的にはFSBの推奨事項やFATCA・SOX法との整合性も検討対象となりつつある。
×
続きを読むには確認が必要です