転換権行使時の株式評価基準とは、転換社債や転換優先株などの転換権を実際に行使した場合における、株式として受け取る価値を算定するための原則・手法である。
目次
概要
転換権は、発行体が債務を株式へ変換できるオプションであり、投資家にとっては金利収益と株式リターンの両面メリットを提供する。転換権行使時の株式評価基準は、このオプション価値を実際の株式価格へ落とし込むための指標である。主に、転換比率(conversion ratio)と市場株価を組み合わせ、転換によって取得できる株数とその時点での公正な株価を計算することで構成される。これにより、投資家は転換行使が有利か否かを判断し、発行体は転換条件設定時の価格リスク管理に活用する。
役割と機能
- 意思決定支援:投資家は、転換権行使前後で得られるキャッシュフローや株価上昇余地を比較し、最適な取引戦略を策定できる。
- 価格設定の基礎:発行体は転換比率を決定する際に、この評価基準を用いて市場価格と一致させることで、投資家誘致と資金調達コスト最適化を図る。
- 会計処理:金融商品会計(IFRS 9・US GAAP ASC 815)では、転換権の公正価値評価にこの基準が参照され、負債と株式への分離計上が行われる。
- リスク管理:市場変動や金利環境の変化を反映した評価を継続的に実施することで、転換リスク・クレジットリスクのモニタリングが可能となる。
特徴
- 市場価格ベース:評価は原則として行使時点の株式市場価格(または最も近い公開取引価格)を使用し、実務上は「現物価格」や「クローズ価格」を採用する。
- 転換比率との連動:取得可能株数=転換額 ÷ 転換比率。転換比率が固定されている場合、評価は単純に市場価格と掛け合わせるだけで済む。
- 割引・プレミアム調整:転換権の付与時に設定された転換プレミアム(conversion premium)やディスカウントを考慮し、将来価値への折算が行われる場合がある。
- ブラック=ショールズ等モデルとの併用:市場価格が不安定なケースでは、オプション評価モデルを適用して「内在価値」を推定する手法も存在する。
これらの特徴により、転換権行使時の株式評価基準は単なる数値算出以上に、投資判断と発行体戦略の両面で不可欠な枠組みとなっている。
現在の位置づけ
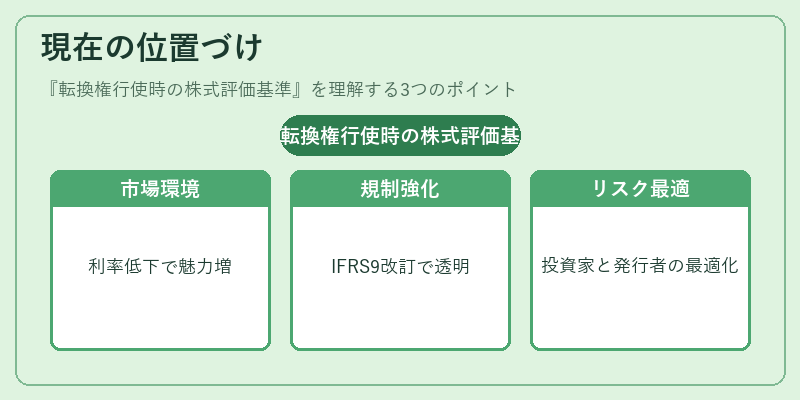
近年の低金利環境下では転換社債が魅力的なファイナンス手段として注目され、投資家は株式上昇余地を享受しつつ、定期的なクーポン収入も確保できる。こうした背景から、転換権行使時の評価基準は市場流動性や金利変動に敏感であり、特にデュレーション・コンベクシティを組み込んだ高度なリスク管理手法が求められるようになっている。
規制面では、IFRS 9やUS GAAP ASC 815の改訂により、転換権評価の透明性と一貫性が強化されており、投資家保護と市場安定性を両立させる枠組みとして位置付けられている。
以上により、転換権行使時の株式評価基準は、転換金融商品に対する理解を深め、投資・発行双方がリスクとリターンを最適化するための重要な指標である。
×
続きを読むには確認が必要です