Basel III 2022 CCyB Calibrationとは、国際金融規制枠組みであるバーゼル合意における「カウンターパーティー信用リスク・バッファ(CCyB)」の設定方法を更新した指針である。
概要
バーゼルIIIは2008年以降の金融危機を受けて、銀行の資本基準を強化するために策定された国際規制枠組みです。従来の標準化アプローチでは、取引相手が破綻した場合に生じる信用リスクが十分に反映されないという指摘から、CCyBが導入されました。2022年版は、金融市場の構造変化や新たな金融商品(例:CDS・スワップ取引)の拡大を踏まえ、バッファ計算手法を再設計し、より実態に即した資本要件を目指しています。具体的には、信用リスクの測定方法や調整係数の設定基準を明確化し、各国規制当局間での解釈差異を縮小することが目的です。
役割と機能
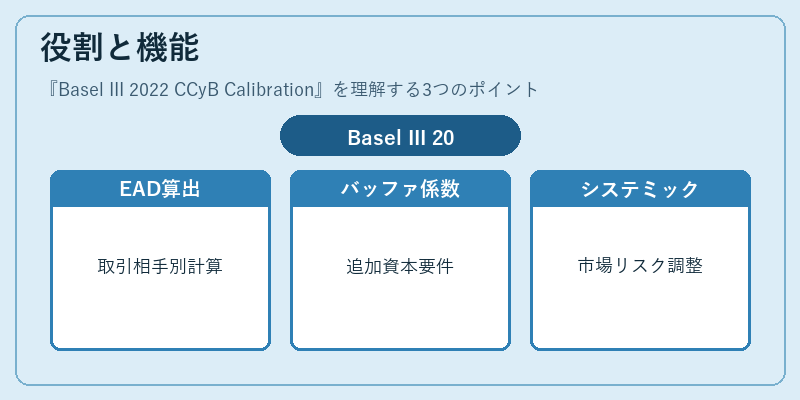
CCyB Calibrationは、銀行が保有するカウンターパーティーに対する信用リスクを定量的に評価し、その結果を資本計算に反映させるためのプロセスである。まず、各取引相手ごとの「エクスポージャー・アット・デフォルト(EAD)」を算出し、それに対してバッファ係数を乗じて追加資本要件を計算する。このバッファは、標準化アプローチや内部モデル法で求められるリスクウェイトと併用されるため、総合的な信用リスク評価が可能となる。さらに、CCyBは「システミックリスク」や「市場リスク」との相互作用を考慮し、金融機関全体の資本構造に対する影響を最小化するよう設計されている。
特徴
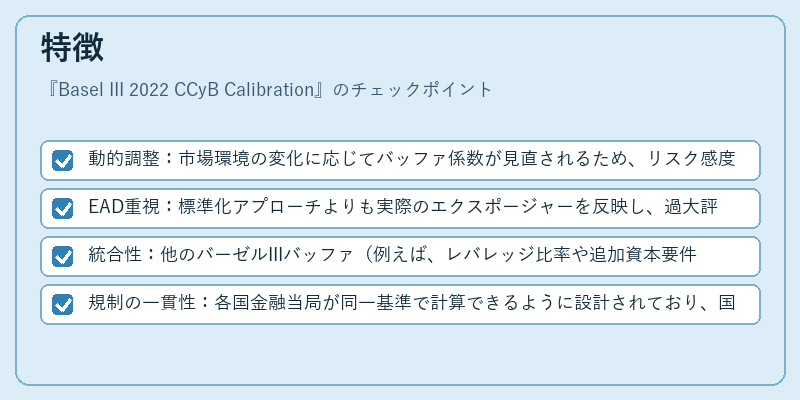
- 動的調整:市場環境の変化に応じてバッファ係数が見直されるため、リスク感度が高い。
- EAD重視:標準化アプローチよりも実際のエクスポージャーを反映し、過大評価・過小評価のリスクを低減。
- 統合性:他のバーゼルIIIバッファ(例えば、レバレッジ比率や追加資本要件)と連携して総合的なリスク管理が可能。
- 規制の一貫性:各国金融当局が同一基準で計算できるように設計されており、国際取引の透明性を向上させる。
これらの特徴は、従来のCCyBよりもリスクに対する適切な資本配分を実現し、金融システム全体の安定性を高めることを目的としている。
現在の位置づけ
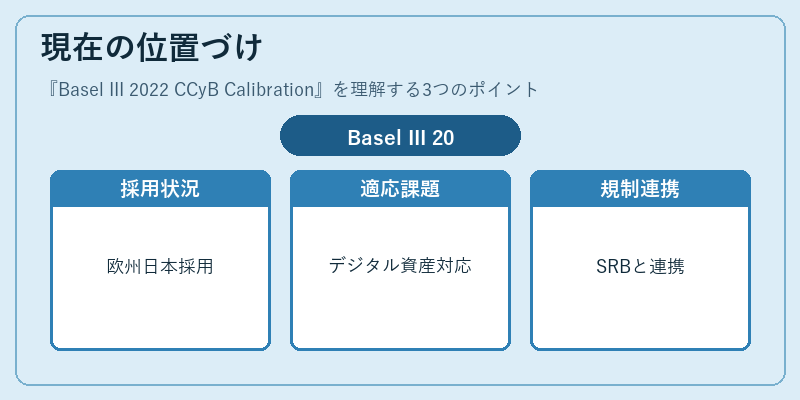
2022年版CCyB Calibrationは、現在も多くの国で採用されており、特に欧州連合や日本の金融庁が同等の基準を導入している。近年では、デジタル資産や新興市場の金融商品への適応が課題となっているため、規制当局は継続的な見直しを行っている。また、CCyBは「システミックリスク・バッファ(SRB)」との連携も進められており、大手銀行や金融機関に対する総合資本要件の一部として位置づけられるケースが増えている。さらに、国際的な規制調和を図るため、FSAやFSBといった多国間組織が情報交換を活発化させており、今後も動的に更新されることが予想される。
続きを読むには確認が必要です