バスケットデフォルト相関オプションとは、複数の信用資産に対する同時不履行(デフォルト)の発生確率分布とその相関をベースにしたペイオフを有するデリバティブである。
概要
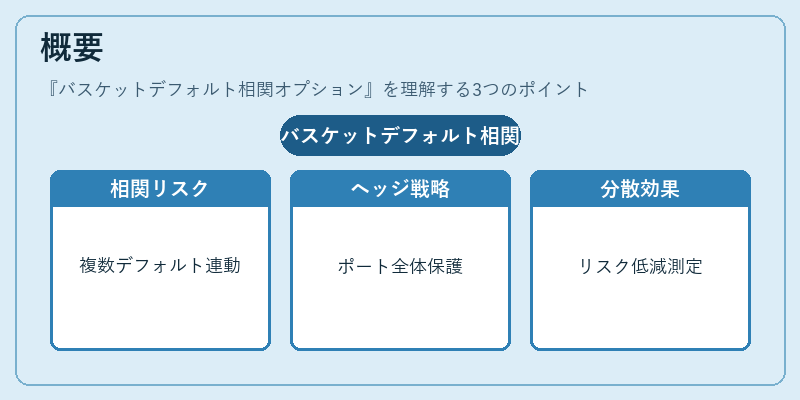
バスケットデフォルト相関オプションは、複数の債務者やクレジットデフォルトスワップ(CDS)のポートフォリオが同時に不履行になる確率を表す「デフォルト相関」をヘッジまたは投資対象とする金融商品である。従来の単一信用デリバティブでは、個別の債務者のデフォルトリスクしか扱えないが、市場参加者はポートフォリオ全体の連動性を考慮したヘッジや投資戦略を求めている。こうしたニーズに応える形で、バスケット構成要素間の相関係数をパラメータ化し、その実現値に応じたペイオフを設定することで、デフォルトリスクの分散効果や集中リスクを定量的に評価できるようになった。金融危機以降、信用市場全体が相互依存性を高めていることから、同種のデリバティブは重要なリスク管理ツールとして位置づけられる。
役割と機能
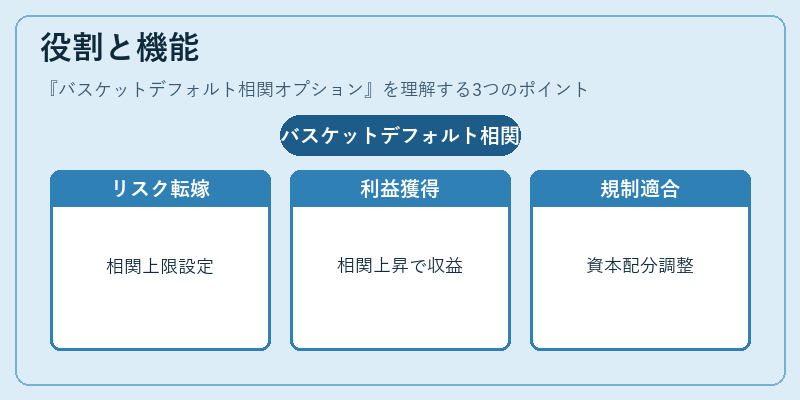
このオプションは主に以下の場面で利用される。
1. ポートフォリオ信用リスクヘッジ:投資家が保有する複数債務者のデフォルト相関を抑制したい場合、相関上限を設定しそれを超えた際にペイアウトを受けることでリスクを転嫁できる。
2. 信用スプレッド・ストラテジー:相関が高まるとポートフォリオ全体のデフォルト確率が増大するため、相関上昇時に利益を得る戦略として活用される。
3. 規制資本計算:バスケット構成要素間の連動性をモデル化し、システミックリスク評価に組み込むことで、金融機関は Basel III などの規制基準に適合した資本配分を行える。
4. CDO・トランシュ設計:相関パラメータを変動させることで、異なる信用リスクレベルのトランシュのキャッシュフロー構造を調整できる。
特徴
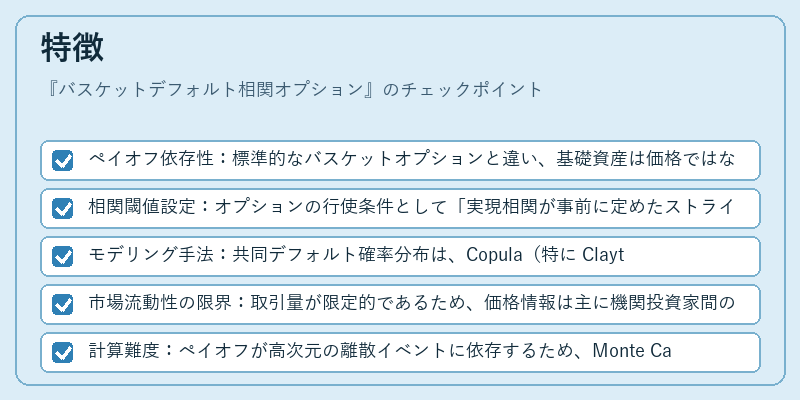
- ペイオフ依存性:標準的なバスケットオプションと違い、基礎資産は価格ではなくデフォルト状態(Binary)である。
- 相関閾値設定:オプションの行使条件として「実現相関が事前に定めたストライクを超える」などの形態が採用されることが多い。
- モデリング手法:共同デフォルト確率分布は、Copula(特に Clayton や Gaussian)やマルチバリアントリスクモデルで推定される。
- 市場流動性の限界:取引量が限定的であるため、価格情報は主に機関投資家間の非公開契約から得られる。
- 計算難度:ペイオフが高次元の離散イベントに依存するため、Monte Carlo シミュレーションや数値積分法で評価されることが一般的。
現在の位置づけ
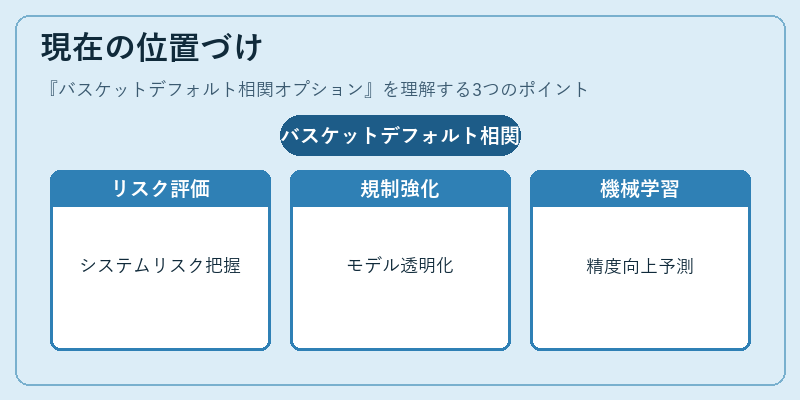
近年の金融環境では、信用市場の相互作用を正確に捉える必要性が高まっている。バスケットデフォルト相関オプションは、システミックリスク評価やストレステストに不可欠なツールとして位置づけられ、特に金融機関の資本充足率算定や投資家のヘッジ戦略で重要視されている。規制当局はモデルリスクを重視し、Copula モデルの使用に対して透明性と検証要件を強化している。また、近年では機械学習手法による共同デフォルト分布推定が研究されており、従来よりも精度の高い相関評価が期待されている。市場流動性は依然として限定的だが、大規模な信用構造化商品やカスタムヘッジニーズに応じた取引が継続して行われている。
続きを読むには確認が必要です
関連記事