ベンチマークリスク測定とは、投資ファンドが設定した基準となる指数(ベンチマーク)に対して、実際の運用成績とどれだけ乖離するかを数値化し、そのリスクを評価する手法である。
概要
投資信託やETFは、アクティブ運用とパッシブ(インデックス)運用という二大戦略が存在する。前者はファンドマネージャーの判断で銘柄選択やタイミングを行い、後者は市場全体あるいは特定の指数に連動させることを目的とする。この対立構造の中で、投資家は「ベンチマークリスク」と呼ばれる運用リターンが基準指数からどれだけずれているかを重視する。
ベンチマークリスク測定は、こうした市場連動性とアクティブ判断のバランスを把握し、ファンド選択やポートフォリオ構築に不可欠な指標となる。特にファンドオブファンズやスマートベータ戦略では、複数の基準指数を組み合わせた複雑な構造が採用されているため、個別のベンチマークに対するリスク評価はさらに重要視される。
役割と機能
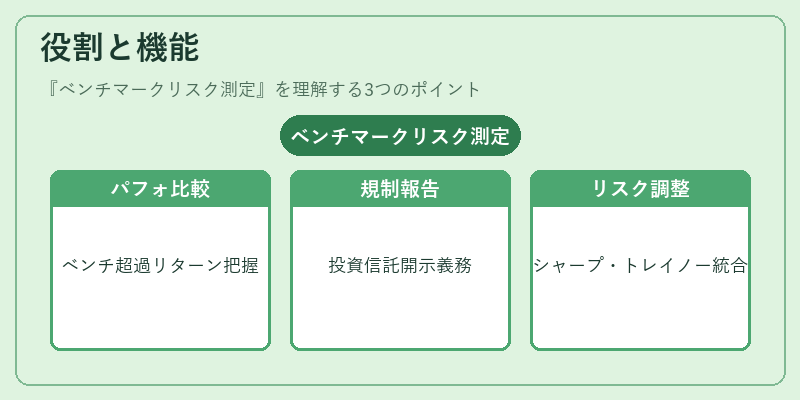
- パフォーマンス比較
ベンチマークリスク測定は、ファンドの実績をその基準指数と直接比較できるため、投資家が「ベンチマーク超過リターン」や「トラッキングエラー」を即座に把握できる。 - 運用方針の透明化
アクティブファンドでは、管理報酬とともにベンチマークリスクを公表することで、投資家はマネージャーがどれだけ市場平均から逸脱しているかを判断できる。 - リスク調整評価
ベンチマークリスクは、市場全体のボラティリティに対するファンドの感応度を示すため、シャープレシオやトレイノー率などのリスク調整指標と組み合わせて総合的な評価が可能となる。 - 規制・報告義務
金融庁等の監督機関は、投資信託に対し「ベンチマークリスク」に関する情報開示を求めており、これが市場透明性向上と投資家保護に寄与している。
特徴
- 定量的指標
ベンチマークリスクは通常、年率換算で「トラッキングエラー(TE)」として表される。TEはファンドリターンとベンチマークリターンの差異を標準偏差で測定したもので、数値が小さいほど基準に近い運用を示す。 - 比較対象の多様性
インデックスファンドでは単一指数が基準となるが、スマートベータやヘッジファンドは複数指標(例:リスクパラメーター別指数)を組み合わせるため、ベンチマークリスク測定も多層的になる。 - 時間軸の重要性
短期的なTEと長期的なTEでは意味合いが異なる。短期TEは市場変動への即応性を示し、長期TEは戦略的一貫性や管理方針の安定性を評価する指標となる。 - 手数料との関係
信託報酬や解約手数料が高いファンドでは、ベンチマークリスクが低くてもコスト負担が大きくなるため、投資家は総合的にリターンを評価する必要がある。
現在の位置づけ
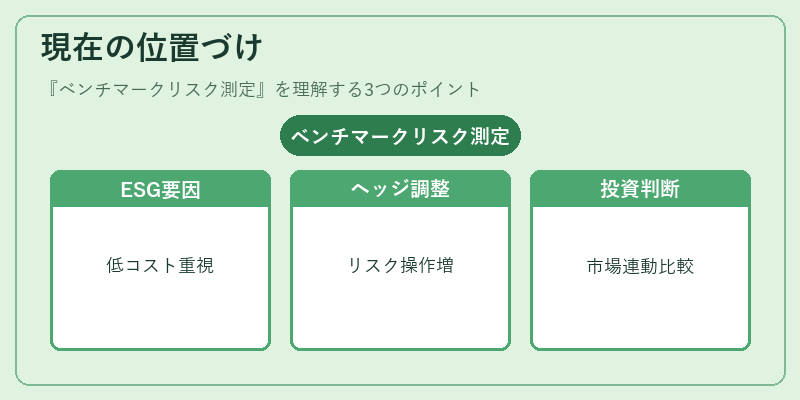
近年、ESG(環境・社会・ガバナンス)要素やAIによるポートフォリオ構築が進展する中でも、ベンチマークリスク測定は依然として不可欠な指標である。特にiDeCo対応投信やつみたてNISA対象商品では、低コストかつ高いトラッキング精度を求める投資家が増えており、その結果としてTEの公表義務化やベンチマーク設定基準の厳格化が進んでいる。
また、ヘッジファンド等の非伝統的運用では、リスク管理手法(例:レバレッジ調整・オプション戦略)によりベンチマークリスクを操作するケースも増えており、監督当局は「リスクパラメータ」に関する情報開示の拡充を検討している。
総じて、ベンチマークリスク測定は投資家がファンド選択時に運用方針と市場連動性を客観的に比較できる重要なツールであり、今後も金融商品開発や規制の中核を担う要素として位置づけられる。
続きを読むには確認が必要です