コールオプションのバイノミアルツリーとは、株価や為替レートなど基礎資産が離散的に上昇・下落する二項過程を前提とし、各時点でのオプション価値を再帰的に計算する手法である。
目次
概要
バイノミアルモデルは、1970年代後半にブレイクダウンしたブラック=ショールズ連続時間解析を離散化して実務化した結果として登場した。基礎資産価格が「上昇」または「下落」の二つの可能性しか持たないと仮定し、各ステップでそれぞれに対応するオプション価値を計算することで、最終的なプレミアムを求める。
このモデルは、数値解析が容易であり、初期段階の教育教材や実務上の検証ツールとして広く採用されている。特に、複雑な権利形態(バリアオプション・ストラドル・バスケットオプションなど)の価格付けを行う際に、数値的安定性と計算速度が重視される場面で選択される。
役割と機能
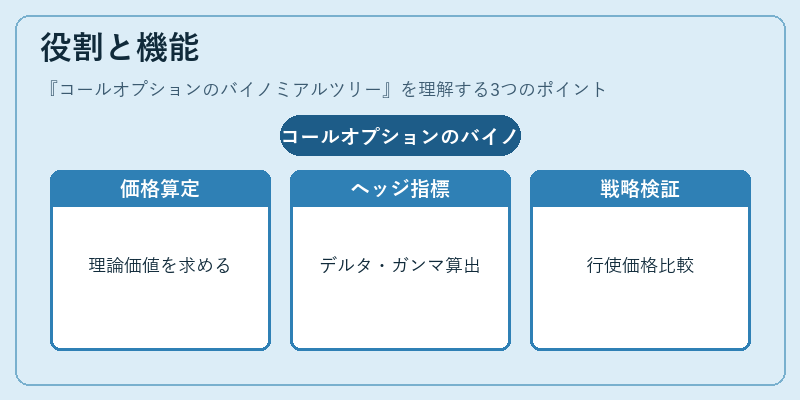
- プレミアム評価:コールオプションの理論価格を求め、取引戦略やヘッジ判断の基礎にする。
- リスク管理:デルタ・ガンマ・ベガなどの感応度(ギャップ)を算出し、ポートフォリオのヘッジ比率を決定。
- ストラテジー検証:複数の行使価格や満期日を持つバスケットオプション・ストラドルなどの組み合わせをシミュレーション。
- 教育ツール:ブラック=ショールズと比較し、理論的背景(確率過程・リスク中立評価)を直感的に理解できる。
特徴
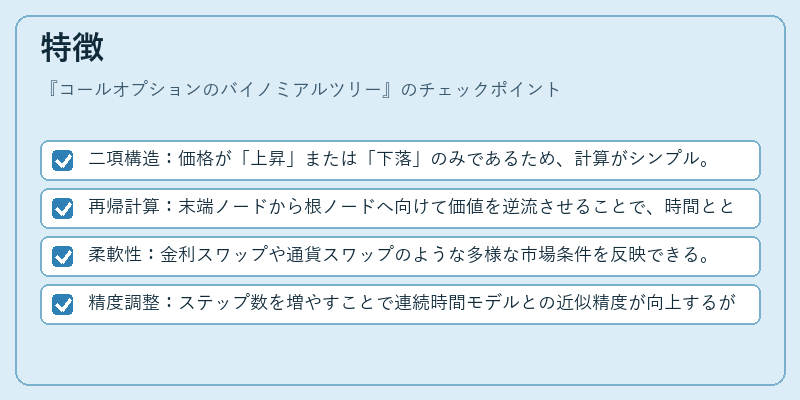
- 二項構造:価格が「上昇」または「下落」のみであるため、計算がシンプル。
- 再帰計算:末端ノードから根ノードへ向けて価値を逆流させることで、時間とともに変化するプレミアムを容易に取得。
- 柔軟性:金利スワップや通貨スワップのような多様な市場条件を反映できる。
- 精度調整:ステップ数を増やすことで連続時間モデルとの近似精度が向上するが、計算コストも比例して増大。
現在の位置づけ
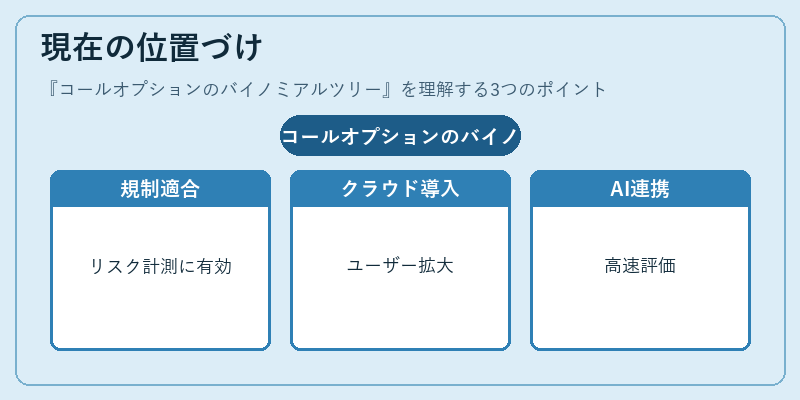
現代の金融市場では、マルチファクターモデルやモンテカルロ法と並行して利用される。特に、規制強化(例えばバーゼルIII)下でのリスク計測において、シンプルながらも信頼性の高い数値手段として重宝されている。また、クラウドベースの金融技術プラットフォームでは、バイノミアルツリーを高速化した実装が標準機能となり、個人投資家からヘッジファンドまで幅広いユーザー層にアクセス可能になっている。さらに、近年はAIと組み合わせたハイブリッド手法も研究されており、従来の二項モデルをベースにした高速評価が実務で採用されるケースが増加している。
×
続きを読むには確認が必要です