キャッシュフロー予測精度とは、将来の営業・投資・財務活動による現金流入・流出を予測した値と実際の現金流動との乖離を定量的に評価する指標である。
目次
概要
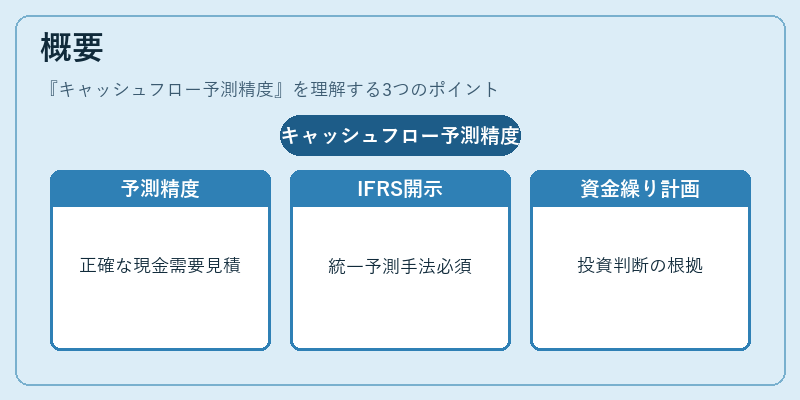
キャッシュフロー予測精度は、企業が資金繰り計画や投資判断を行う上で不可欠な情報源となる。IFRS ではキャッシュ・フロー計算書の開示義務が定められ、連結会計においても統一された予測手法が求められる。そのため、企業は営業利益や減価償却といった損益計算書項目だけでなく、運転資本変動を含むキャッシュフロー構造全体を把握し、将来の現金需要を正確に見積もる必要がある。
役割と機能
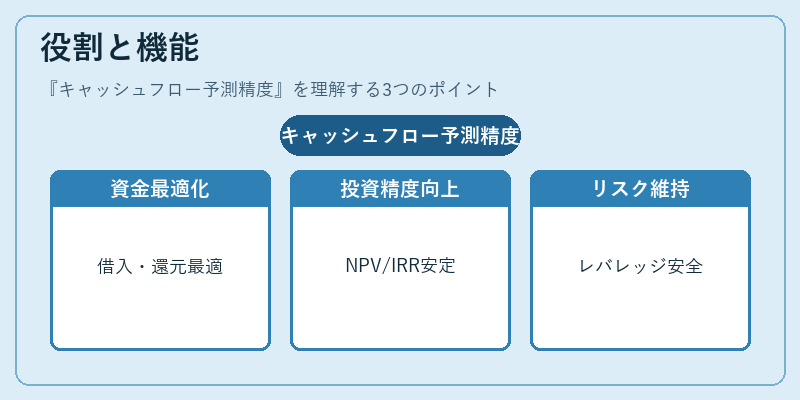
- 資金調達計画:予測精度が高いほど、必要な借入額や株主還元策を最適化できる。
- 投資評価:プロジェクトのNPVやIRR算定において、キャッシュフローの不確実性を減少させる。
- リスク管理:流動比率・自己資本比率と連携し、財務レバレッジの安全域を維持するための指標として機能する。
特徴
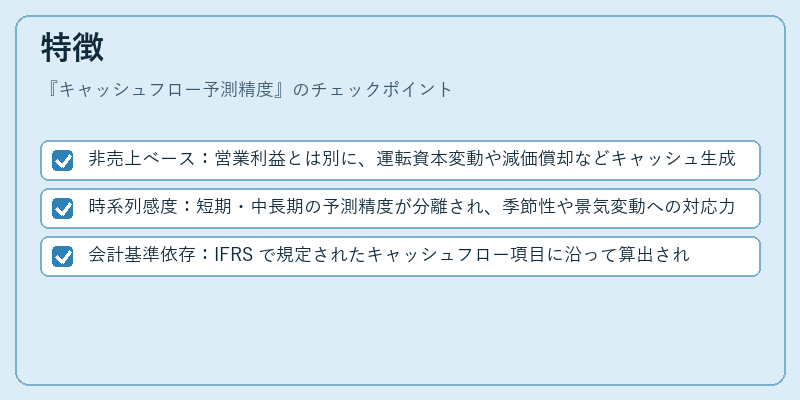
- 非売上ベース:営業利益とは別に、運転資本変動や減価償却などキャッシュ生成要因を直接測定。
- 時系列感度:短期・中長期の予測精度が分離され、季節性や景気変動への対応力が評価できる。
- 会計基準依存:IFRS で規定されたキャッシュフロー項目に沿って算出されるため、国際比較が可能。
現在の位置づけ
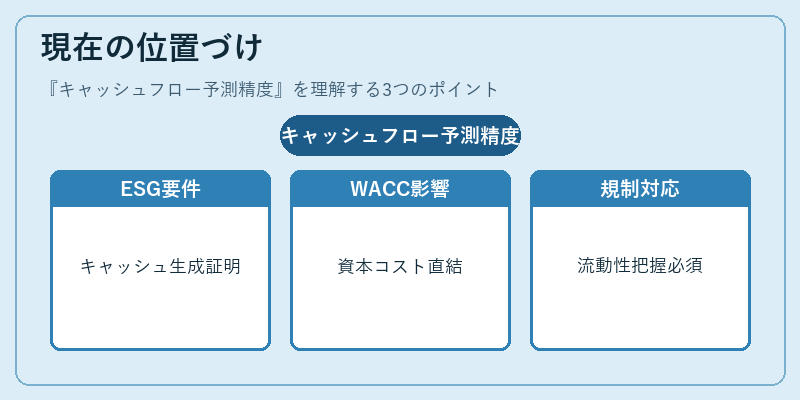
近年、ESG 投資やサステナビリティ報告の増加とともに、企業は単なる収益性だけでなく、実質的なキャッシュ生成能力を示す必要がある。WACC の算定にもキャッシュフロー予測精度が影響し、投資家評価や資本コストの見直しに直結する。また、金融規制(バーゼル合意)ではリスクベースの資本充足率計算においても現金流動性の把握が重要視されるため、企業は継続的な予測精度向上を求められている。
×
続きを読むには確認が必要です