顧客確認(CDD)とは、金融機関等が取引相手の本人確認やリスク評価を行うために実施する一連の調査・審査プロセスである。
概要
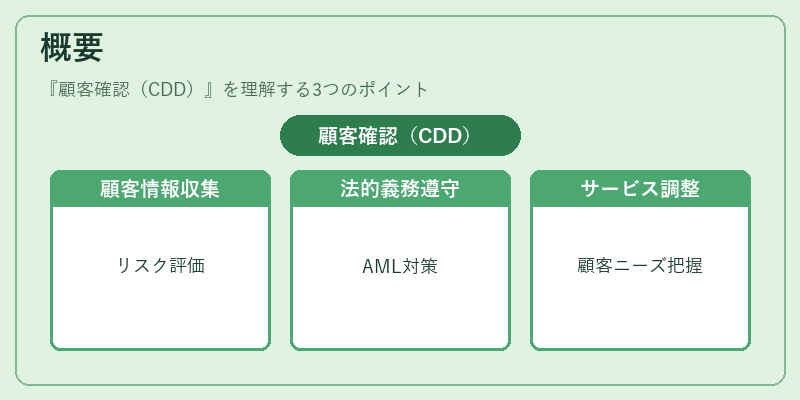
CDDは、マネーロンダリング対策指令(AML)やテロ資金供与防止法など国際的規制と国内金融庁等の監督を受けて設計された手続きである。
取引開始時に顧客情報を収集し、本人確認書類・住所証明・事業形態・資金源などを検証することで、リスクプロファイルを作成する。
このプロセスは、金融機関が法的義務を果たすだけでなく、顧客の信用度や取引目的を把握し、適切なサービス提供に不可欠となっている。
役割と機能
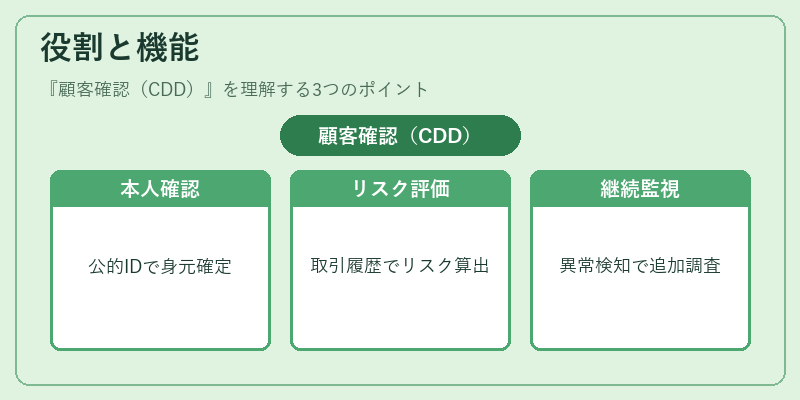
CDDはKYC(Know Your Customer)と密接に連携しながら、本人確認情報の収集・検証、リスク評価、継続的監視を行う。
- 本人確認:公的IDやデジタル署名で身元を確定。
- リスク評価:顧客属性・取引履歴からマネーロンダリングリスクを算出。
- 継続監視:異常取引の検知により追加調査や報告を実施。
これらは、API銀行・オープンバンキング環境下での自動化や、モバイル決済・QRコード決済サービスへの組み込みにも適用される。
特徴
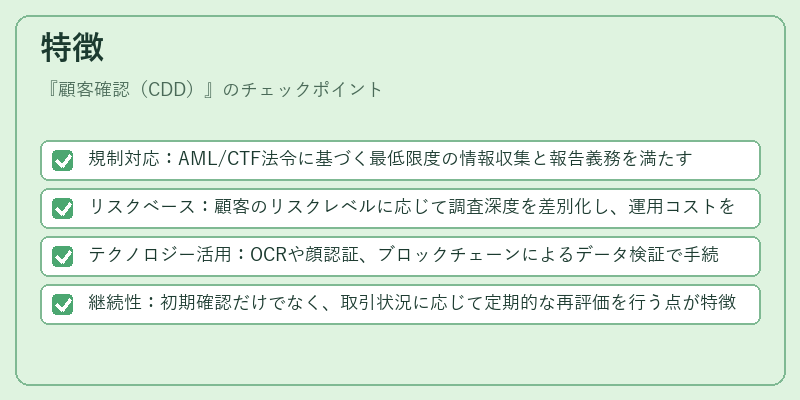
- 規制対応:AML/CTF法令に基づく最低限度の情報収集と報告義務を満たす。
- リスクベース:顧客のリスクレベルに応じて調査深度を差別化し、運用コストを最適化。
- テクノロジー活用:OCRや顔認証、ブロックチェーンによるデータ検証で手続き効率化。
- 継続性:初期確認だけでなく、取引状況に応じて定期的な再評価を行う点が特徴。
現在の位置づけ
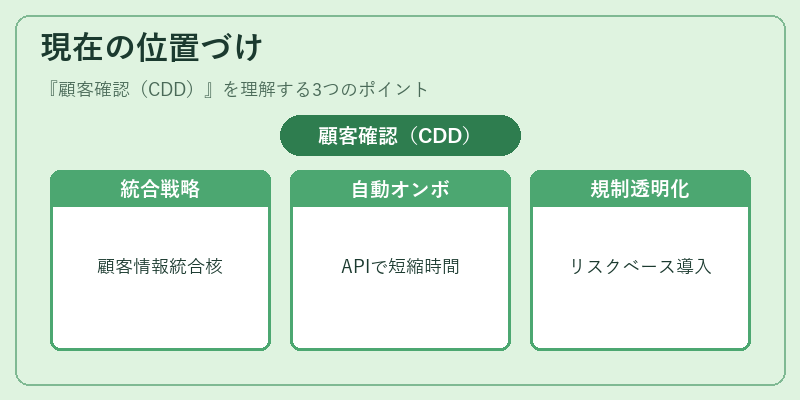
近年はPSD2やオープンバンキングの普及により、金融サービス提供者以外の第三者も顧客情報へアクセスするケースが増加している。
その結果、CDDは単なる法令遵守手段から、データ統合・セキュリティ戦略の核となる要素へと位置づけられている。
さらに、BaaS(Banking as a Service)や組込型金融が拡大する中で、APIを通じた自動CDDプロバイダーの登場により、サービス開始時のオンボーディング時間が短縮される傾向が見られる。
規制当局はリスクベースアプローチを推進しつつ、デジタルIDやトークナイゼーション技術の導入によって顧客確認プロセスの透明性と効率化を図っている。
続きを読むには確認が必要です
関連記事