CDSデフォルト確率モデルとは、クレジット・デフェルト・スワップ(CDS)の保護受取人が想定する債務不履行の発生確率を数理的に推定するためのフレームワークである。
目次
概要
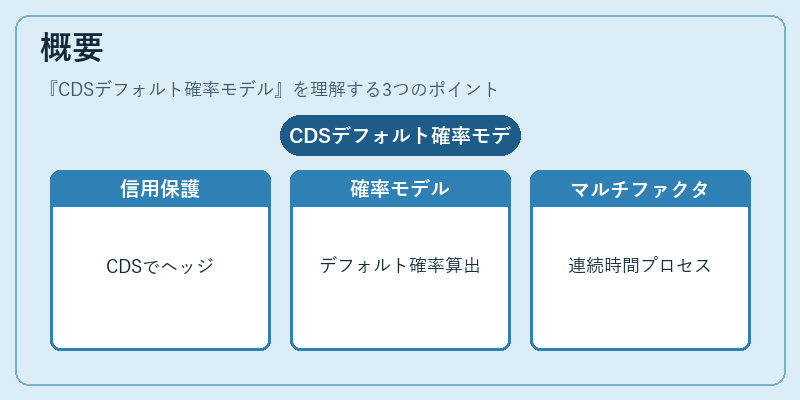
CDSは債務者の信用リスクをヘッジまたは投機目的で取引されるデリバティブである。デフォルト確率モデルは、これらのスワップ価格と市場観測値(例:企業の株価や金利)との整合性を保ちつつ、将来の信用イベント発生確率を定量化するために開発された。主に「パラメータ化」手法が採用され、連続時間マルチファクタ・プロセスで表現される。
役割と機能
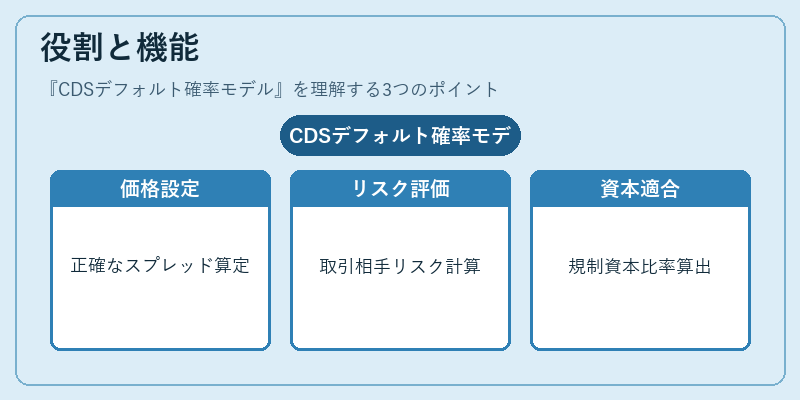
- CDSスプレッドの正確な価格付け:保護料を算定する際に必要となる。
- 信用価値調整(CVA)の計算基礎:取引相手リスクを評価し、ポートフォリオ全体でのヘッジ戦略を策定する。
- 規制資本要件への適合:バンクはデフォルト確率を用いて信用リスクに対する自己資本比率を算出する。
- 投資家向けリスク管理ツールとしての活用:市場センチメントや信用格付けの変動を定量的に把握できる。
特徴
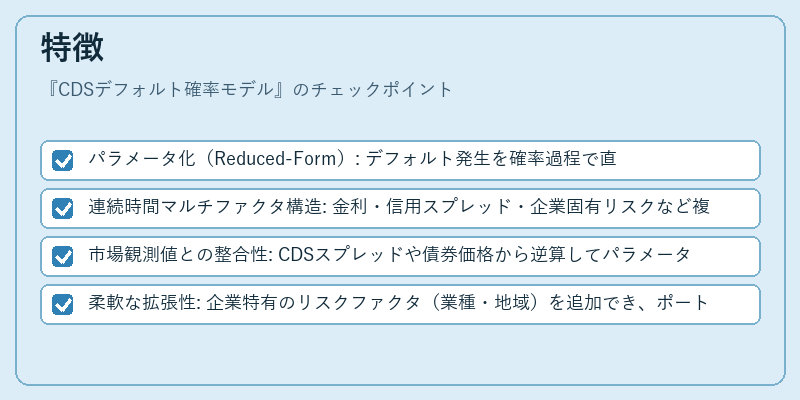
- パラメータ化(Reduced‑Form): デフォルト発生を確率過程で直接モデリングし、実証可能なパラメータを持つ。
- 連続時間マルチファクタ構造: 金利・信用スプレッド・企業固有リスクなど複数の要因が同時に影響する。
- 市場観測値との整合性: CDSスプレッドや債券価格から逆算してパラメータを推定し、実際の市場と一致させる。
- 柔軟な拡張性: 企業特有のリスクファクタ(業種・地域)を追加でき、ポートフォリオレベルで統合可能。
現在の位置づけ
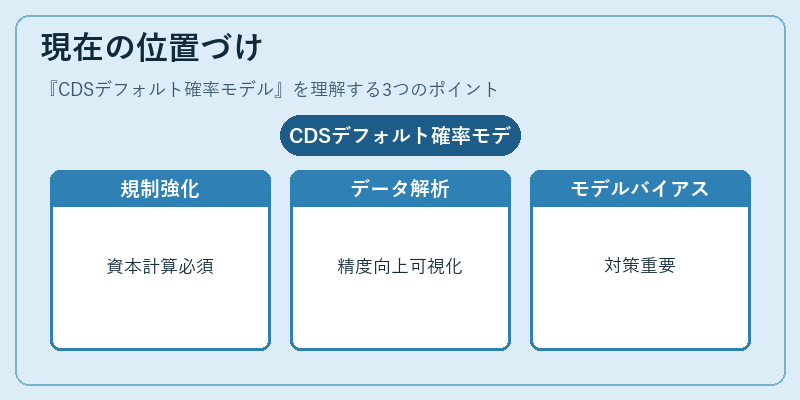
近年の規制強化に伴い、デフォルト確率モデルは金融機関の信用リスク管理の中核となっている。Basel IIIやIFRS 9では、正確なデフォルト確率推定が資本計算・損失予測に不可欠とされている。また、テクノロジー進化による大規模データ解析手法の導入で、モデル精度向上やリスク可視化が進む一方、過去事例から学ぶ「モデルバイアス」への対策も重要課題となっている。
×
続きを読むには確認が必要です