クレジットデフォルトスワップインプライド信用リスクとは、CDS(クレジット・デフォルト・スワップ)の市場価格から逆算される債務者の信用リスクを表す指標である。
目次
概要
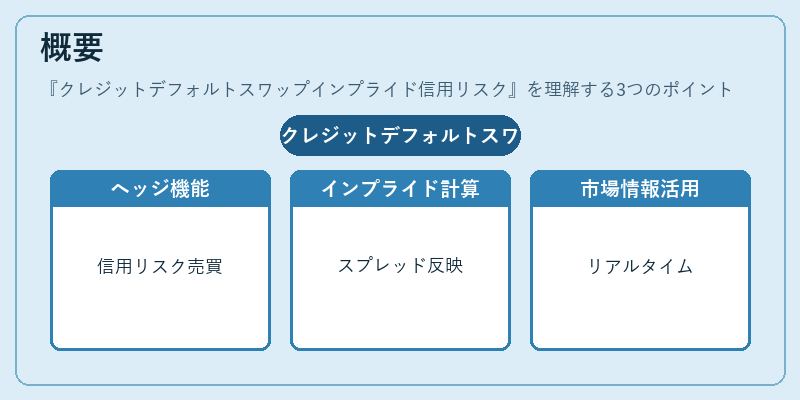
CDSは債務不履行に備えるヘッジ手段として発展し、投資家が信用リスクを売買できるようにしたデリバティブである。インプライド信用リスクは、これらのスワップ取引のプレミアム(スプレッド)を基に計算され、市場参加者がその債務者に対してどれだけのリスクプレミアムを要求しているかを定量化する。従来のデフォルト確率モデルと異なり、実際の取引価格から直接導き出されるため、流動性や市場心理を含むリアルタイムの情報が反映される点で重要である。
役割と機能
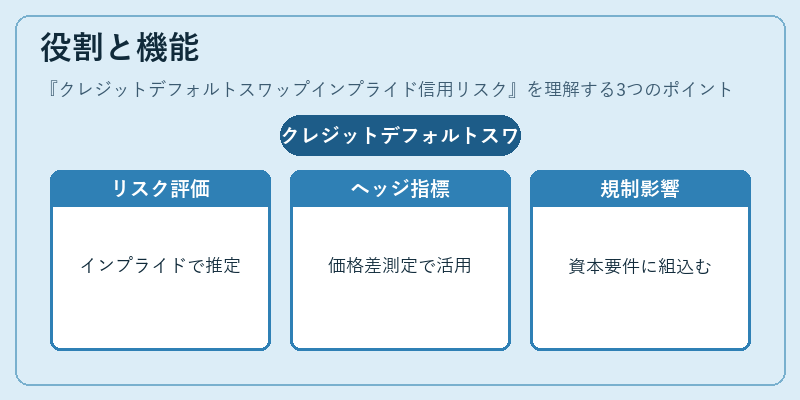
- 信用リスク評価:投資家はインプライドスプレッドを用いて債務者のデフォルト確率を推定し、ポートフォリオ全体の信用リスクを管理する。
- ヘッジ手段としての指標:CDS市場で取引されるスプレッドは、同一債務者に対する他の金融商品(例:社債)との価格差を測定し、ヘッジ戦略の設計に活用される。
- 規制・監督:銀行や保険会社はインプライド信用リスクを資本要件やストレステストに組み込み、金融機関の健全性確保に寄与する。
- 市場メカニズムへの影響:スプレッドが高騰すると債務者の調達コストが増大し、企業活動や投資判断に直接的な影響を及ぼす。
特徴
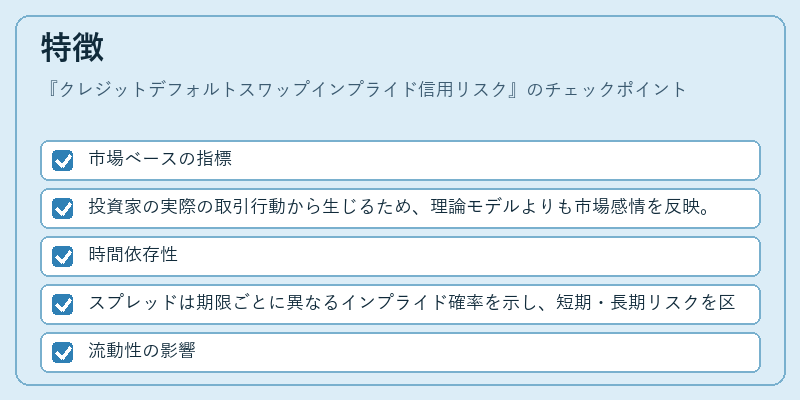
- 市場ベースの指標
-
投資家の実際の取引行動から生じるため、理論モデルよりも市場感情を反映。
-
時間依存性
-
スプレッドは期限ごとに異なるインプライド確率を示し、短期・長期リスクを区別できる。
-
流動性の影響
-
市場が薄い場合、スプレッドは過大評価されやすく、逆に流動的な市場では安定した指標となる。
-
他資産クラスとの連携
- CDSインプライドリスクは株式・為替・金利と相関し、マルチアセット投資での分散効果を評価する際に利用される。
現在の位置づけ
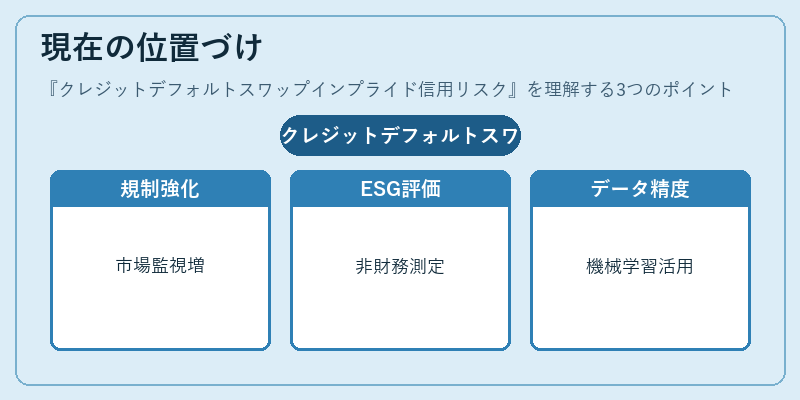
近年、金融危機以降、信用デリバティブ市場は規制強化が進みつつある。一方で、インプライド信用リスクは投資家や規制当局にとって不可欠な情報源として残る。特に、ESG投資の拡大に伴い、企業の非財務要因が信用評価へ与える影響を定量化する手段として注目されている。また、機械学習やビッグデータ解析の導入により、スプレッドから得られるリスク情報の精度向上が期待される。市場参加者はインプライド信用リスクを活用しつつ、モデルベースの確率と組み合わせて総合的なリスク管理を行うことが求められている。
×
続きを読むには確認が必要です