CDSボラティリティのベガとは、クレジット・デフォルトスワップ(CDS)に付随するオプションやデリバティブ価格が、基礎となる信用スプレッドの推定ボラティリティ変動に対してどれだけ感応度を持つかを示す指標である。
概要
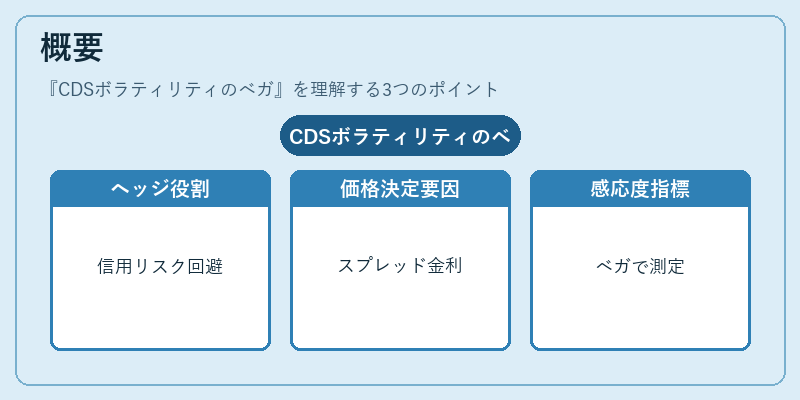
クレジット・デフォルトスワップは債務不履行リスクをヘッジするための金融商品であり、その価格は信用スプレッドと金利環境に大きく左右される。CDSオプションやスワップオプション等の派生商品の導入により、信用スプレッド自体のボラティリティをパラメータとして組み込む必要が出てきた。このような文脈で「ベガ」は、ブラック-ショールズ型モデルや構造的デフォルトモデリング(例:Mertonモデル)におけるボラティリティ感応度を表す概念として確立された。信用スプレッドは金利と同様に市場の期待変動を反映するため、ベガは価格変動の大きさを定量化し、ヘッジ戦略やリスク管理に不可欠な指標となっている。
役割と機能
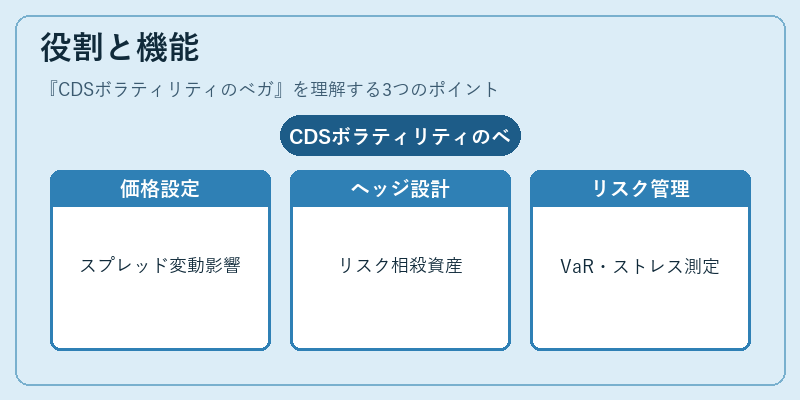
CDSボラティリティのベガは、主に以下の場面で活用される。
- 価格設定:オプション価格を算出する際に、推定された信用スプレッドボラティリティの変動が価格に与える影響を評価し、適切なプレミアムを決定する。
- ヘッジ設計:ベガが高いポジションはボラティリティ変動に敏感であるため、そのリスクを相殺するためのヘッジ資産(例:別のCDSオプションや信用デリバティブ)を選定する。
- リスク管理:VaRやストレステストのシナリオ分析で、ボラティリティ変動がポートフォリオに与える影響を数値化し、資本要件やレギュレーション遵守を支援する。
特徴
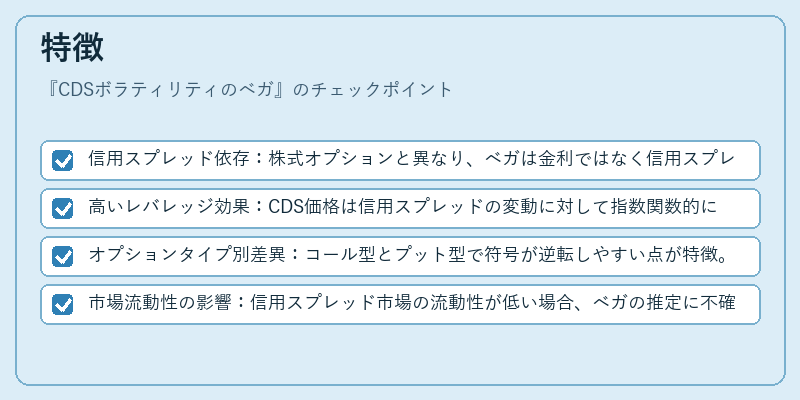
- 信用スプレッド依存:株式オプションと異なり、ベガは金利ではなく信用スプレッドのボラティリティに対して測定される。
- 高いレバレッジ効果:CDS価格は信用スプレッドの変動に対して指数関数的に反応するため、ベガが大きくなる傾向がある。
- オプションタイプ別差異:コール型とプット型で符号が逆転しやすい点が特徴。
- 市場流動性の影響:信用スプレッド市場の流動性が低い場合、ベガの推定に不確実性が増大する。
現在の位置づけ
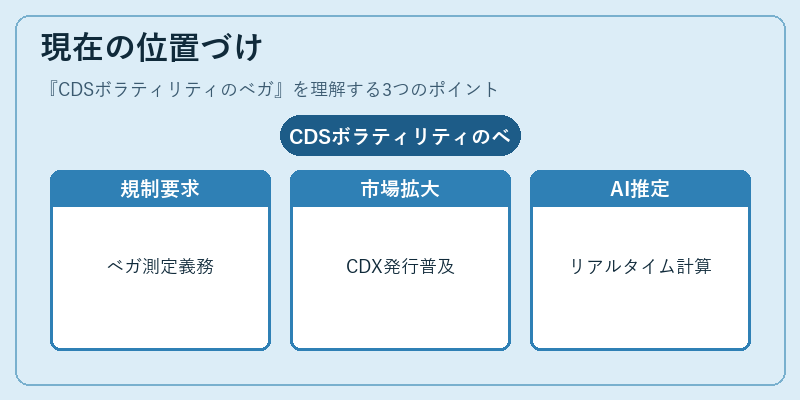
近年の金融危機以降、信用リスク管理は格段に重視されるようになった。その結果、CDSオプション市場や信用デリバティブ取引においてベガは不可欠な指標となっている。規制当局は「信用スプレッドボラティリティ」への感応度を含むリスク測定を求めるケースが増えており、金融機関は内部モデルでのベガ算出を義務付けられている。また、デリバティブ市場の拡大に伴い、CDSボラティリティ指数(例:CDXインデックス)の発行や取引も一般化しており、投資家はベガを用いてポジションのリスク調整を行う。将来的にはAI・機械学習を活用したリアルタイムベガ推定手法がさらに普及すると予測される。
続きを読むには確認が必要です