チャージバック手数料免除申請とは、カード決済において発生するチャージバック(買い物客が不正や瑕疵を理由に購入金額の返金を要求し、加盟店からカード会社へ返金処理を求める手続き)に伴う手数料を、一定条件下で免除または減額するために加盟店が行う申請である。
概要
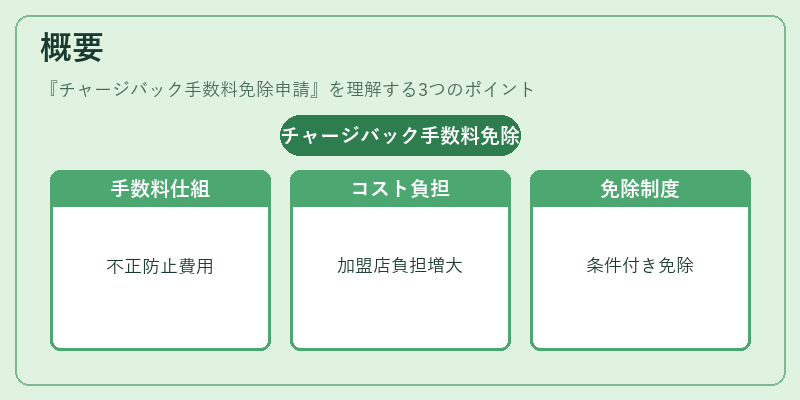
チャージバックは決済システムの安全性と消費者保護を担保する仕組みとして確立されている。カード会社や発行銀行は、チャージバック処理ごとに手数料(チャージバック料金)を加盟店から徴収しており、これは不正取引防止のインセンティブとなっている。しかし実務上、同一顧客による複数回のチャージバックや、誤認・ミスによる返金が発生した場合に、手数料負担は加盟店にとって大きなコスト圧力になる。そこで、多くの決済代行業者やカードネットワークは、一定条件を満たす加盟店に対し「チャージバック手数料免除」制度を設けている。
役割と機能
チャージバック手数料免除申請は、以下のような場面で活用される。
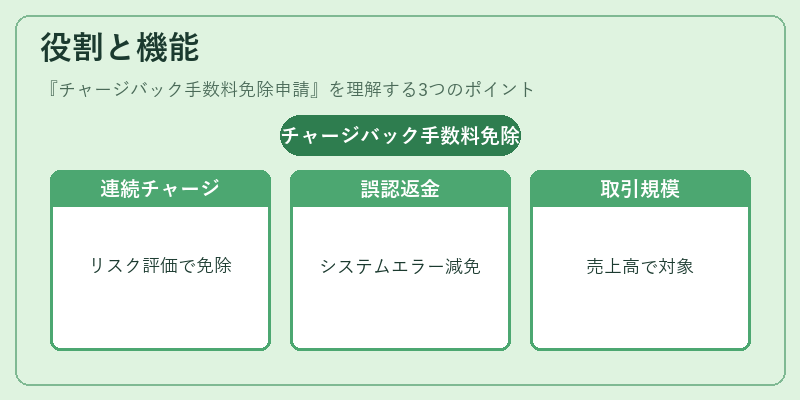
1. 同一顧客からの連続チャージバック:過去一定期間に同一カード番号で複数回返金が発生した場合、加盟店側のリスク管理体制を評価し、手数料免除を検討する。
2. 誤認・ミスによるチャージバック:商品不良や配送遅延ではなく、システムエラー等により返金が発生したケースで、加盟店の責任が軽減されるよう手数料の減免を申請できる。
3. 取引量・売上高基準:一定規模以上の売上や取引件数を持つ加盟店は、チャージバックリスクが分散しているとみなされ、手数料免除の対象になることが多い。
申請プロセスは通常、決済代行業者の管理画面から必要書類(売上報告書、取引履歴)を添付し、審査を受ける形で進められる。承認された場合、該当チャージバックに対する手数料は免除または減額され、加盟店のキャッシュフロー改善につながる。
特徴
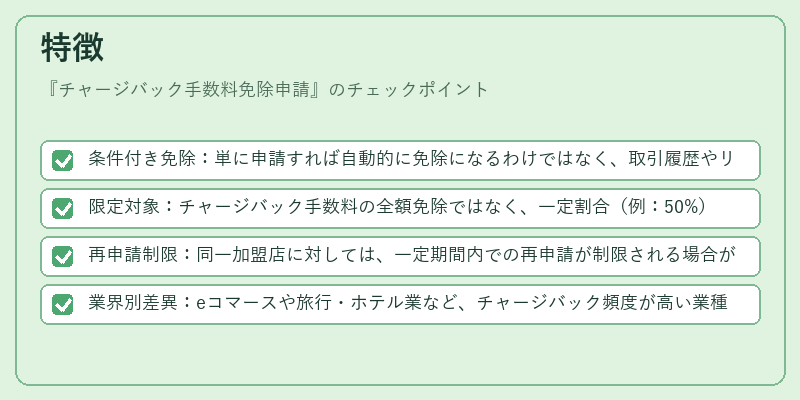
- 条件付き免除:単に申請すれば自動的に免除になるわけではなく、取引履歴やリスク評価が重視される。
- 限定対象:チャージバック手数料の全額免除ではなく、一定割合(例:50%)の減免となるケースが多い。
- 再申請制限:同一加盟店に対しては、一定期間内での再申請が制限される場合がある。
- 業界別差異:eコマースや旅行・ホテル業など、チャージバック頻度が高い業種では手数料免除制度が整備されている一方、飲食店等低リスク業種では適用範囲が限定的。
これらの特徴は、カードネットワーク(VISA、Mastercard)や決済代行企業(Stripe, PayPay, GMOペイメントゲートウェイ)が独自に設定しているため、加盟店は各社の規約を確認する必要がある。
現在の位置づけ
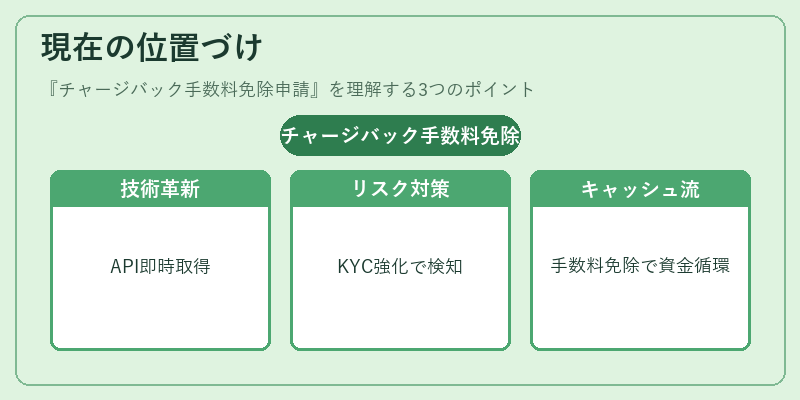
近年、PSD2やオープンバンキングの進展に伴い、決済サービスプロバイダーはAPIベースでチャージバック情報をリアルタイム取得できるようになった。この技術的進歩は、チャージバック手数料免除申請の審査精度向上や処理速度の短縮につながっている。さらに、KYC・AML要件が強化される中で、不正取引の早期検知とリスク管理が重視され、手数料免除制度は加盟店に対するインセンティブとして位置づけられるようになった。
一方で、カード会社側も消費者保護を最優先に考え、チャージバック件数の増加に伴う手数料負担を抑制しつつ、不正行為への対策強化を図っている。結果として、チャージバック手数料免除申請は「リスク管理とキャッシュフロー最適化」を両立させる重要なツールとなり、特に中小規模のオンラインショップやモバイル決済サービスで注目されている。
続きを読むには確認が必要です