地方金融機関統合に関するリスク管理とは、複数の地方金融機関が統合・連携を行う際に発生する信用リスク、市場リスク、オペレーショナルリスク等を特定し評価し、適切なコントロールや監督を実施する枠組みである。
概要
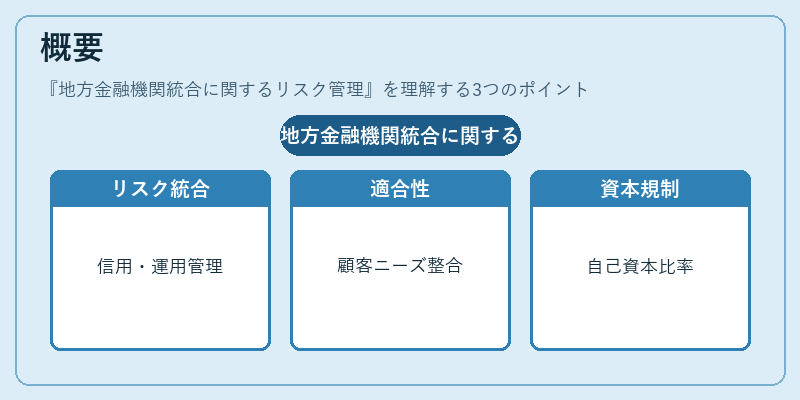
地方金融機関統合は、地域経済の活性化や資本効率向上を目的として行われるが、同時に各機関固有のリスクプロファイルを統合する必要がある。統合後の組織構造は複雑化し、信用リスク管理体制の再設計、オペレーショナルリスクの統一的な監視、情報システムの統合といった課題が生じる。これらを総合的に把握するためには、適合性原則(顧客ニーズとの整合性)や利益相反管理の観点からもリスク評価を行う必要がある。さらに、地方金融機関は預金保険制度下で運営されているため、統合に伴う資本水準の維持・強化(自己資本比率規制)やバーゼル合意に基づくリスク加重資産計算が不可欠となる。
役割と機能
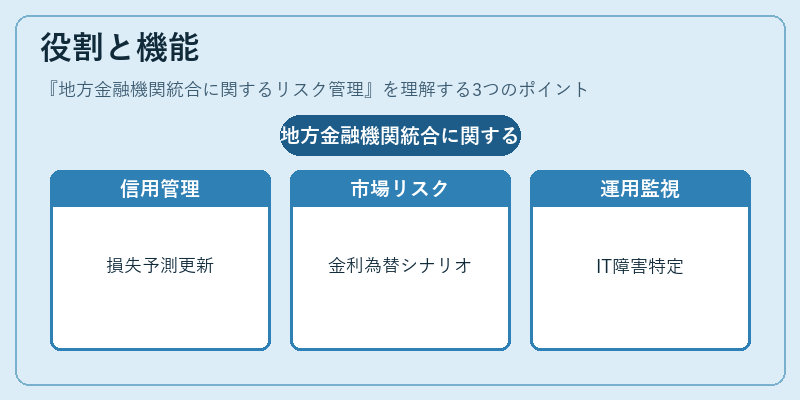
地方金融機関統合に関するリスク管理は、以下のような機能を担う。
1. 信用リスク評価:統合前後で顧客貸付ポートフォリオや債務者構造が変化するため、損失予測モデルを更新し、資本充足率に与える影響を定量的に把握。
2. 市場リスク管理:金利・為替変動のシナリオ分析を行い、統合後の投資ポートフォリオがどの程度ヘッジ可能かを評価。
3. オペレーショナルリスク監視:業務プロセスやITインフラの統合に伴う障害リスクを特定し、SOX法に準じた内部統制体制を構築。
4. 規制遵守と報告:金融庁・FSBが求める監督指標(自己資本比率、流動性カバレッジ比率等)への適合性を確保し、定期的に報告書を作成。
5. 利益相反と適合性の調整:統合後に発生する顧客サービス拡充や商品販売戦略が、既存の適合性原則と衝突しないよう監視。
特徴
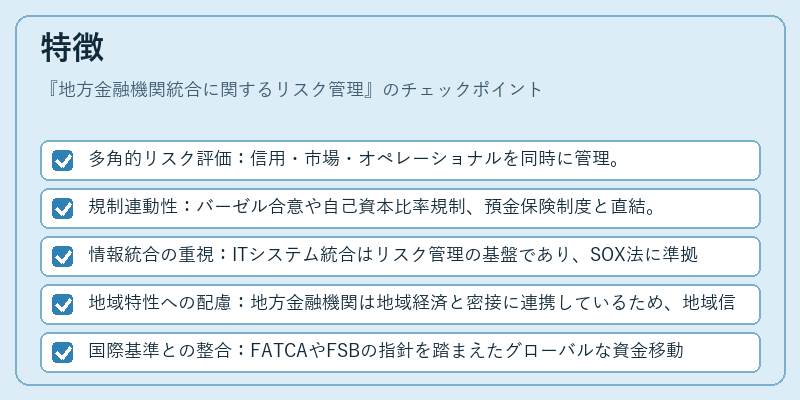
- 多角的リスク評価:信用・市場・オペレーショナルを同時に管理。
- 規制連動性:バーゼル合意や自己資本比率規制、預金保険制度と直結。
- 情報統合の重視:ITシステム統合はリスク管理の基盤であり、SOX法に準拠した内部統制が必須。
- 地域特性への配慮:地方金融機関は地域経済と密接に連携しているため、地域信用リスクを独自に評価する必要がある。
- 国際基準との整合:FATCAやFSBの指針を踏まえたグローバルな資金移動・税務コンプライアンスも考慮。
現在の位置づけ
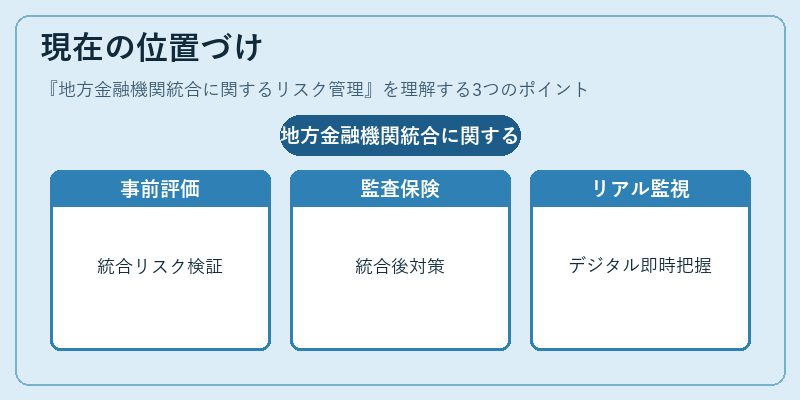
近年、地方金融機関はデジタル化と規制強化の両面で圧力を受けている。統合によるスケールメリットが期待される一方で、リスク管理体制の不備が大きな損失につながるケースも報告されている。そのため、金融庁は統合計画に対し、事前リスク評価と統合後監査を義務付けつつ、預金保険制度の範囲拡大検討を進めている。
同時に、バーゼルIII以降の資本規制強化やFATCAによる国際的な情報共有要件が統合プロセスを複雑化させている。これらを踏まえ、地方金融機関はリスク管理フレームワークをデジタルツールと連携し、リアルタイムでのリスクモニタリングを実現する動きが加速している。
続きを読むには確認が必要です