連結劣後債とは、複数の発行主体が連結している企業グループ全体に対し、優先順位が低い位置で償還される債券である。
目次
概要
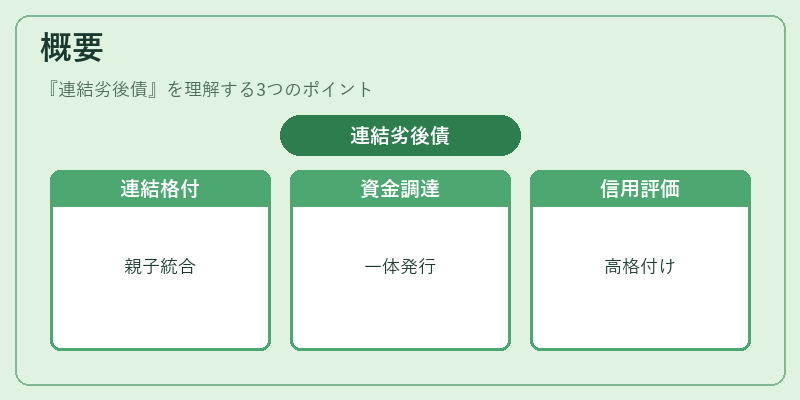
連結劣後債は、親会社と子会社を含む企業グループが一体として資金調達を行う際に発行される。各構成主体の財務諸表を統合し、全体の信用力で評価されるため、単独劣後債よりも格付けが高くなる場合がある。
役割と機能
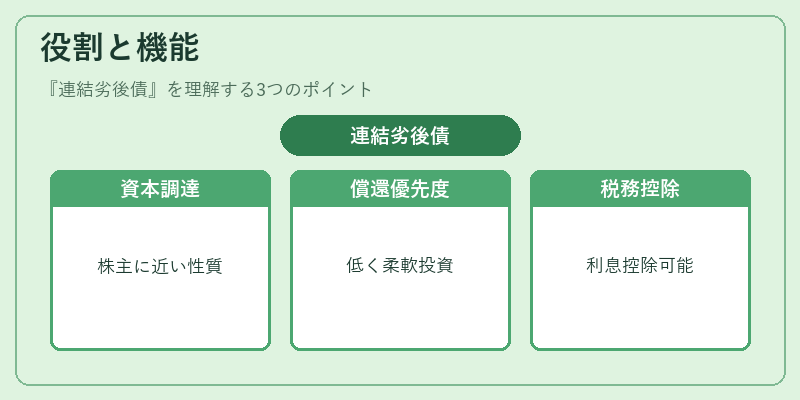
連結劣後債は資本調達手段として利用され、株主資本に近い性質を持つ。企業グループのキャッシュフローから償還優先度が低いため、経営陣は事業投資に柔軟に対応できる。また、税務上は利息費用として控除可能であり、資本構成の最適化を図る。
特徴
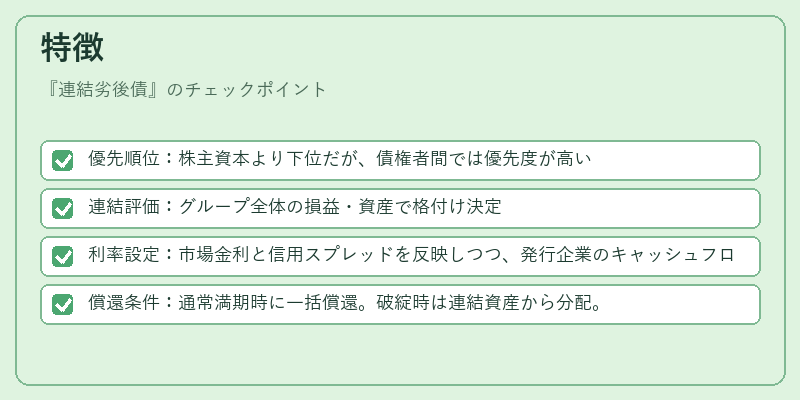
- 優先順位:株主資本より下位だが、債権者間では優先度が高い
- 連結評価:グループ全体の損益・資産で格付け決定
- 利率設定:市場金利と信用スプレッドを反映しつつ、発行企業のキャッシュフローに合わせて調整
- 償還条件:通常満期時に一括償還。破綻時は連結資産から分配。
現在の位置づけ
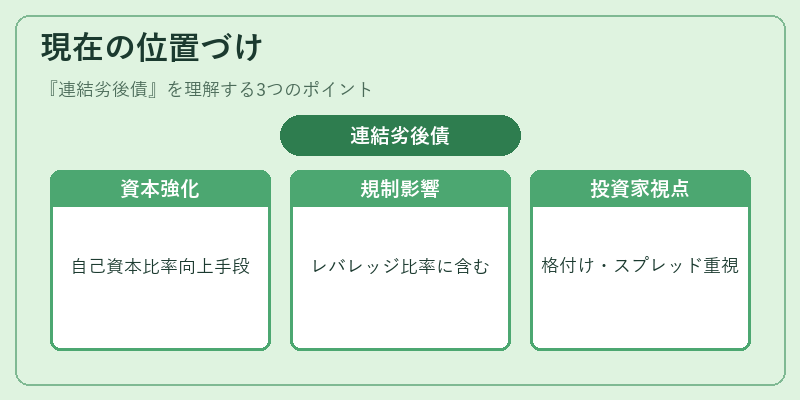
近年、低金利環境下で企業が自己資本比率を強化するため、連結劣後債は魅力的な選択肢となっている。規制面では金融機関に対して「レバレッジ比率」の計算に含まれることが多く、投資家は格付けとスプレッドを重視する。市場では比較的流動性が低いものの、発行企業の信用力が高い場合には安定した利回りを提供できる。
×
続きを読むには確認が必要です