分離課税の税務上適用条件とは、所得が一定の基準を満たすと、総合課税ではなく別途定められた税率で課税される制度に関わる要件を指す。
概要
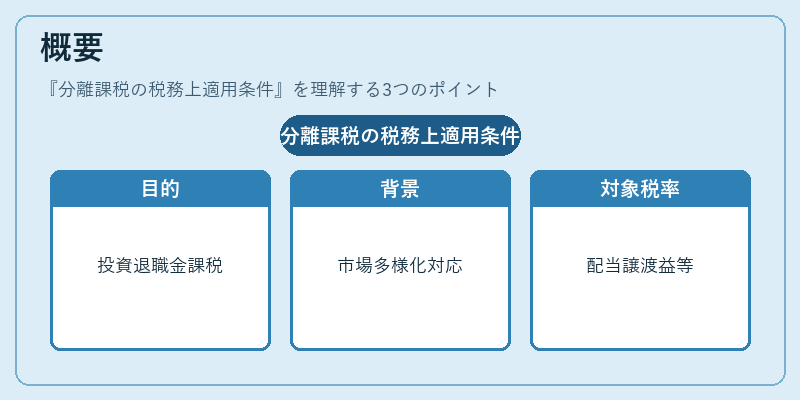
分離課税は、特定の所得を他の所得から切り離して課税する仕組みである。主な目的は、投資所得や退職金など、一般的な給与所得とは性質が異なる収入に対し、公平かつ効率的に税負担を確保することである。この制度の導入背景には、金融市場の発展による多様化した所得形態への対応と、税制設計上の簡素化が挙げられる。分離課税対象となる所得は、株式や投資信託から得た配当・譲渡益、退職金、年金等であり、それぞれに対して別途定められた税率と控除額が適用される。
役割と機能
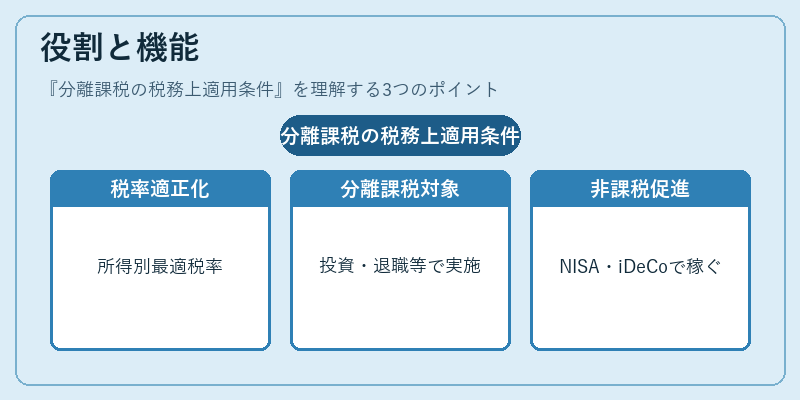
分離課税は、所得の性質に応じて最も適切な税率を設定し、税負担の過度な集中や不公平を防ぐ。具体的には以下のような場面で活躍する。
- 投資所得:株式配当・譲渡益は、総合課税ではなく定率(例:20%)で課税されるため、投資家がリスクを取った結果得た利益に対して一定の税負担が確保できる。
- 退職所得:退職金や年金は、一括受領時に高い総合税率が適用される可能性があるため、分離課税で別途定められた控除を設けることで税負担の軽減を図る。
- 資産運用:個人型確定拠出年金(iDeCo)やNISA等では、投資利益が非課税または低税率で処理され、長期的な資産形成を促進する。
特徴
| 特徴 | 説明 |
|---|---|
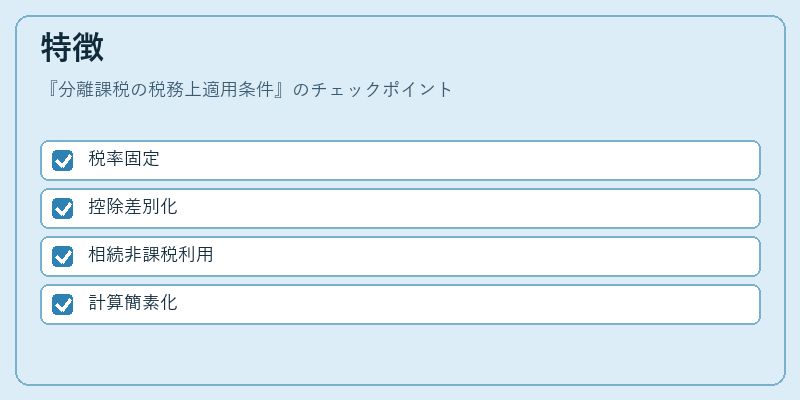
| 税率の固定化 | 分離課税対象所得には定額税率が適用されるため、税計算が簡素化される。 |
| 控除制度の差別化 | 総合課税と分離課税では控除額や免税枠が異なるため、所得構成に応じた最適化が可能。 |
| 相続・贈与との関係性 | 分離課税対象は相続税計算の際に非課税枠を利用できる場合がある。 |
現在の位置づけ
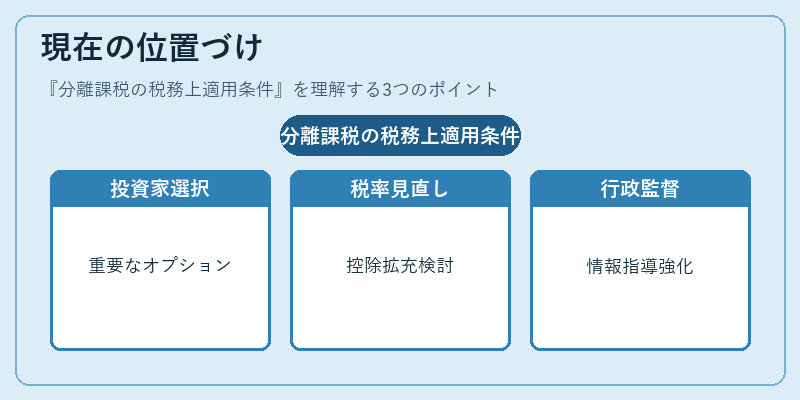
近年、投資信託や株式市場の拡大に伴い、分離課税制度は個人投資家にとって重要な選択肢となっている。また、税制改正では総合課税とのバランスを保ちつつ、投資意欲を喚起するために税率の見直しや控除額の拡充が検討されるケースが増えている。さらに、金融庁や国税庁は分離課税対象所得の適正な申告・納付を促すため、情報提供や指導を強化しており、制度の透明性と公平性向上に努めている。
続きを読むには確認が必要です