コールオプションとは、買い手に将来一定期間内に特定資産を事前に決めた価格で購入する権利を与える金融派生商品である。
目次
概要
市場参加者がリスクヘッジや投機目的で利用するため、オプション取引は長期的な資産価値の不確実性を管理する手段として発達した。
役割と機能
投資家は株式・為替・金利など多様な基礎資産に対し、限定された損失で利益追求が可能となる。企業は将来の調達コストを固定化し、財務計画の安定性を確保する。
特徴
- プレミアム:権利行使前に支払われる対価
- インザマネー/アウトオブザマネー:行使価格と市場価格の関係で評価が変わる
- ガンマ・ベガ:リスク管理における感応度を測定する指標
これらは他のデリバティブ(例:プット)と対比して、上昇リスクのみを対象とする点で差別化される。
現在の位置づけ
グローバル金融市場において、ヘッジファンドや機関投資家がポートフォリオ多様化の一環として利用し、規制当局は取引透明性とシステミックリスクを重視した監督体制を整備している。
クレジットリスクとは、債務者が約束された支払義務を履行できない可能性から生じる損失の不確実性を指すものである。
概要
金融取引において信用関係は不可欠であり、クレジットリスク管理は資金調達コストと投資収益率を最適化するための基盤となる。
役割と機能
貸出・債券発行・デリバティブ取引(CDSなど)において、信用格付けや履約確率を評価し、損失回避策(担保設定・ヘッジ)を講じる。
特徴
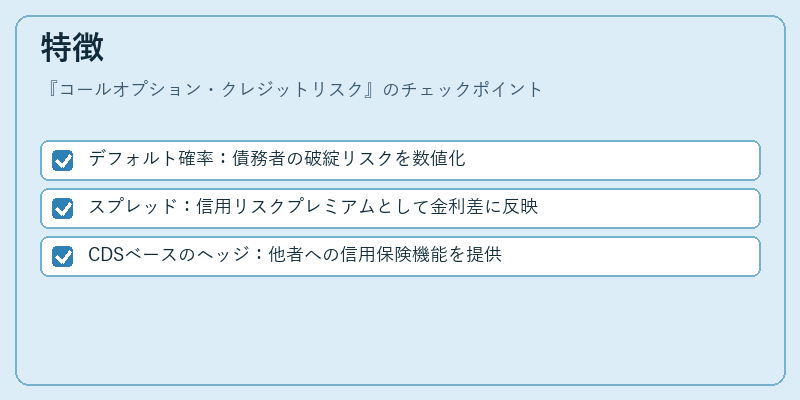
- デフォルト確率:債務者の破綻リスクを数値化
- スプレッド:信用リスクプレミアムとして金利差に反映
- CDSベースのヘッジ:他者への信用保険機能を提供
類似概念(市場リスク)と区別し、信用事件が発生した際の損失規模や回収期間を重視する点で独自性を持つ。
現在の位置づけ
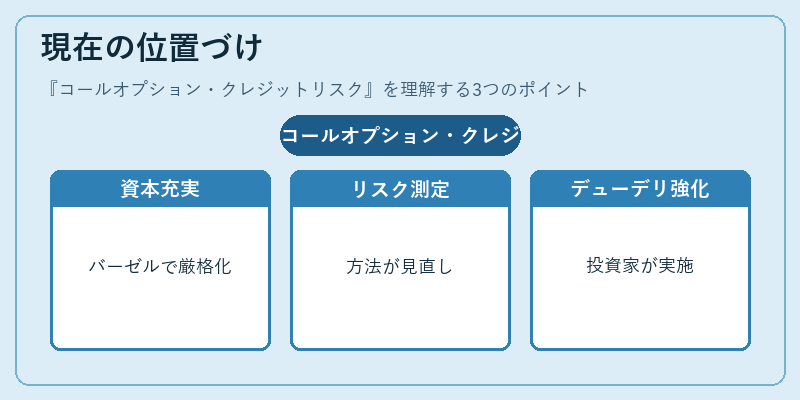
金融危機以降、国際的な監督基準(バーゼル合意)により資本充実度とリスク測定方法が厳格化され、企業・投資家はクレジットデューデリジェンスを強化している。
×
続きを読むには確認が必要です