資本適正指標とは、金融機関が自己資本をどの程度確保しているかを示す比率であり、リスクベースの規制枠組み内での健全性評価に用いられる。
目次
概要
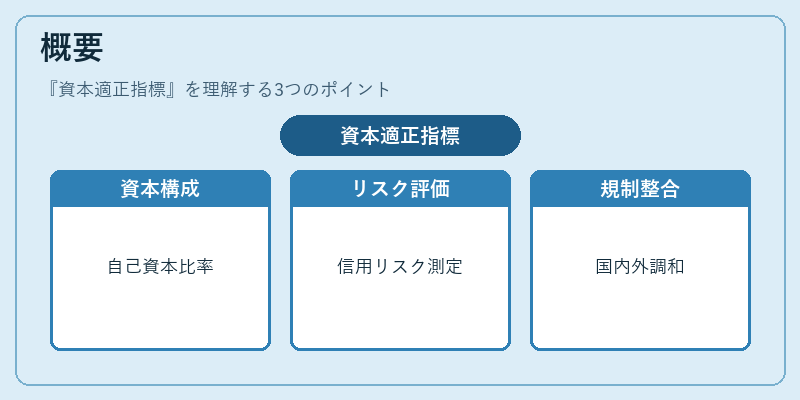
資本適正指標は、金融危機後に設けられた国際的な監督基準(バーゼル合意)を受けて、日本でも金融庁が定める自己資本比率規制の一環として位置付けられる。主に信託銀行・ネット銀行・地方銀行・信用金庫といった多様な金融機関が対象となり、預金保険制度やSOX法等の国内外規制との整合性を図るために導入された。
役割と機能
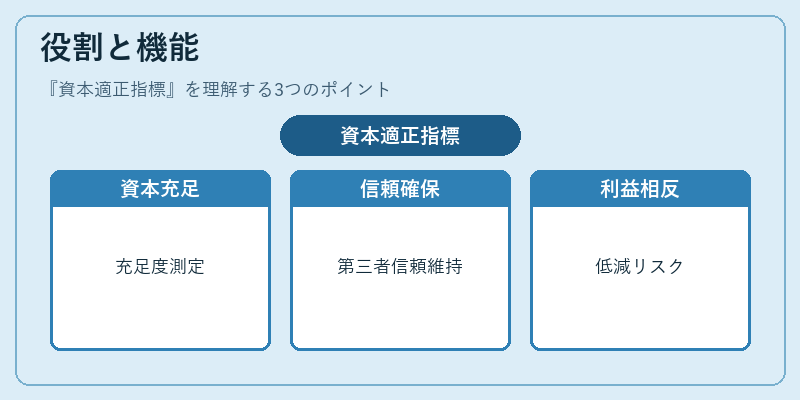
資本適正指標は、貸出リスク・市場リスク・オペレーショナルリスクなど各種リスクを加味した「リスクウェイト付き資産」に対して自己資本がどれだけ充足されているかを測定する。金融機関はこの比率を維持することで、第三者からの信頼性を確保し、預金者・投資家への安全保障を担保する。また、第二種金融商品取引業や適合性原則に基づく顧客対応と連動し、利益相反リスクを低減させる役割も果たす。
特徴
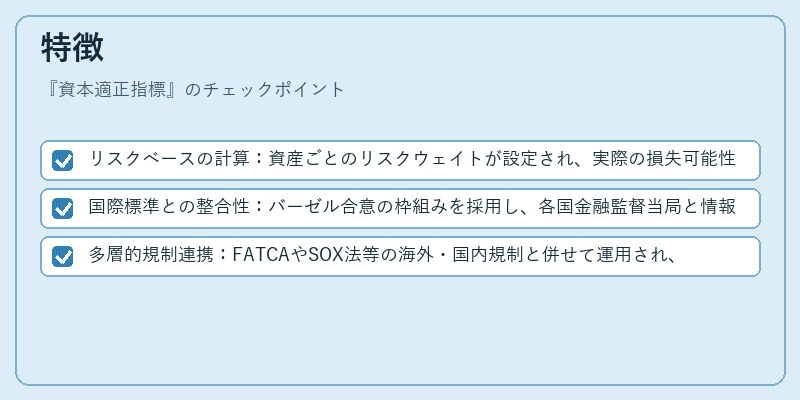
- リスクベースの計算:資産ごとのリスクウェイトが設定され、実際の損失可能性に応じて自己資本が評価される。
- 国際標準との整合性:バーゼル合意の枠組みを採用し、各国金融監督当局と情報共有できる。
- 多層的規制連携:FATCAやSOX法等の海外・国内規制と併せて運用され、総合的なリスク管理が実現する。
現在の位置づけ
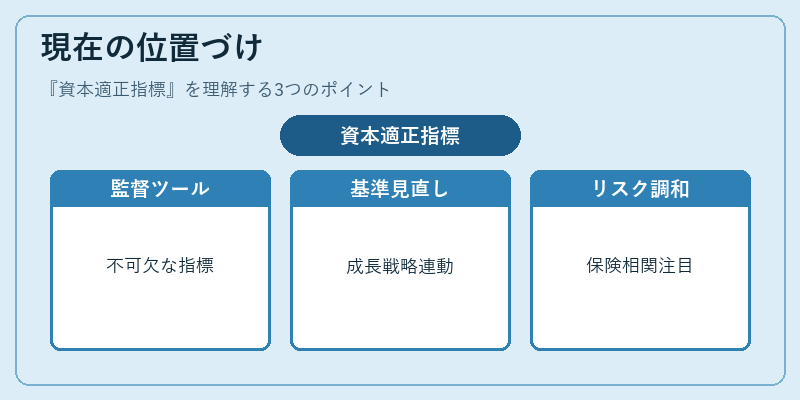
近年の金融市場はデジタル化・グローバル化が進展しており、資本適正指標はその中で不可欠な監督ツールとして機能している。金融庁は定期的に基準を見直し、ネット銀行や地方銀行の成長戦略と連動させている。また、預金保険制度との相関性が注目され、資本比率低下時には追加監督措置が取られるケースも増えている。金融サービス委員会(FSB)との協議を通じ、国際的な調和を図りつつ、日本独自のリスクプロファイルに合わせた適切な指標運用が求められている。
×
続きを読むには確認が必要です