コンベクシティ計算式とは、債券価格の金利変動に対する二階微分を表す数式である。
概要
コンベクシティは、デュレーション(一次感応度)が示す線形近似では捉えきれない、金利変動時の債券価格曲線の曲率を定量化する指標である。金利が上昇または下降すると、債券価格は非対称に変動し、デュレーションだけではその影響を正確に評価できない場面が多い。コンベクシティ計算式は、将来のキャッシュフローと現在価値を金利変動で微分することで得られ、債券価格曲線全体の形状(凸性・凹性)を数理的に把握できるよう設計された。
この指標は、特に低金利環境下で金利が大きく変動した際にポートフォリオ価値への影響をより正確に予測するために開発され、固定収益投資のリスク管理やヘッジ戦略設計に不可欠な要素となった。
役割と機能
コンベクシティ計算式は、以下のような場面で活用される。
- 価格変動予測 – 金利が±Δy変化した場合の債券価格変化を、デュレーション+コンベクシティによって二次項まで近似できる。
- ヘッジ設計 – デュレーションマッチングだけでなく、金利曲線全体の形状に対する感応度も考慮し、より精緻なヘッジ比率を決定する。
- リスク測定 – ポートフォリオ全体の価格変動分散を計算する際に、コンベクシティ項を加えることで高頻度金利変動時の損失予測精度が向上する。
- デリバティブ評価 – 債券オプションやスワップ・オプションの価格決定において、基礎資産である債券の凸性を反映させることで、ブラックモデル等の拡張が可能になる。
特徴
- 二階微分による曲率測度:デュレーション(一次微分)と対比し、金利変動に伴う価格曲線の非直線性を捉える。
- 正の凸性:一般的な利付債は金利上昇時に価格下落が緩やかで、金利低下時に価格上昇が急激になるため、コンベクシティは正値となる。
- 逆凸性の存在:逆イールド環境や特定のスワップ・オプションを組み込んだ証券では、負の凸性が観測されることがある。
コンベクシティは金利変動幅が大きい場合にデュレーションだけでは不十分な点を補完し、価格感応度の全体像を把握するための必須指標である。
現在の位置づけ
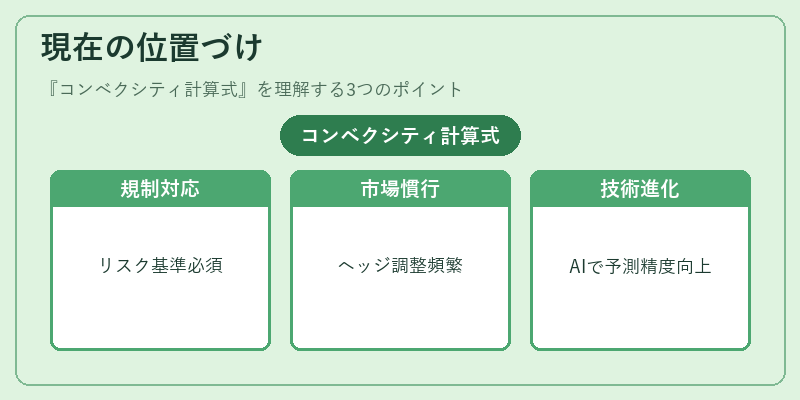
近年の低金利・極端な政策金利変動が頻発する環境下では、コンベクシティ計算式は固定収益資産管理において不可欠なツールとなっている。
- 規制対応:金融機関のリスク管理基準(例えばバッファー・アセット・マネジメント)では、デュレーションとコンベクシティを組み合わせたストレステストが推奨されており、ポートフォリオの金利リスク評価に必須となっている。
- 市場慣行:多くの投資信託やヘッジファンドは、日次・週次でコンベクシティを再計算し、ヘッジ比率の調整に活用している。
- 技術進化:AIや機械学習による金利予測モデルと組み合わせることで、将来の金利曲線変形を仮定したコンベクシティ推計が実現されつつある。
総じて、コンベクシティ計算式は単なる理論的指標に留まらず、実務でのリスク管理・ヘッジ設計・デリバティブ評価に不可欠な要素として位置付けられている。
続きを読むには確認が必要です