社債スプレッドとは、ある企業の社債が国債などのリスクフリー金利に対して上乗せされる利差である。
目次
概要
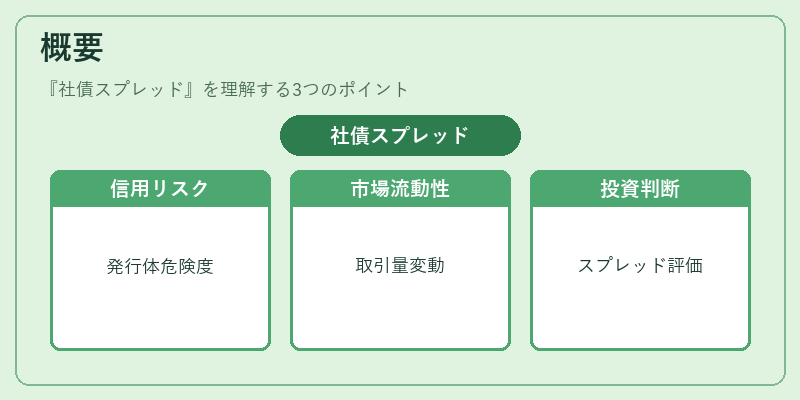
社債スプレッドは、発行体の信用リスクや市場流動性を反映した指標として生まれた。国債が無リスク資産とみなされる一方、企業はデフォルトリスクや金利変動リスクを抱えるため、その分だけ高い収益率を要求する。投資家はこのスプレッドを用いて、社債の価格決定やポートフォリオ構成におけるリスクプレミアムを測定し、市場全体の信用状況を把握する。
役割と機能
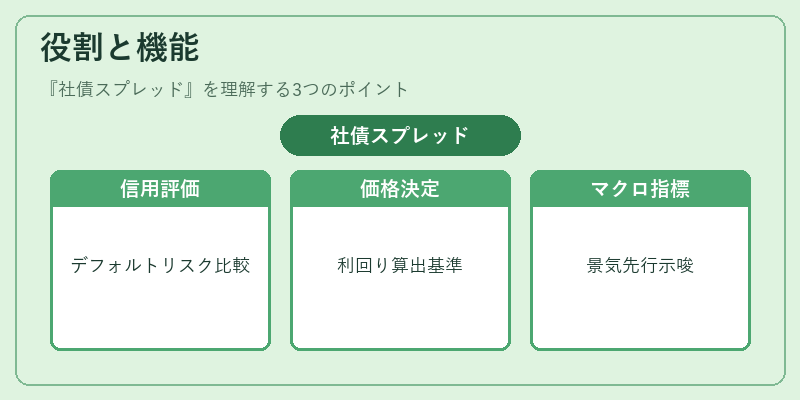
- 信用評価:スプレッドは発行企業のデフォルト確率を間接的に示すため、格付機関や投資家が信用リスクを比較検討する際の基準となる。
- 価格決定:社債の利回りは国債金利+スプレッドで算出され、これにより市場での取引価格が決まる。
- ポートフォリオ管理:投資家は異なるスプレッドを持つ社債を組み合わせ、期待収益とリスクのバランスを最適化する。
- マクロ経済指標:広域的なスプレッドの拡大・縮小は金融市場全体の信用環境や景気循環を示す先行指標として利用される。
特徴
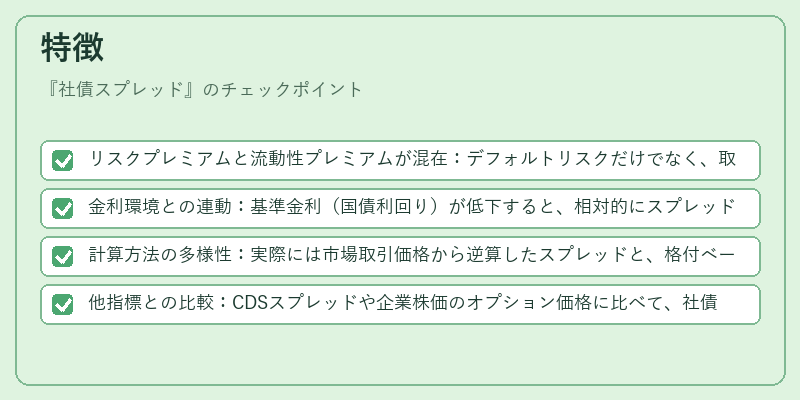
- リスクプレミアムと流動性プレミアムが混在:デフォルトリスクだけでなく、取引量や市場アクセスの容易さもスプレッドに影響する。
- 金利環境との連動:基準金利(国債利回り)が低下すると、相対的にスプレッドが拡大しやすくなる。
- 計算方法の多様性:実際には市場取引価格から逆算したスプレッドと、格付ベースで設定される理論スプレッドの両方が存在する。
- 他指標との比較:CDSスプレッドや企業株価のオプション価格に比べて、社債スプレッドは実物資産への直接的なリスク評価を提供する。
現在の位置づけ
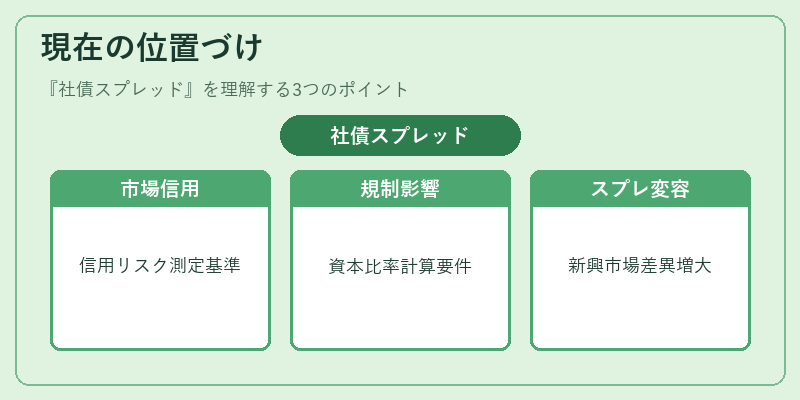
低金利環境が続く中で、投資家は高い収益を求めて格付けの低い社債へ注目しやすいため、スプレッドは市場の信用バイオレンスを測る重要な指標となっている。金融規制(例:バゼルIII)では、銀行が保有する社債に対してスプレッドベースのリスク加重資産計算を導入し、自己資本比率への影響を定量化するよう求められている。また、近年の企業再編やデジタル資産の登場によって、従来型社債と新興市場のスプレッド構造が変容しており、投資家はより細分化された信用指標を活用する必要がある。
×
続きを読むには確認が必要です