クーポン付利付債券クーポン付リスクプレミアムとは、投資家がクーポン付き債券を保有する際に要求される追加的な収益であり、金利変動や信用リスク等の非市場要因によって生じるリスク補償を表す指標である。
目次
概要
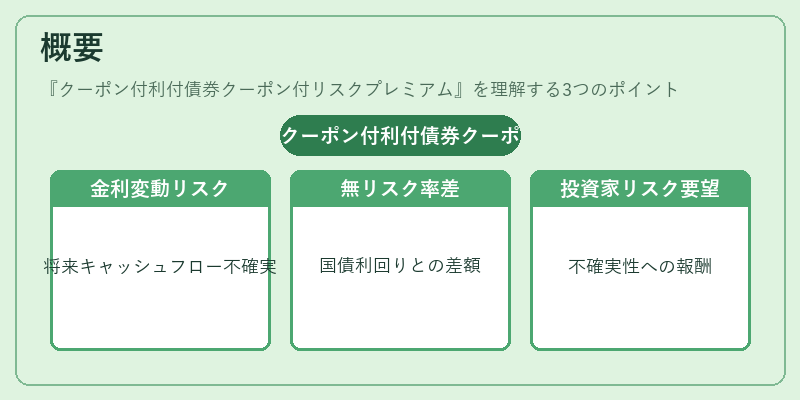
クーポン付利付債券クーポン付リスクプレミアムは、国債や社債などの定期的にクーポンを受け取る債券に対して適用される。金利が変動する市場環境下では、将来のキャッシュフローの現在価値が不確実になるため、投資家はリスクプレミアムを要求する。
この概念は、無リスク率(国債利回り)と実際に得られるクーポン収益との差として定義される。
役割と機能
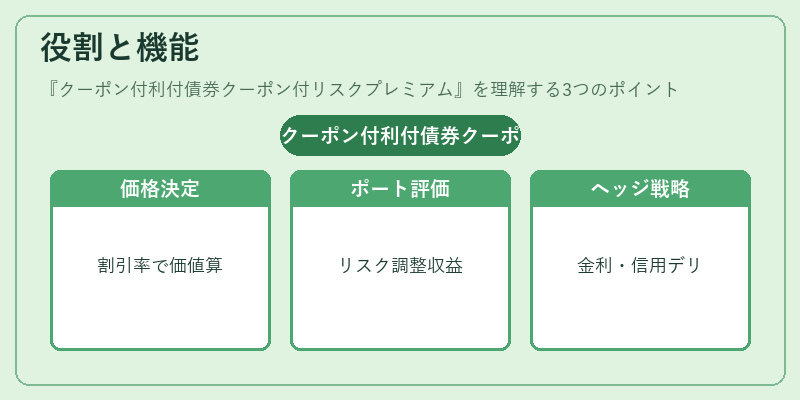
- 価格決定:クーポン付リスクプレミアムを加えた割引率で将来キャッシュフローを現在価値化し、債券の公正価値を算出する。
- ポートフォリオ評価:異なる満期・信用格付けのクーポン付き債券間でリスク調整後の収益性を比較できる。
- ヘッジ戦略:金利スワップや信用デリバティブと組み合わせ、リスクプレミアムをヘッジする手段として利用される。
特徴
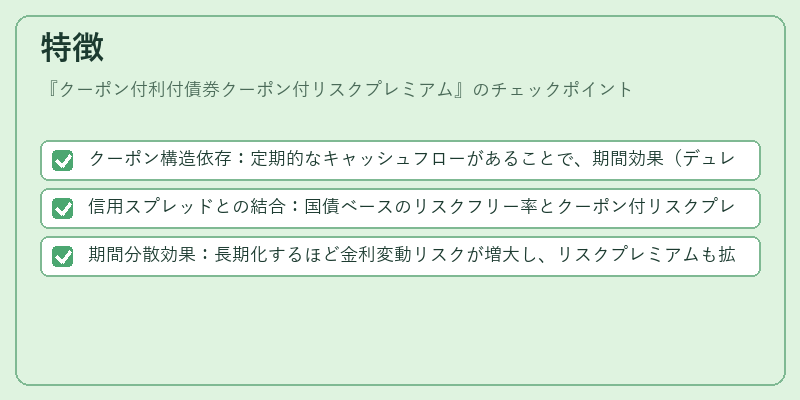
- クーポン構造依存:定期的なキャッシュフローがあることで、期間効果(デュレーション)や利回り曲線の形状に敏感になる。
- 信用スプレッドとの結合:国債ベースのリスクフリー率とクーポン付リスクプレミアムを組み合わせることで、信用スプレッドが反映される。
- 期間分散効果:長期化するほど金利変動リスクが増大し、リスクプレミアムも拡大傾向にある。
現在の位置づけ
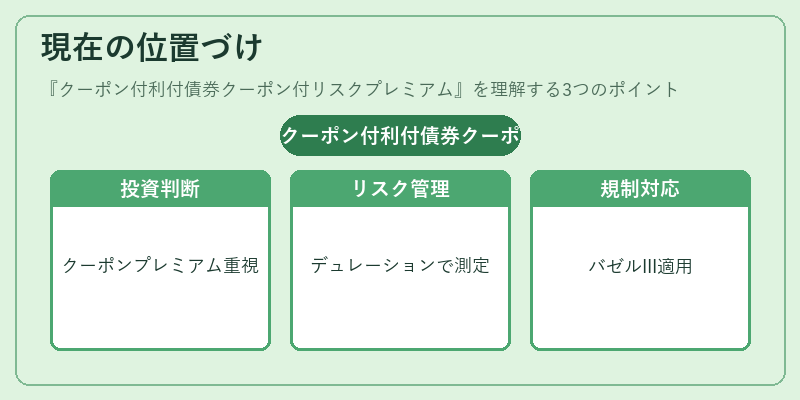
近年の低金利・高ボラティリティ環境下では、クーポン付リスクプレミアムは投資判断の重要な指標となっている。金融機関や投資ファンドは、デュレーション管理と信用スプレッド分析を通じてこのプレミアムを精密に測定し、ポートフォリオ構築に反映させている。規制面では、バゼルIII等の枠組みで固定資産のリスク加重係数計算時にクーポン付リスクプレミアムが考慮されるケースも増えている。
×
続きを読むには確認が必要です