担保資産の評価報告書の内容とは、債務者が担保として提供する資産の公正価値を算定し、投資家や規制当局に提示するための文書である。
目次
概要
担保資産の評価報告書は、主に担保付き証券(カバードボンド、劣後債、転換社債など)や担保ローンを発行する際に作成される。金融機関がリスク管理を実施し、投資家に対して担保の質と量を透明化する目的で使用される。評価報告書は、国債・社債市場における信用格付けプロセスや規制当局の監督要件(Basel III、IFRS 9など)にも組み込まれ、担保価値が適正に反映されているかを検証する役割を果たす。
役割と機能
- 信用評価の基礎資料 – 証券の担保カバレッジ比率(CC Ratio)や満期残存期間に対する担保価値を算定し、格付け機関がリスク指標を作成する。
- 規制遵守証明 – 金融庁・各国監督当局の担保評価基準(公正価値測定要件)に適合していることを示す。
- 投資家情報提供 – 投資決定時に必要な担保詳細を開示し、情報非対称性を低減する。
- 再評価・監査プロセスの標準化 – 定期的な再評価と第三者監査によって価値変動リスクを管理する。
特徴
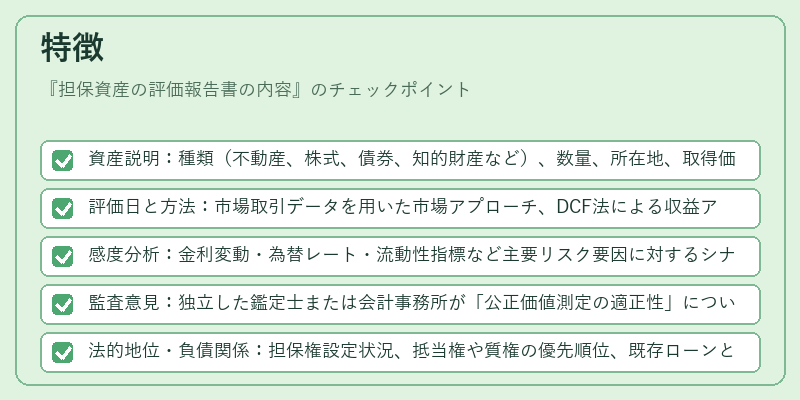
- 資産説明:種類(不動産、株式、債券、知的財産など)、数量、所在地、取得価格・時点情報を明示。
- 評価日と方法:市場取引データを用いた市場アプローチ、DCF法による収益アプローチ、再調達コストを反映した原価アプローチのいずれかまたは複合的に採用。
- 感度分析:金利変動・為替レート・流動性指標など主要リスク要因に対するシナリオ別評価結果を提示。
- 監査意見:独立した鑑定士または会計事務所が「公正価値測定の適正性」について意見書を添付。
- 法的地位・負債関係:担保権設定状況、抵当権や質権の優先順位、既存ローンとの競合関係を記載。
- 通貨と為替リスク:評価対象資産が外国通貨である場合、換算レートとヘッジ手段を明示。
現在の位置づけ
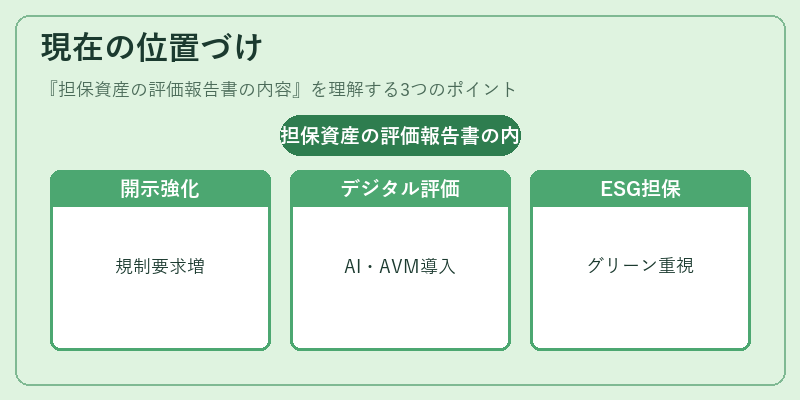
近年、金融市場は低金利・高ボラティリティ環境にあり、担保価値の変動性が投資家にとって重要なリスク要因となっている。そのため、評価報告書は格付け機関や規制当局からより厳格な情報開示を求められるようになった。特に、Basel III の担保価値測定基準(IFRS 13 相当)や米国のDodd‑Frank Act による担保管理要件が実務化され、評価プロセスは第三者監査とデジタルツール(AVM・AIベース評価モデル)の導入が進む。さらに、ESG 要素を含めた「グリーン担保」の評価方法や、サプライチェーンファイナンスにおける動的担保評価の研究も活発化している。これらの動向は、担保資産の評価報告書が単なる法定開示を超え、投資家リスク管理と市場安定化に不可欠な情報源となっていることを示す。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事