担保資産の評価報告書の公表とは、債務者が保有する担保資産に関する価値評価を示した文書を市場や投資家へ公開する行為である。
目次
概要
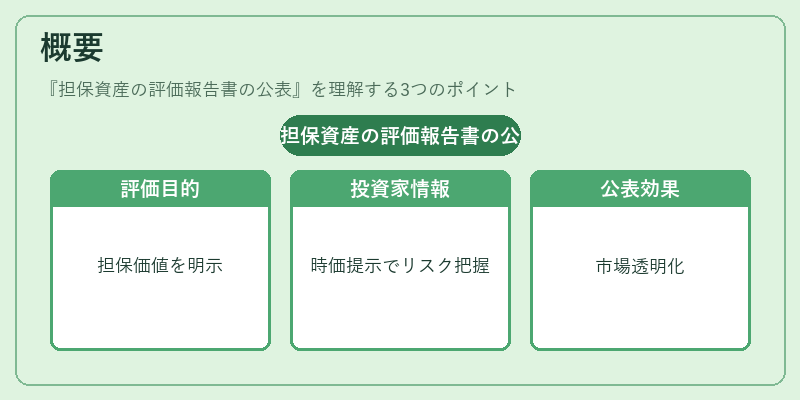
担保資産の評価報告書は、社債・転換社債・カバードボンド等の証券発行時に設定される担保の実質価値を明示するために作成される。これらの証券では、投資家が信用リスクを定量的に把握できるよう、担保となる不動産・株式・債権等の時価評価を提示することが求められる。公表は、金融市場の透明性向上と投資判断の効率化を目的としており、発行体や担保管理会社が定期的に実施するケースが多い。
役割と機能
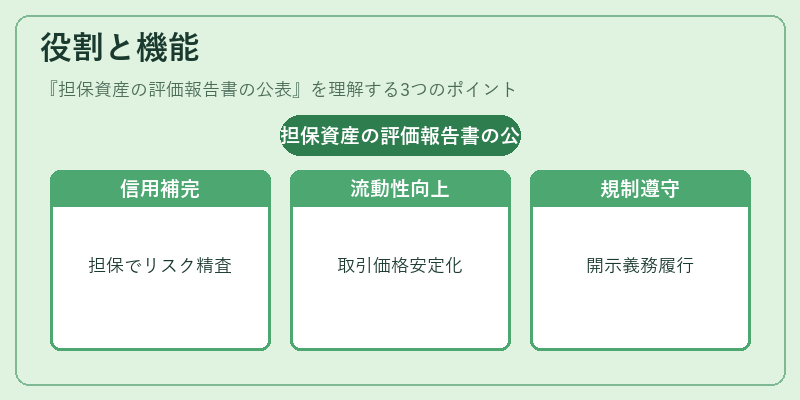
- 信用評価の補完 – 債券格付け機関が提供する信用度合いに加え、担保価値を示すことで投資家はリスクプレミアムをより精緻に算定できる。
- 市場流動性の向上 – 公表された評価情報は二次市場での取引価格設定に利用され、不足していた担保情報が補完されることで売買コストが低減する。
- 規制遵守 – 金融庁や証券取引所等が定める開示基準を満たすため、発行体は評価報告書の公表義務を負う場合がある。
- 投資家保護 – 価値下落リスクを事前に把握できることで、不正担保や過大評価による損失防止につながる。
特徴
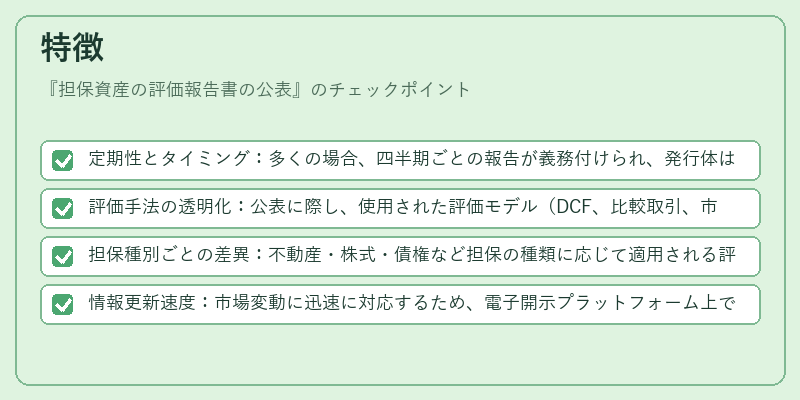
- 定期性とタイミング:多くの場合、四半期ごとの報告が義務付けられ、発行体はその時点の市場価格を反映させる。
- 評価手法の透明化:公表に際し、使用された評価モデル(DCF、比較取引、市場ベース等)が記載され、投資家が方法論を検証できる。
- 担保種別ごとの差異:不動産・株式・債権など担保の種類に応じて適用される評価基準や頻度が異なる。
- 情報更新速度:市場変動に迅速に対応するため、電子開示プラットフォーム上で即時反映されるケースもある。
現在の位置づけ
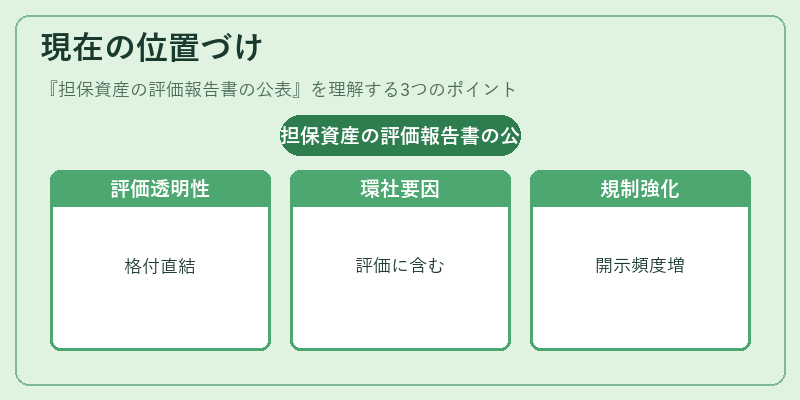
近年、低金利・高インフレーション環境下では担保価値の変動が投資家評価に大きく影響する。特にカバードボンドや転換社債では、担保の質と評価透明性が格付け判断に直結しているため、公表情報は格付機関のレーティングプロセスで重要視される。また、ESG投資の拡大に伴い、担保資産の環境・社会的要因も評価対象となり得る。規制面では、金融商品取引法や証券取引所規則が定期的に改訂され、公表頻度や詳細情報の開示基準が厳格化している。市場参加者はこれらの公表を活用し、リスクプレミアムの算出やポートフォリオ構築に反映させている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事