カバードボンド担保資産流動性リスクとは、カバードボンドの発行体が提供する担保資産の市場での売買可能性に関わる不確実性を指す。
目次
概要
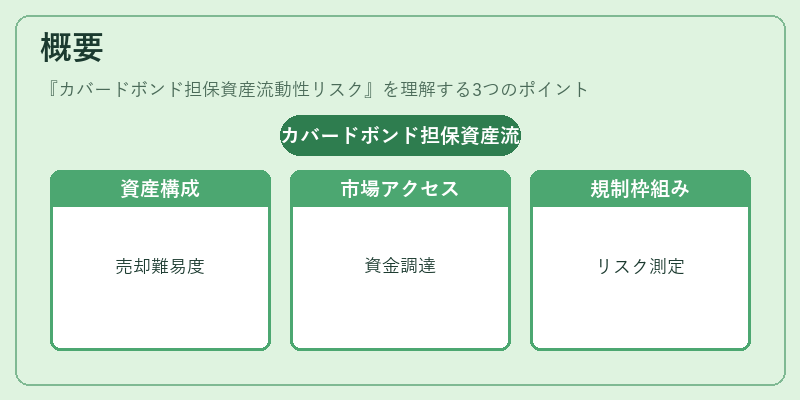
カバードボンドは、発行体の一般債務と同時に担保資産によって保証される金融商品である。担保資産が流動的であれば投資家は安全性を享受できるが、市場環境や資産構成により売却が困難になるケースが存在する。このような不確実性を体系化した概念がカバードボンド担保資産流動性リスクである。金融危機後、担保資産の質と市場アクセスの重要性が再認識され、規制当局はこのリスクを測定・管理する枠組みを導入した。
役割と機能
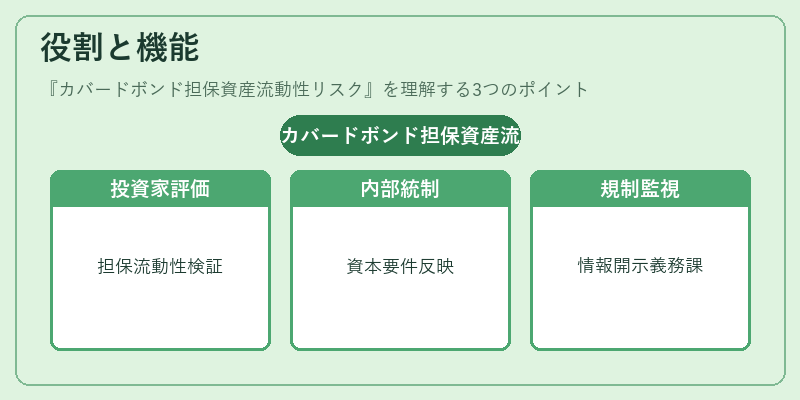
投資家はカバードボンドを評価する際に、発行体の担保資産流動性を検証し、価格設定や信用格付けに反映させる。金融機関はこのリスクを内部統制で把握し、資本要件やストレステストに組み込む。また、規制当局は市場の健全性確保のため、担保資産の流動性指標を監視し、必要に応じて追加的な情報開示義務を課す。これらの機能が統合されることで、カバードボンド市場全体の透明性と安定性が向上する。
特徴
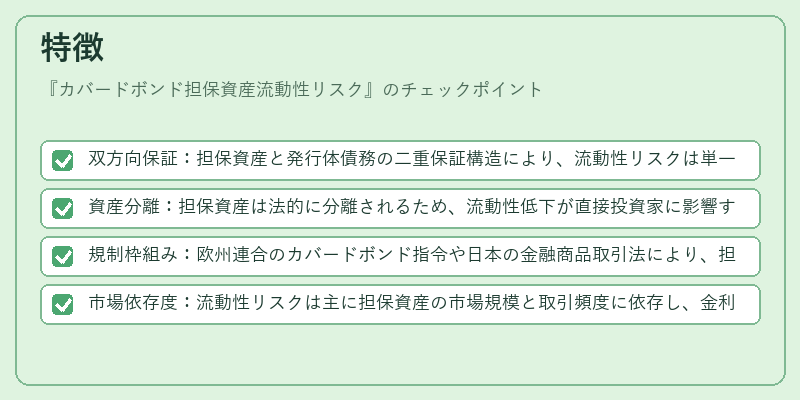
- 双方向保証:担保資産と発行体債務の二重保証構造により、流動性リスクは単一の信用源とは異なる特性を持つ。
- 資産分離:担保資産は法的に分離されるため、流動性低下が直接投資家に影響する。
- 規制枠組み:欧州連合のカバードボンド指令や日本の金融商品取引法により、担保資産の質と流動性について厳格な開示要件が定められている。
- 市場依存度:流動性リスクは主に担保資産の市場規模と取引頻度に依存し、金利環境や経済情勢によって大きく変動する。
現在の位置づけ
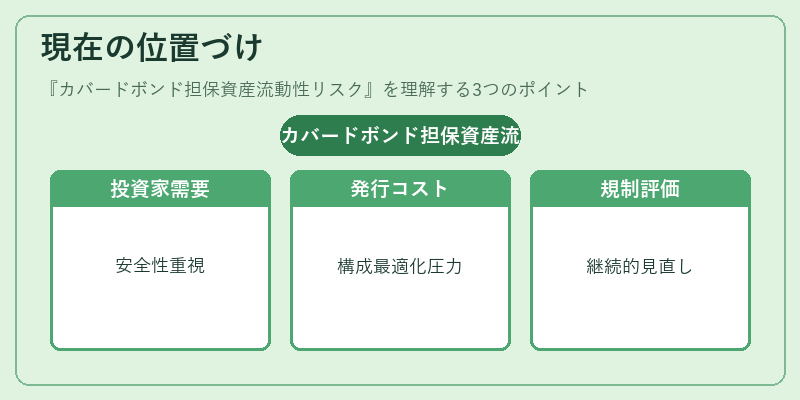
低金利・高インフレの中で、カバードボンドは安全性を重視する投資家にとって魅力的な選択肢となり続けている。流動性リスクが顕在化すると価格スプレッドが拡大し、発行コストが上昇するため、発行体は担保資産の構成や市場アクセスを最適化する圧力に直面している。さらに、規制当局は流動性カバレッジ比率(LCR)や資本充足度の観点から、担保資産の流動性評価方法を継続的に見直しており、今後もこのリスク管理が市場構造に大きな影響を与えると予測される。
×
続きを読むには確認が必要です