信用リスクプレミアム測定とは、債券の価格や利回りから発行体固有の信用リスクを数値化し、国債等の無リスクベンチマークと比較して差額を算出する手法である。
目次
概要
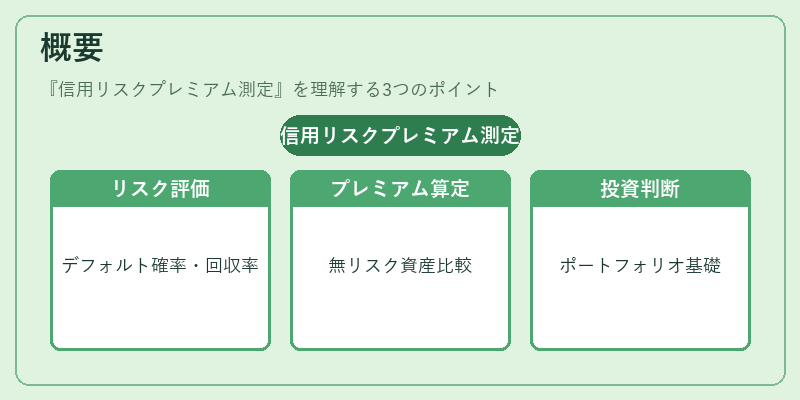
信用リスクプレミアム測定は、金融市場における債券価格決定メカニズムの中核を成す概念である。国債や金利スワップなど無リスク資産と比較し、発行体がデフォルトする可能性や回収率の低さから生じる追加的な報酬(プレミアム)を定量化することで、投資家はリスク調整後の期待リターンを把握できる。
この測定方法は、債券市場が発行体別に異なる信用力を反映しつつ、同一期間・同一満期で比較可能な指標を提供するため、投資判断やポートフォリオ構築の基礎データとなる。
役割と機能
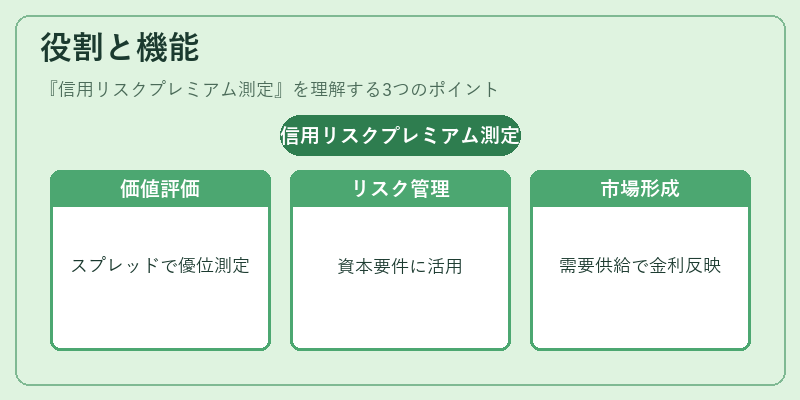
- 相対価値評価:国債スプレッドやCDSスプレッドと組み合わせて、社債・ジャンク債・転換社債等の価格優位性を測定する。
- リスク管理:信用リスクプレミアムは資本要件計算(Basel III)におけるリスクウェイト設定やヘッジ戦略設計に利用され、金融機関の自己資本比率維持に寄与する。
- 市場価格形成:投資家が期待収益を評価し、需要と供給を調整することで債券市場全体の金利構造(デュレーション・コンベクシティ)に反映される。
特徴
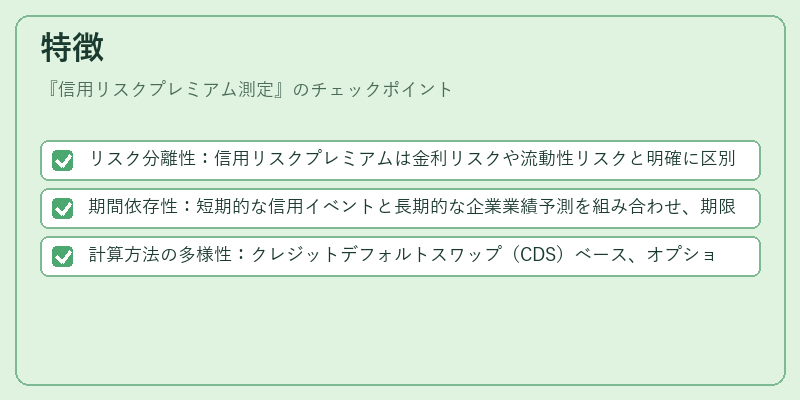
- リスク分離性:信用リスクプレミアムは金利リスクや流動性リスクと明確に区別でき、他のスプレッド要因(インフレ期待・政策金利変動)から除外される。
- 期間依存性:短期的な信用イベントと長期的な企業業績予測を組み合わせ、期限ごとのプレミアム構造が異なることが観察できる。
- 計算方法の多様性:クレジットデフォルトスワップ(CDS)ベース、オプション価格モデル(ブラック・ショールズ)、または確率的信用リスクモデルを用いることで測定精度や解釈が変わる。
現在の位置づけ
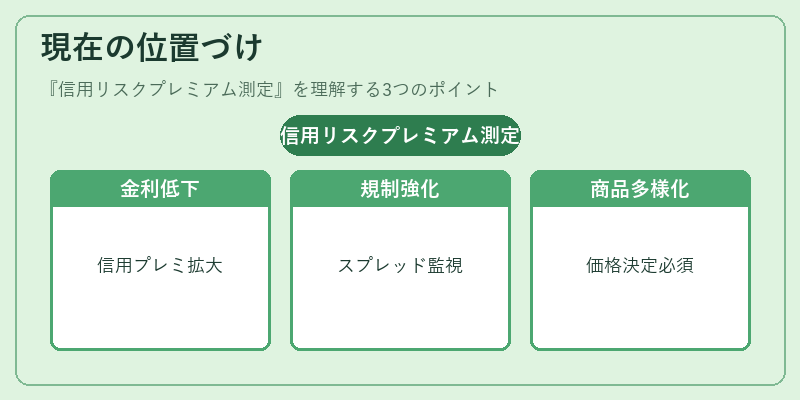
近年の金融市場では、量的緩和政策によって国債利回りが低下し、相対的に信用リスクプレミアムが拡大するケースが増えている。その結果、投資家はより高いリスクプレミアムを求める一方で、規制当局は信用リスクの過度な集中や市場流動性低下に対処するため、信用スプレッドの監視強化やデュレーション管理の指針を提示している。
また、カバードボンドや転換社債など新興商品が増加し、それぞれ独自の信用リスク構造を持つため、信用リスクプレミアム測定は多様な金融商品の価格決定に不可欠である。
総じて、信用リスクプレミアム測定は債券市場の透明性向上と投資家保護を実現する重要指標として、現在も中心的役割を担っている。
×
続きを読むには確認が必要です